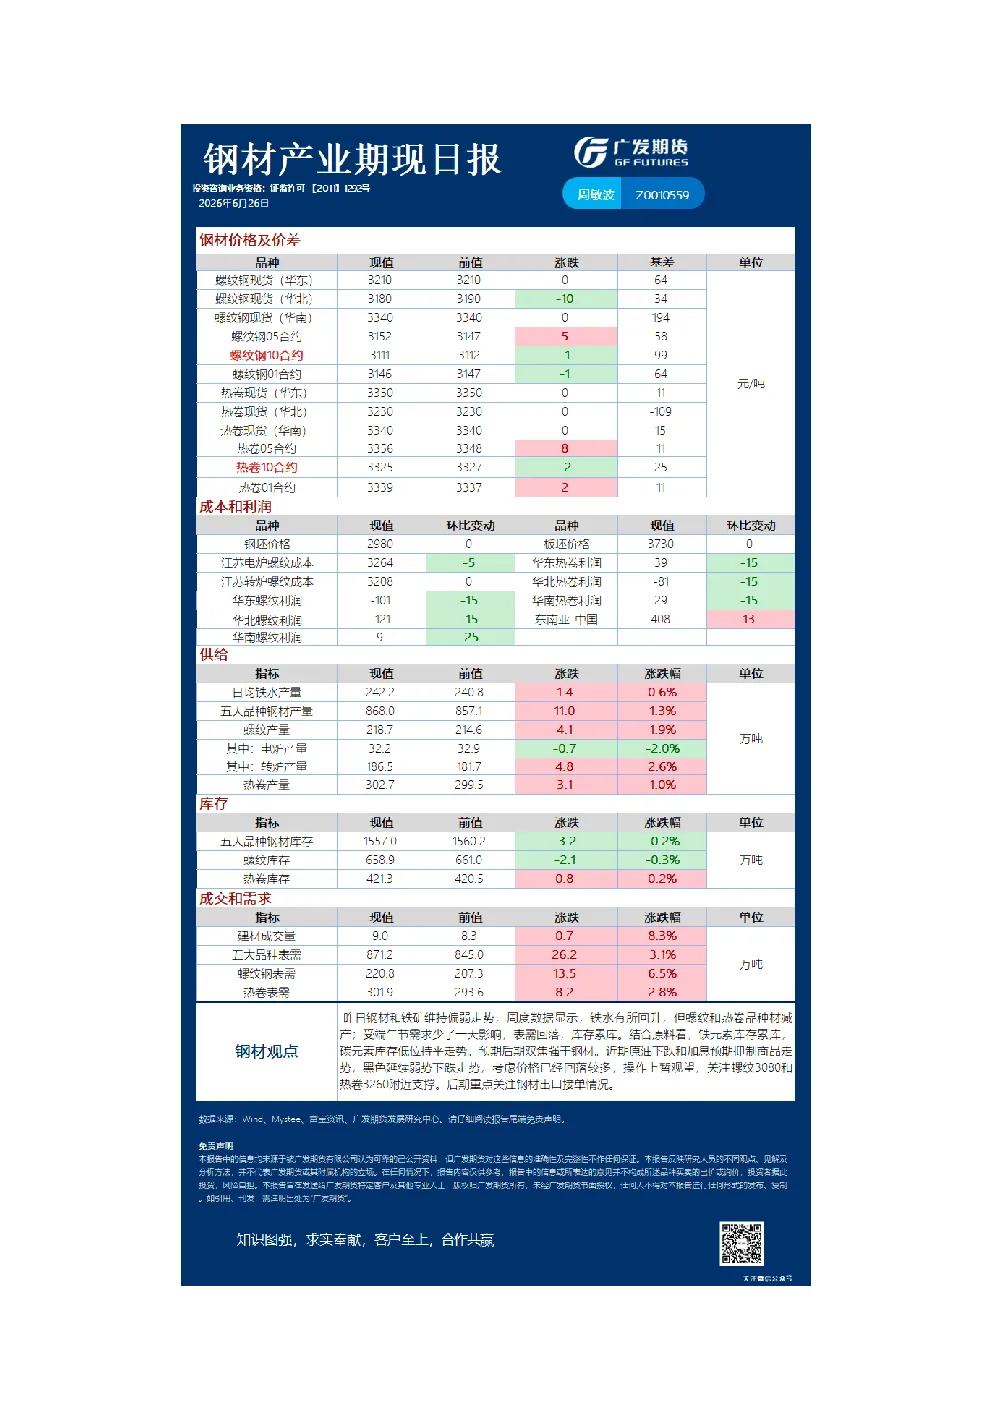
钢材观点
- 市场走势:昨日钢材和铁矿维持偏弱走势,周度数据显示铁水回升,但螺纹和热卷减产;受端午节假期影响,表需回落,库存累库。
- 原料分析:铁元素库存累库,碳元素库存低位持平,预期后期双焦强于钢材。
- 外部因素:原油下跌和加息预期抑制商品走势,黑色系延续弱势下跌。
- 操作建议:价格已回落较多,建议观望,关注螺纹3080和热卷3260附近支撑,后期关注钢材出口接单情况。
铁矿石产业期现日报
- 市场走势:昨日铁矿主力合约震荡下行,午后受成材数据影响跌幅放大,盘面增仓下行。
- 成材数据:成材数据走弱超预期,受假期影响和库存压力渐显。
- 海运费:昨日海运费延续回落趋势,仍处于偏高水平。
- 基本面分析:
- 供应端:全球铁矿石发运维持高位,二季度末冲是结束后或环比小幅回落;非主流供应依旧强劲。
- 需求端:本同铁水产量小幅增长,逼近243万吨,钢厂盈利率环比走弱(主因焦炭提涨)。
- 库存:铁矿全口径库存大幅累库,但压港量下滑,本周库存较上期基本持平。
- 综合判断:铁矿石处于供给边际走强、铁水增速放缓、海运费回落、成材利润再分配的格局,价格将维持承压运行。
- 短期建议:短期“非主流供应弹性”需关注,预计价格承压。
焦炭产业期现日报
焦煤产业期现日报
硅锰产业期现日报