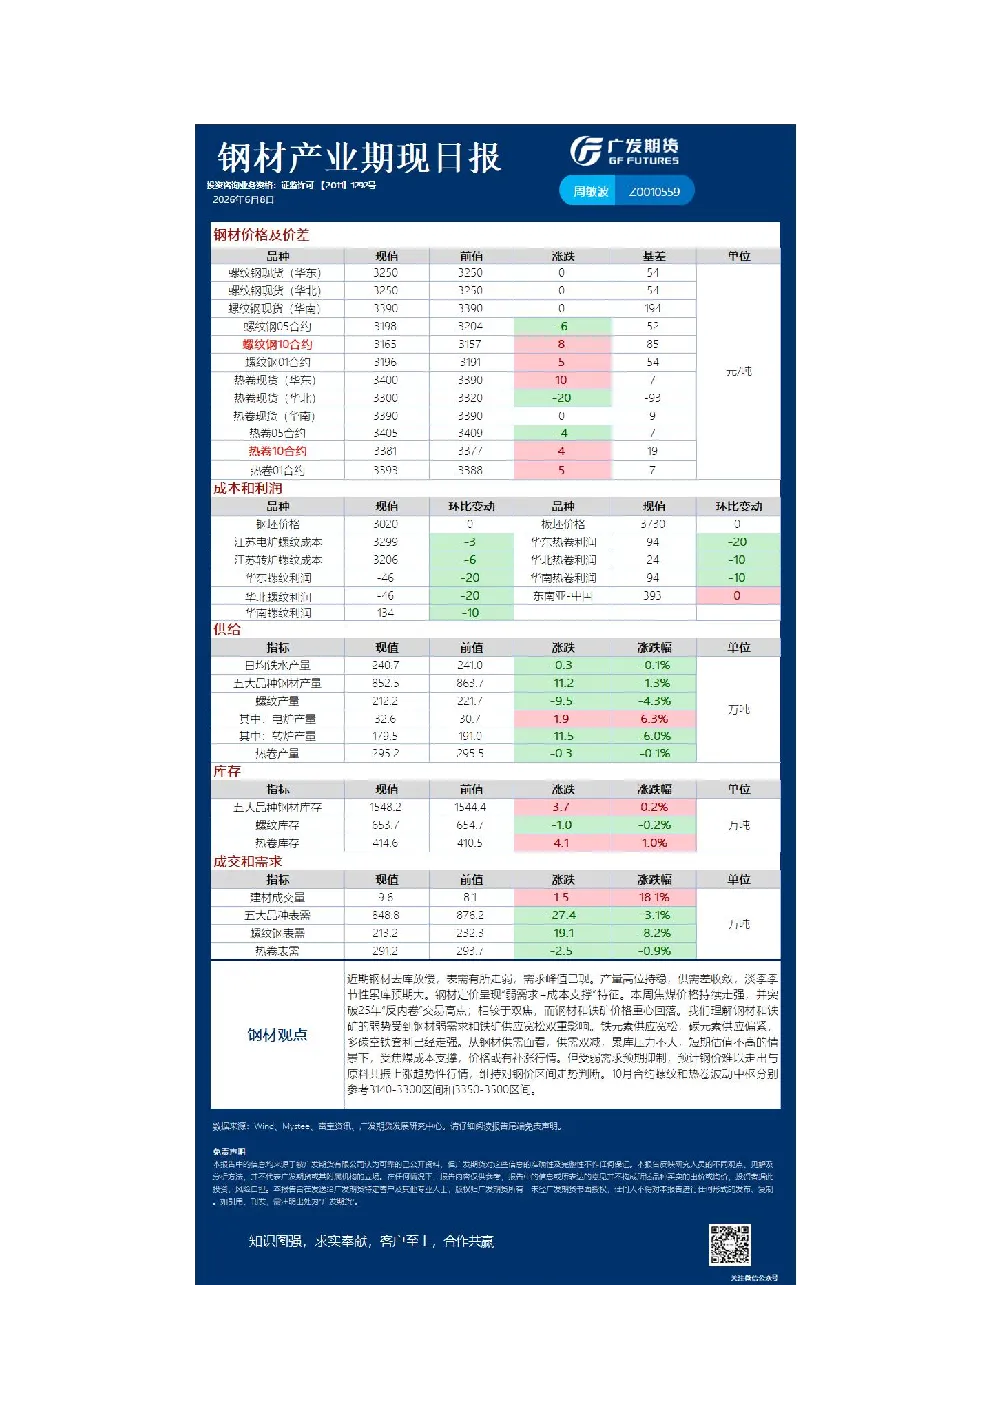
钢材市场
- 核心观点:近期钢材去库放缓,表需走弱,需求峰值已现。产量高位持稳,供需差收敛,淡季累库预期大。钢材定价呈现弱需求+成本支撑特征。
- 关键数据:焦煤价格持续走强,突破25年高点;钢材和铁矿价格重心回落。
- 影响因素:钢材弱需求、铁矿供应宽松;铁元素供应宽松,碳元素供应偏紧,多碳空铁套利走强。
- 研究结论:供需双减,累库压力不大,短期估值不高,受焦煤成本支撑,价格或有补张行情,但受弱需求预期抑制,预计钢价难以走出与原料共振上涨趋势性行情,维持区间走势判断。10月合约螺纹波动中枢3140-3300,热卷3350-3500。
铁矿石市场
- 核心观点:受成材利润再分配、海运费回落及累库预期影响,铁矿偏弱运行。
- 关键数据:6月全球铁矿石发运预计显著放量,港口库存转为累库,钢厂亦累库,压港量偏高。
- 影响因素:供应端,主流矿山财年冲量,非主流矿增产动力强;需求端,铁水产量高位但增速放缓,钢厂盈利回落,下游钢材消费进入淡季。
- 研究结论:供给边际走强、铁水增速放缓、海运费回落及成材利润再分配预期下,铁矿石价格将继续承压运行,关注海运费变化,短期建议继续作为空配,区间参考730-790。
硅铁和硅锰市场
- 内容缺失:研报正文未提供硅铁和硅锰市场的具体分析内容。