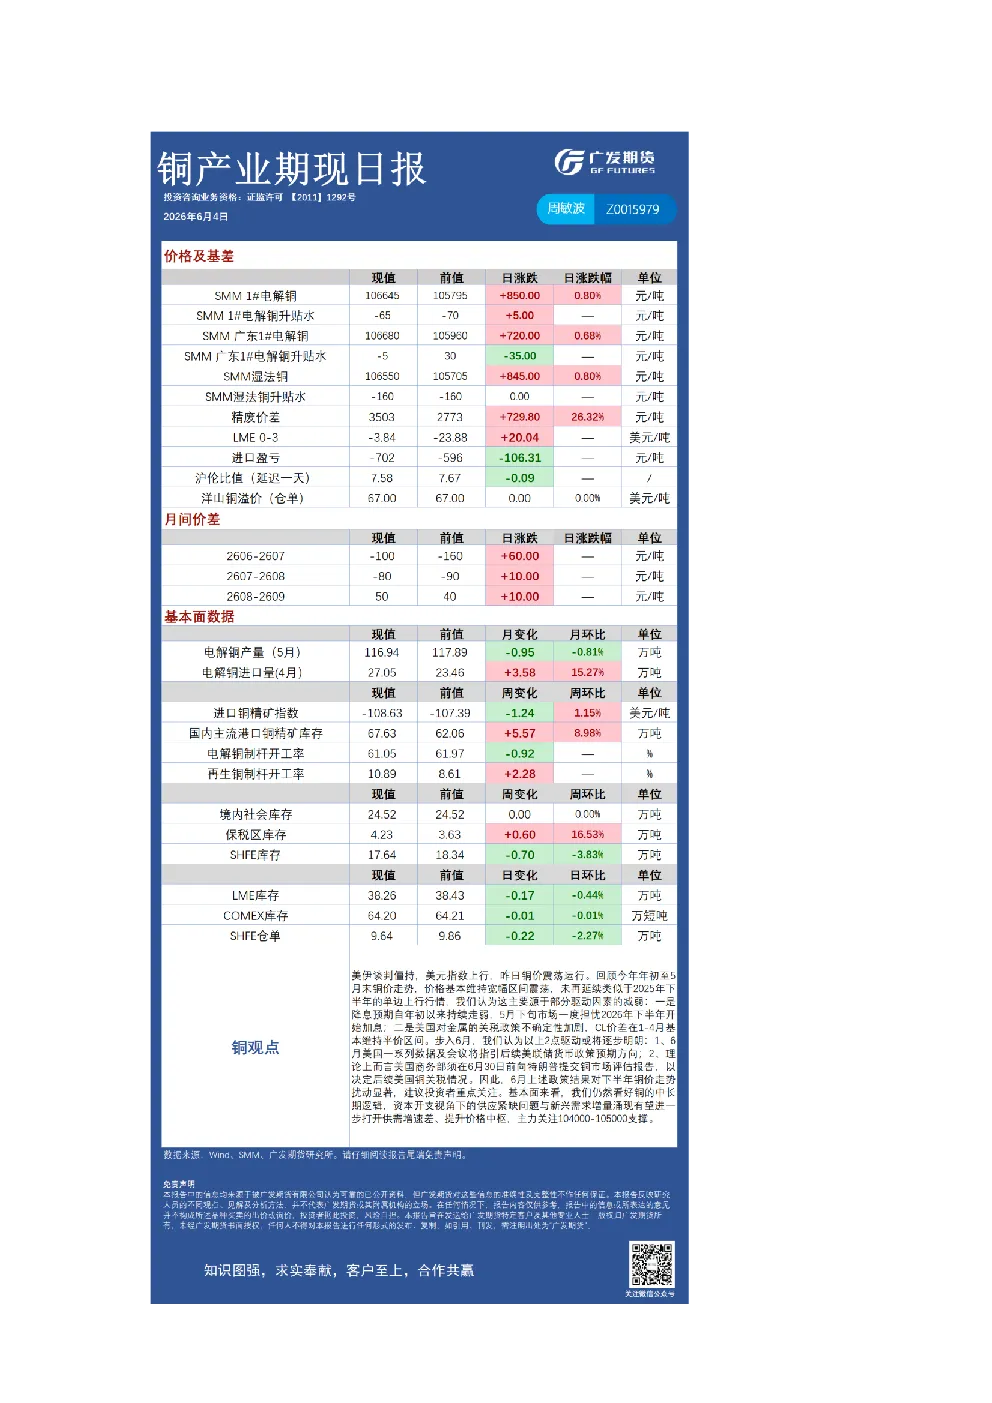
铜市
- 年初至5月末铜价走势:价格维持宽幅震荡,未延续单边上行行情,主要受降息预期减弱(年初持续走弱,5月下旬担忧2026年下半年加息)和美国对金属关税政策不确定性影响。
- 6月展望:6月美国数据及会议将指引美联储货币政策预期,美国商务部需在6月30日前提交铜市场评估报告,这两点将显著影响下半年铜价。
- 中长期逻辑:看好铜市,资本开支视角下供应紧缺与新兴需求增量将打开供需增速差、提升价格中枢。
- 主力关注:104000-105000元/吨支撑。
锌市
- 产业链矛盾:矿冶失衡(冶炼端利润承压但未减产,矿紧缺未能传导)和内外失衡(海外冶炼厂面临多重压力,供应相对偏紧,地域性失衡)。
- 下方支撑:锌价快速下行易击穿冶炼成本引发减产,估值水平及产业矛盾显示下方支撑显著,看好中长期价值。
- 价格驱动因素:供应端扰动(尤其是海外扰动事件),6月美联储货币政策预期和宏观环境回暖。
- 主力关注:24500元/吨支撑。
工业硅市
- 现货走势:主力合约震荡回升,套利窗口扩大。
- 供需面:6月供需双旺,但供应增加幅度可能大于需求端,主要需求来自多晶硅企业复产预期,西南地区丰水期开工增加。
- 成本端:煤价强势但工业硅用煤报价未涨,若煤价上涨则底部成本支持更坚实。
- 估值:绝对价格低位,相对价格合理,套利窗口即将打开。
- 价格预测:短期承压,但若成本端无下跌预期且有利好消息,不排除超涨动力。
- 策略:买现货抛盘面套利,关注产量调控、环保、节能监察及成本端波动。
碳酸锂市
- 盘面走势:主力合约LC2609下跌4.08%至166760元/吨,跌破17万元。
- 供应:国内月产量增加趋势,6月排产预计环增,但近期供应边际增量减少,原料供应恢复6月难有明显体现。
- 需求:整体韧性,6月国内需求环比预计增加约6%,新能源车场偏乐观,头部企业满产。
- 材料开工:预计稳中有增,磷酸铁锂产量持续增加,三元表现相对弱。
- 库存:社会环节库存去化,冶炼厂库存消化显著,仓单注册速度加快,仓单量创历史新高施压情绪。
- 价格预测:基本面具备底部支撑,但6-7月供需边际动能转弱,利多驱动不足,高仓单拖累情绪,短期盘面偏弱调整。
- 主力参考:16-17万元/吨,新一轮启动需等待下游补库和锂电板块资金回暖。