豆粕
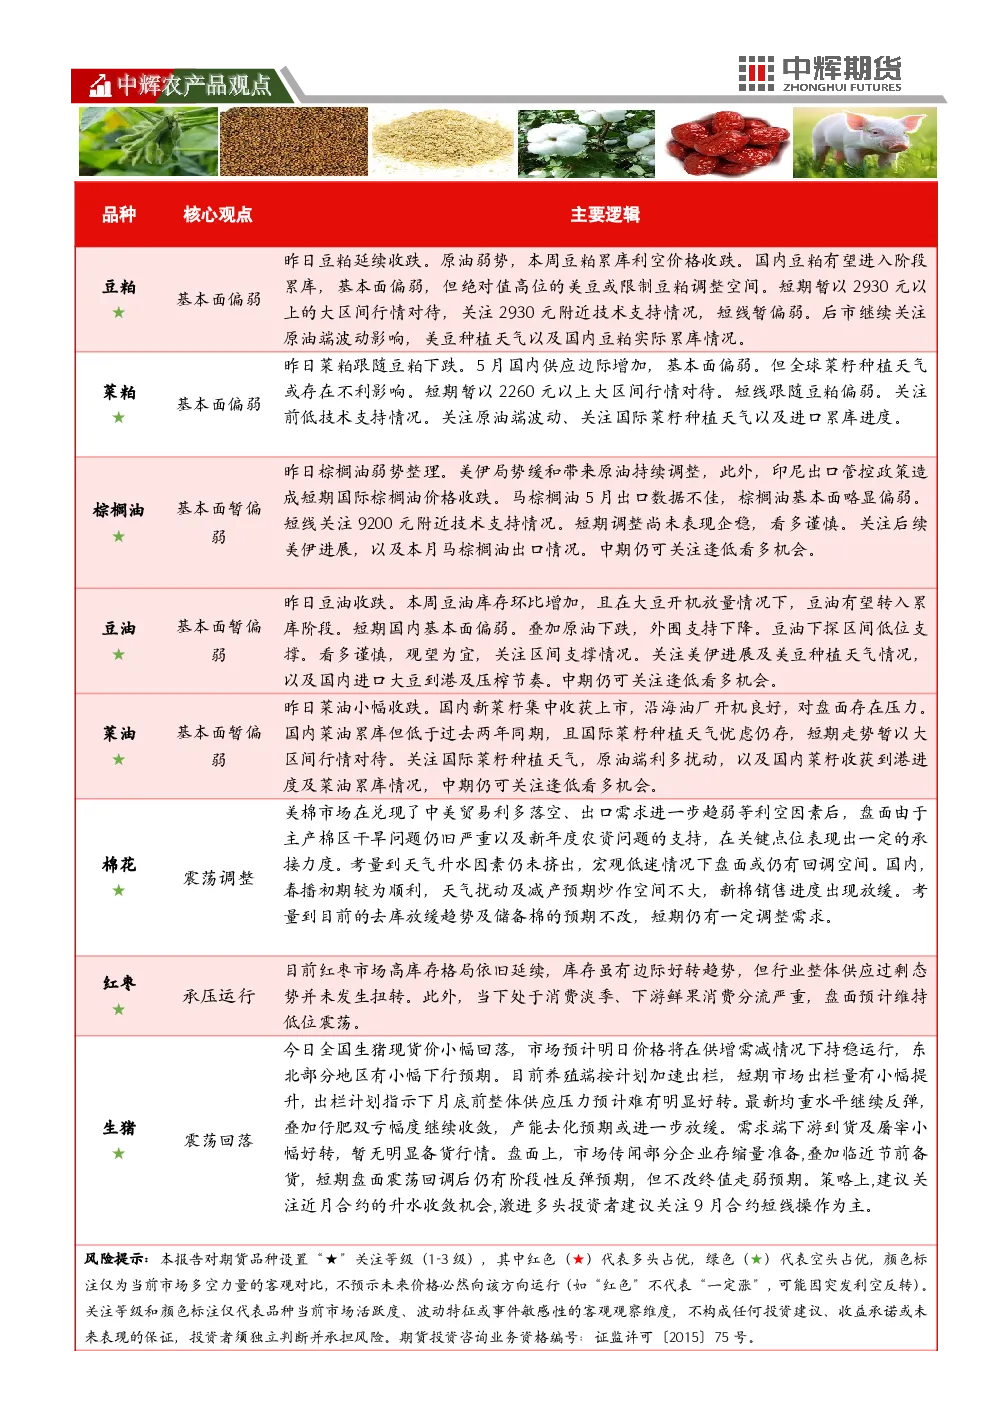
- 巴西大豆收割接近尾声:截至2026年5月22日,巴西2025/26年度大豆收割率达99%,预计产量再创历史新高。
- 国际大豆供应充足:美豆播种有序推进,全球大豆供应充足,受天气、原油价格等因素影响,国际大豆价格震荡运行。
- 国内豆粕累库:豆粕有望进入阶段累库,基本面偏弱,但美豆价格高位限制豆粕调整空间。
- 短期行情:2930元以上的大区间行情,关注2930元附近技术支持,短线暂偏弱。
- 后市关注:原油端波动、美豆种植天气、国内豆粕实际累库情况。
菜粕
- 菜粕库存增加:截至2026年第20周,全国主要地区菜粕库存总计27.37万吨,较上周增加0.30万吨。
- 国内供应边际增加:5月国内供应边际增加,基本面偏弱。
- 全球菜籽种植天气不利:全球菜籽种植天气或存在不利影响。
- 短期行情:2260元以上大区间行情,短线跟随豆粕偏弱。
- 后市关注:原油端波动、国际菜籽种植天气、进口累库进度。
棕榈油
- 马棕出口减少:马来西亚5月1-25日棕榈油出口量减少14.5%至1019777吨。
- 基本面偏弱:美伊局势缓和、印尼出口管控政策导致棕榈油价格收跌。
- 短期行情:关注9200元附近技术支持,短期调整尚未企稳,看多谨慎。
- 后市关注:美伊进展、马棕榈油出口情况,中期逢低看多机会。
棉花
- 全球供减需增:USDA首次预测全球棉花期末库存同比下降。
- 美国棉花播种进度领先:美国全美棉花播种进度达29%,领先去年同期和五年均值。
- 澳大利亚棉花产量预期下降:澳大利亚2025/26年度棉花产量有望达到430万包,远低于2024/25年度。
- 国内棉花产量预估稳定:BCO和USDA预估产量726万吨和729万吨,降幅不及前期预期。
- 库存去库放缓:商业去库同比进一步放缓,中间库存偏紧预期有所缓和。
- 市场负面预期仍存:储备棉公检待发,抛储传闻细节辟谣但预期未改。
- 下游需求放缓:棉纱坯布库存中性偏低,纱布现货销售量放缓,4月社零同比增3.8%。
- 盘面调整需求:美棉市场在兑现利空因素后表现承接,但天气升水因素未挤出,盘面仍有回调空间。
- 国内销售进度放缓:新棉销售进度放缓,短期仍有一定调整需求。
红枣
- 红枣库存较高:36家样本点物理库存在11050吨,高于同期382吨。
- 消费淡季:气温回升,时令水果供应丰富,红枣终端消费需求季节性趋弱。
- 现货市场清淡:下游按需采购,缺乏集中补库意愿,交易活跃度不高。
- 盘面低位震荡:高库存格局延续,供应过剩态势未扭转,盘面预计维持低位震荡。
生猪
- 出栏进度不足:前20日钢联样本企业出栏进度完成度不足2/3。
- 均重上行:本周均重继续上行至123.16kg,大猪抛压仍在释放。
- 仔猪出生数下行:4月钢联样本企业出生数下行至580.57万头。
- 能繁母猪去化加速:3月全国能繁母猪存栏3904万头,4月样本企业去化加速。
- 利润端亏损:育肥端深度亏损,仔猪价格重心上行,5月去化放缓预期较大。
- 需求端暂无明显备货:下游屠宰量小幅提升,鲜销市场下行,推动小幅被动入库。
- 短期价格持稳:全国生猪现货价小幅回落,预计明日价格将在供增需减情况下持稳运行。
- 盘面震荡回调后反弹:市场传闻部分企业缩量准备,临近节前备货,短期盘面震荡回调后仍有阶段性反弹预期,但不改终值走弱预期。
- 策略建议:关注近月合约升水收敛机会,激进多头投资者建议关注9月合约短线操作。