公告筹划重大资产重组,并购补强“精密机械+汽车电子”一体化供应能力
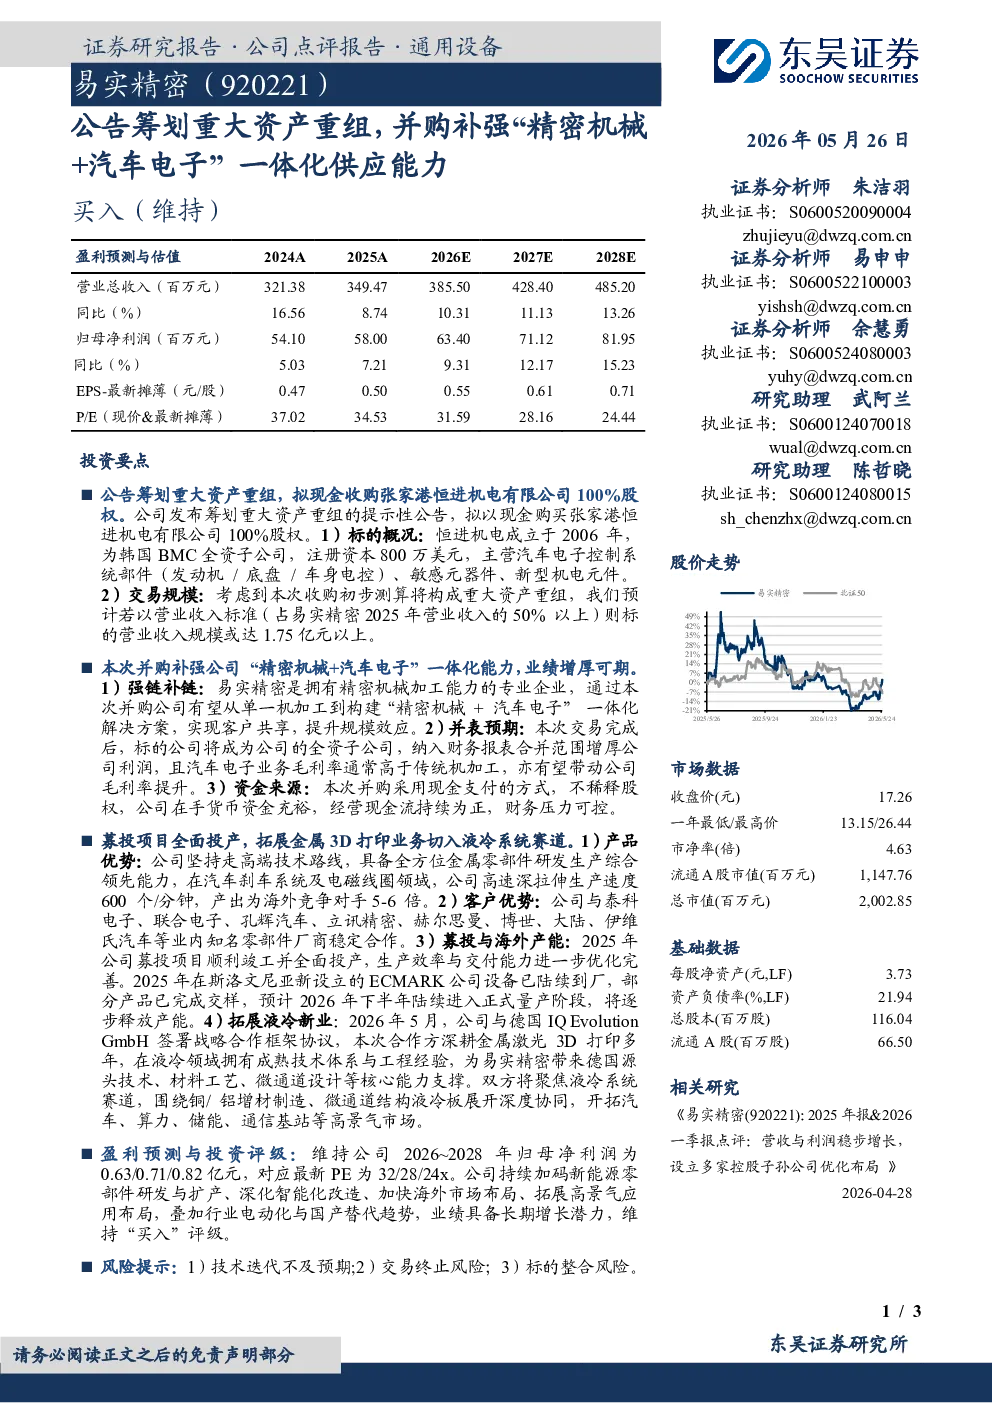
公告筹划重大资产重组,并购补强“精密机械+汽车电子”一体化供应能力 2026年05月26日 证券分析师朱洁羽执业证书:S0600520090004zhujieyu@dwzq.com.cn证券分析师易申申执业证书:S0600522100003yishsh@dwzq.com.cn证券分析师余慧勇执业证书:S0600524080003yuhy@dwzq.com.cn研究助理武阿兰执业证书:S0600124070018wual@dwzq.com.cn研究助理陈哲晓执业证书:S0600124080015sh_chenzhx@dwzq.com.cn 买入(维持) ◼公告筹划重大资产重组,拟现金收购张家港恒进机电有限公司100%股权。公司发布筹划重大资产重组的提示性公告,拟以现金购买张家港恒进机电有限公司100%股权。1)标的概况:恒进机电成立于2006年,为韩国BMC全资子公司,注册资本800万美元,主营汽车电子控制系统部件(发动机/底盘/车身电控)、敏感元器件、新型机电元件。2)交易规模:考虑到本次收购初步测算将构成重大资产重组,我们预计若以营业收入标准(占易实精密2025年营业收入的50%以上)则标的营业收入规模或达1.75亿元以上。 ◼本次并购补强公司“精密机械+汽车电子”一体化能力,业绩增厚可期。1)强链补链:易实精密是拥有精密机械加工能力的专业企业,通过本次并购公司有望从单一机加工到构建“精密机械+汽车电子”一体化解决方案,实现客户共享,提升规模效应。2)并表预期:本次交易完成后,标的公司将成为公司的全资子公司,纳入财务报表合并范围增厚公司利润,且汽车电子业务毛利率通常高于传统机加工,亦有望带动公司毛利率提升。3)资金来源:本次并购采用现金支付的方式,不稀释股权,公司在手货币资金充裕,经营现金流持续为正,财务压力可控。 市场数据 收盘价(元)17.26一年最低/最高价13.15/26.44市净率(倍)4.63流通A股市值(百万元)1,147.76总市值(百万元)2,002.85 ◼募投项目全面投产,拓展金属3D打印业务切入液冷系统赛道。1)产品优势:公司坚持走高端技术路线,具备全方位金属零部件研发生产综合领先能力,在汽车刹车系统及电磁线圈领域,公司高速深拉伸生产速度600个/分钟,产出为海外竞争对手5-6倍。2)客户优势:公司与泰科电子、联合电子、孔辉汽车、立讯精密、赫尔思曼、博世、大陆、伊维氏汽车等业内知名零部件厂商稳定合作。3)募投与海外产能:2025年公司募投项目顺利竣工并全面投产,生产效率与交付能力进一步优化完善。2025年在斯洛文尼亚新设立的ECMARK公司设备已陆续到厂,部分产品已完成交样,预计2026年下半年陆续进入正式量产阶段,将逐步释放产能。4)拓展液冷新业:2026年5月,公司与德国IQ EvolutionGmbH签署战略合作框架协议,本次合作方深耕金属激光3D打印多年,在液冷领域拥有成熟技术体系与工程经验,为易实精密带来德国源头技术、材料工艺、微通道设计等核心能力支撑。双方将聚焦液冷系统赛道,围绕铜/铝增材制造、微通道结构液冷板展开深度协同,开拓汽车、算力、储能、通信基站等高景气市场。 基础数据 每股净资产(元,LF)3.73资产负债率(%,LF)21.94总股本(百万股)116.04流通A股(百万股)66.50 相关研究 《易实精密(920221):2025年报&2026一季报点评:营收与利润稳步增长,设立多家控股子孙公司优化布局》2026-04-28 ◼盈 利 预 测 与 投 资 评 级 :维 持公 司2026~2028年 归 母 净 利 润 为0.63/0.71/0.82亿元,对应最新PE为32/28/24x。公司持续加码新能源零部件研发与扩产、深化智能化改造、加快海外市场布局、拓展高景气应用布局,叠加行业电动化与国产替代趋势,业绩具备长期增长潜力,维持“买入”评级。 ◼风险提示:1)技术迭代不及预期;2)交易终止风险;3)标的整合风险。 免责声明 东吴证券股份有限公司经中国证券监督管理委员会批准,已具备证券投资咨询业务资格。 会因接收人收到本报告而视其为客户。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议,本公司及作者不对任何人因使用本报告中的内容所导致的任何后果负任何责任。任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。 在法律许可的情况下,东吴证券及其所属关联机构可能会持有报告中提到的公司所发行的证券并进行交易,还可能为这些公司提供投资银行服务或其他服务。 市场有风险,投资需谨慎。本报告是基于本公司分析师认为可靠且已公开的信息,本公司力求但不保证这些信息的准确性和完整性,也不保证文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。 本报告的版权归本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。经授权刊载、转发本报告或者摘要的,应当注明出处为东吴证券研究所,并注明本报告发布人和发布日期,提示使用本报告的风险,且不得对本报告进行有悖原意的引用、删节和修改。未经授权或未按要求刊载、转发本报告的,应当承担相应的法律责任。本公司将保留向其追究法律责任的权利。 东吴证券投资评级标准 投资评级基于分析师对报告发布日后6至12个月内行业或公司回报潜力相对基准表现的预期(A股市场基准为沪深300指数,香港市场基准为恒生指数,美国市场基准为标普500指数,新三板基准指数为三板成指(针对协议转让标的)或三板做市指数(针对做市转让标的),北交所基准指数为北证50指数),具体如下: 公司投资评级: 买入:预期未来6个月个股涨跌幅相对基准在15%以上;增持:预期未来6个月个股涨跌幅相对基准介于5%与15%之间;中性:预期未来6个月个股涨跌幅相对基准介于-5%与5%之间;减持:预期未来6个月个股涨跌幅相对基准介于-15%与-5%之间;卖出:预期未来6个月个股涨跌幅相对基准在-15%以下。 行业投资评级: 增持:预期未来6个月内,行业指数相对强于基准5%以上;中性:预期未来6个月内,行业指数相对基准-5%与5%;减持:预期未来6个月内,行业指数相对弱于基准5%以上。 我们在此提醒您,不同证券研究机构采用不同的评级术语及评级标准。我们采用的是相对评级体系,表示投资的相对比重建议。投资者买入或者卖出证券的决定应当充分考虑自身特定状况,如具体投资目的、财务状况以及特定需求等,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。 东吴证券研究所苏州工业园区星阳街5号邮政编码:215021传真:(0512)62938527公司网址:http://www.dwzq.com.cn