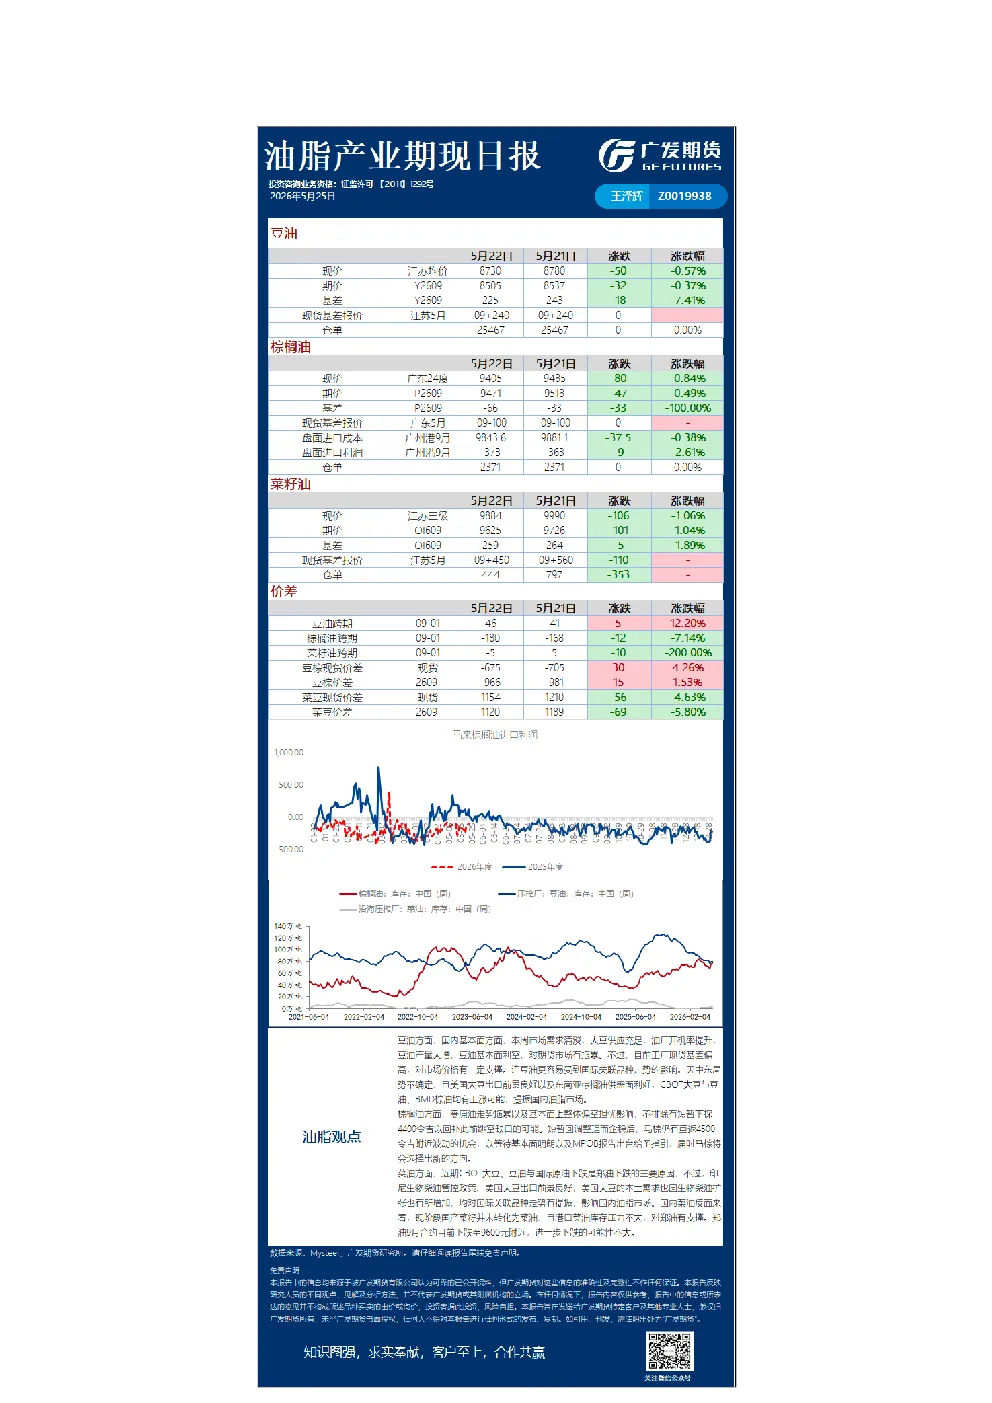
豆油
- 基本面:市场需求清淡,大豆供应充足,油厂开机率提升,豆油产量大增,利空期货市场。
- 现货:工厂现货基差偏高,对市场价格有一定支撑。
- 国际关联:受CBOT大豆、棕榈油走势影响,中东局势和美国大豆出口前景对市场有提振。
- 观点:连豆油易受国际品种影响,短期调整为主,关注基本面明朗和MPOB报告。
棕榈油
- 基本面:受原油走势拖累,基本面上整体偏空,可能短暂下探4400令吉回补缺口。
- 短期走势:短暂回调整理后企稳,有机会重返4500令吉附近波动,等待MPOB报告指引。
- 观点:马棕短期调整为主,关注基本面明朗和报告出台后的方向选择。
菜油
- 影响因素:CBOT大豆、豆油和原油下跌,印尼生物柴油政策、美国大豆出口和本土需求提振国际品种。
- 国内情况:国产菜籽未转化菜油,港口库存压力不大,对郑油有支撑。
- 价格:郑油9月合约下跌至9600元附近,进一步下跌可能性不大。
白糖
- ICE原糖:持续窄幅整理,受能源市场带动,预计短期延续14-16美分/磅区间震荡。
- 国内市场:资金情绪降温,期货持仓回落,基本面压力显现,价格延续偏弱。
- 现货:基差货源释放,制糖集团成交放缓,终端消费恢复力度有限,整体成交未放量。
- 进口:4月食糖进口量同比下滑,糖浆进口小幅增量,对国内糖价形成压制。
- 观点:国内糖市缺乏利好驱动,短期维持震荡偏弱格局。
棉花
- 国际市场:美国主产区降水缓解旱情,新棉植棉进度略快于往年,出口签约数据增加。
- 市场情绪:前期炒作告一段落,07合约持仓快速回落,逼仓风险解除。
- 国内市场:新棉长势良好,下游产业需求边际转弱,纺企采购偏谨慎。
- 政策:需关注国家抛储公告,若抛储量较大,供需格局改善,棉价承压;若不抛储或抛储量偏小,棉价仍有走强可能。
- 观点:美棉短期调整为主,国内棉价关注抛储政策和供需变化。
红枣
- 现货:高库存、弱需求,产区去库进度慢,贸易商出货意愿强,现货价格稳中偏弱。
- 新季担忧:新疆枣树进入初花期,厄尔尼诺下沙尘、高温干旱风险引发减产担忧。
- 价格支撑:8800附近底部支撑,限制下行空间。
- 观点:短期市场回归基本面,行情低位震荡,关注产区花期天气变化及库存消化进度。
苹果
- 现货市场:山东产区去库加快,客户问询增加,出口及电商开始找货,果农货价格触底企稳。
- 库存:全国主产区冷库库存同比增加,各产区走货速度提升。
- 价格:盘面反弹动力不足,新季增产预期压制上方空间,短期或维持7300-7800元/吨震荡。
- 观点:反转仍需库存去化加速或产区天气扰动等关键因素。
玉米
- 东北地区:贸易成本支撑较强,产区价格变化有限。
- 华北地区:腾库持续但受持粮主体低价借售影响,高上量持续性有限。
- 需求端:深加工企业库存下滑,饲料企业库存同比偏低,采购偏谨慎。
- 政策端:定向稻谷拍卖未定,利空基本消化。
- 替代端:新麦即将上市,丰产预期下价格偏弱,部分地区因降雨影响出现零星芽麦,饲料替代数量或增加。
- 观点:短期玉米处于弱平衡格局,替代增加及需求偏弱利空价格,但余粮逐步偏少及贸易成本使得底部支撑较强,盘面保持低位震荡,关注政策拍卖、天气及新麦价格和品质。
生猪
- 现货价格:逐步夯实底部,利空相对确认,宏观调控加强和轮储公告推动盘面企稳反弹。
- 产能:头部产能去化缓慢,中小仍有补产能举动,压制猪价上方空间,但产能监管机制持续收紧,市场对未来产能去化信心增加。
- 现货端:出栏压力下滑,鲜销需求改善,但出栏进度偏慢,关注后续出栏风险。
- 市场预期:月底集团缩量及压栏带动现货进一步回升。
- 观点:市场阶段性看好月底猪价,关注后续集团动作和二次育肥支撑,警惕出栏风险。
豆粕
鸡蛋
- 供应端:养殖端压栏惜售情绪明显,老鸡淘汰量偏少,新开产蛋鸡持续增加,市场供应逐步趋于宽松。
- 库存:产区出货加快,生产及流通环节库存偏低,对短期蛋价形成支撑。
- 需求端:天气进入高温高湿阶段,存储难度上升,果蔬消费替代效应增强,端午临近终端备货需求逐步释放。
- 市场心态:各环节市场信心增强,贸易商及终端拿货积极性尚可,但多雨天气导致存储风险上升。
- 观点:蛋价整体维持相对坚挺走势,但涨至高位后需警惕波动加大风险。