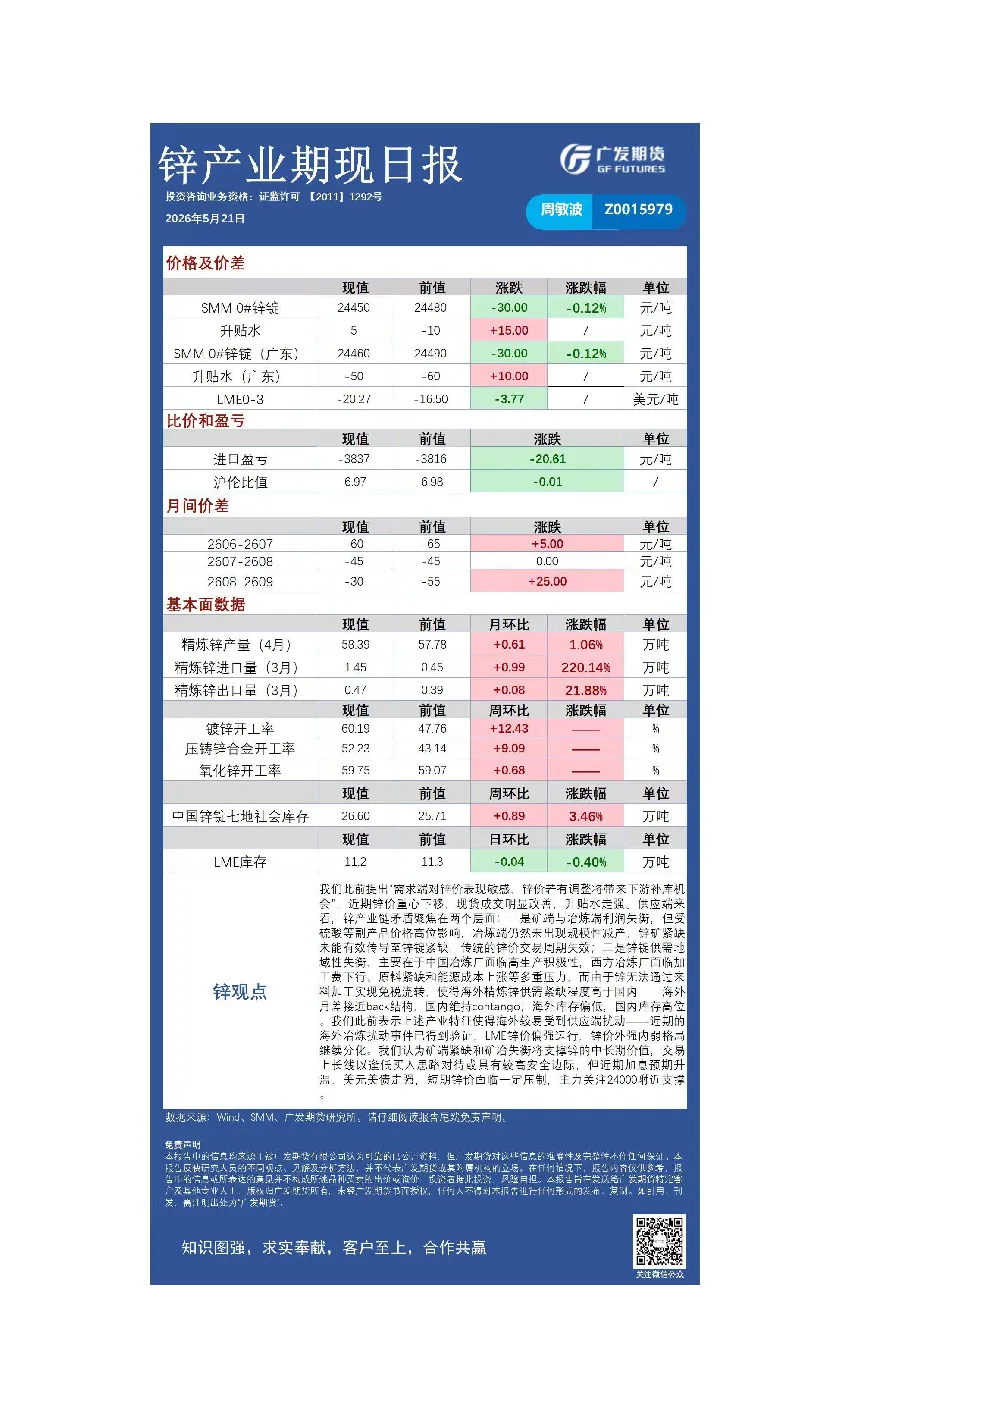
锌
- 核心观点:需求端对锌价敏感,锌价调整将带来下游补库机会。供应端矛盾集中在矿端与冶炼端利润失衡(受硫酸等副产品价格高位影响)以及锌锭供需地域性失衡(中国冶炼厂高积极性 vs 西方冶炼厂多重压力,海外精炼锌供需紧缺程度高于国内)。
- 关键数据:海外月差接近back结构,国内维持contango;海外库存偏低,国内库存高位。
- 研究结论:矿端紧缺和矿治失衡将支撑锌中长期价值,交易上长线逢低买入,短期面临加息预期升温、美元美债走强带来的压制,主力关注24000附近支撑。
铜
- 核心观点:铜价受“供应扰动+宏观逆风”影响冲高回落。供应端矿治矛盾仍存(TC持续创历史新低),需求端随价格上涨逐步走弱(新增订单增长乏力,SMM铜杆开工率、国内社库去化幅度低)。
- 关键数据:临近232调查截止日,CL价差走扩,美铜累库。
- 研究结论:中长期看好铜的逻辑(资本开支视角下的供应紧缺与新兴需求增量),但短期需求边际走弱、美元美债走强压制上行空间,价格波动或加剧,主力关注104000-105000支撑。
光伏、工业硅、镍、锡、不锈钢
- 概况:各产业板块简要提及,但正文内容较少,未提供详细分析。
铝合金
- 核心观点:供应端紧缺(废铝流通资源持续偏紧,反向开票政策收紧),需求端淡季(汽车产销量下滑,下游压铸企业订单低迷),库存端季节性淡季累库。
- 关键数据:湖北安徽等地区受反向开票政策影响明显,再生铝行业龙头企业开工率下滑至56.4%,国内再生铝合金锭社会库存连续五周累库。
- 研究结论:短期再生铝预计维持22800-23600元/吨区间窄幅震荡,方向性跟随原铝,后续关注终端消费恢复及政策对供应端减产规模的影响。
铝产业链
碳酸锂