工程机械行业运行分析
宏观及区域环境
2025年,中国宏观经济政策通过“政策托底需求”与“结构性融资分化”为工程机械行业注入内生韧性。财政政策加大逆周期调节力度,货币政策保持适度宽松,政策着力扩大内需并加快“人工智能+”竞争基石建设。国民经济总体平稳,但内需整体偏弱、房地产市场持续调整。2026年,宏观政策将继续实施积极有为的政策,扩大内需,新旧动能加速转换,为中长期发展提供支撑。
行业政策与监管环境
2025年以来,国家大规模设备更新和消费品以旧换新政策扩围实施,相关产业政策逐步落地,明确了高端化、智能化和绿色化的发展路径。主要政策包括:
- 2025年1月:加力扩围实施大规模设备更新和消费品以旧换新政策。
- 2025年8月:深入实施“人工智能+”行动的意见。
- 2025年9月:《机械行业稳增长工作方案(2025-2026年)》。
- 2025年12月:继续实施大规模设备更新和消费品以旧换新政策。
行业运行情况
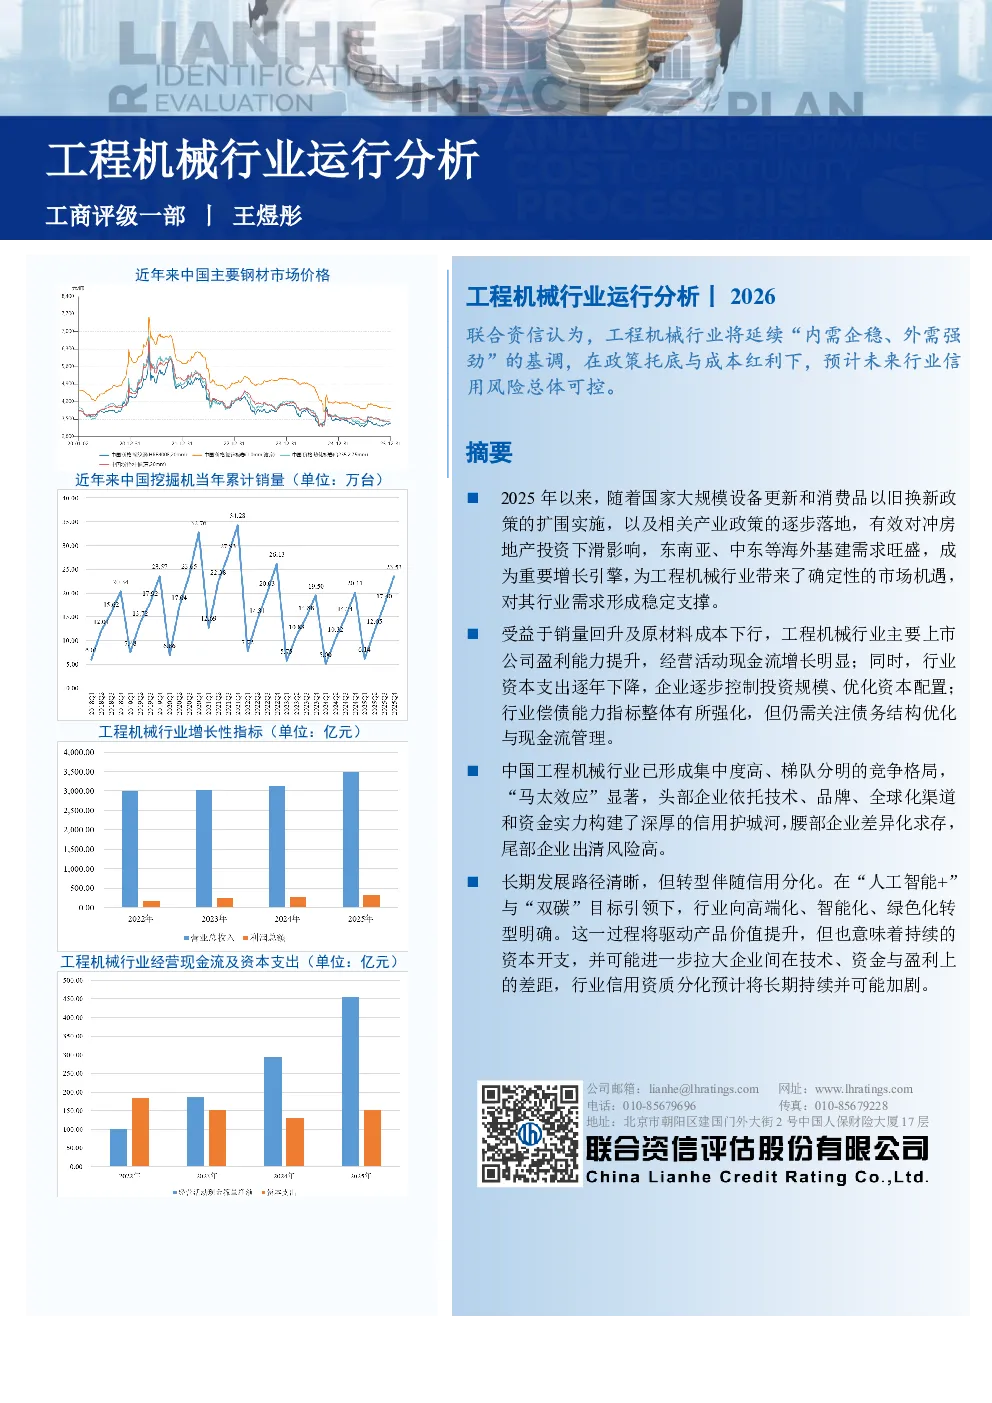
2025年,国内设备更新需求释放、国家重大基建项目陆续开工以及东南亚、中东等海外基建需求旺盛,推动行业呈现“内需企稳、外需强劲”的双轮驱动格局。主要上市公司营业总收入同比增长11.18%,利润总额同比增长20.96%。分产品看,挖掘机销量同比增长17.0%,装载机销量同比增长18.4%。上游钢材价格整体“波动下行”,成本下降有助于改善企业毛利率。需求端,全国房地产开发投资持续下降,房地产开发企业房屋施工面积不足。
行业竞争格局
中国工程机械行业已形成集中度高、梯队分明的竞争格局,“马太效应”显著。头部企业(徐工机械、三一重工、中联重科)掌握行业过半利润,构建了高壁垒;腰部企业通过差异化竞争策略在细分市场或区域拥有优势;尾部企业规模较小、品牌影响力弱,出清风险高。跨界新进者加速行业电动化、智能化转型,但并未颠覆现有整机格局。
行业财务状况
- 盈利水平及行业增长性:2025年,行业主要上市企业营业总收入同比增长11.18%,利润总额同比增长20.96%,营业利润率提升至9.41%,整体盈利能力增强。行业资产报酬率相对稳定,现金收入比均保持在100%以上。
- 杠杆水平:行业企业杠杆水平呈下降趋势,截至2025年底,资产负债率为55.26%,全部债务资本化比率为39.89%。
- 偿债水平:行业企业偿债能力指标整体有所强化,现金类资产/短期债务有所增长,经营活动现金流对债务的保障程度增强。
总结
2025年以来,国家政策支持、设备更新需求释放及海外市场强劲,推动工程机械行业稳健向好发展。主要上市公司盈利能力提升,经营活动现金流增长明显,行业资本支出逐年下降。短期来看,上游原材料价格保持相对低位,政策将继续支持行业需求,但成本红利空间已收窄。长期来看,行业向高端化、智能化、绿色化转型,驱动产品结构升级和价值提升,但这也意味着持续的资本开支,可能进一步拉大企业间差距。行业信用风险高度结构化分化,头部企业信用资质稳健,非上市、中小型企业面临多重挑战。预计2026年行业信用风险总体可控,但个体信用风险可能在行业分化中进一步暴露。