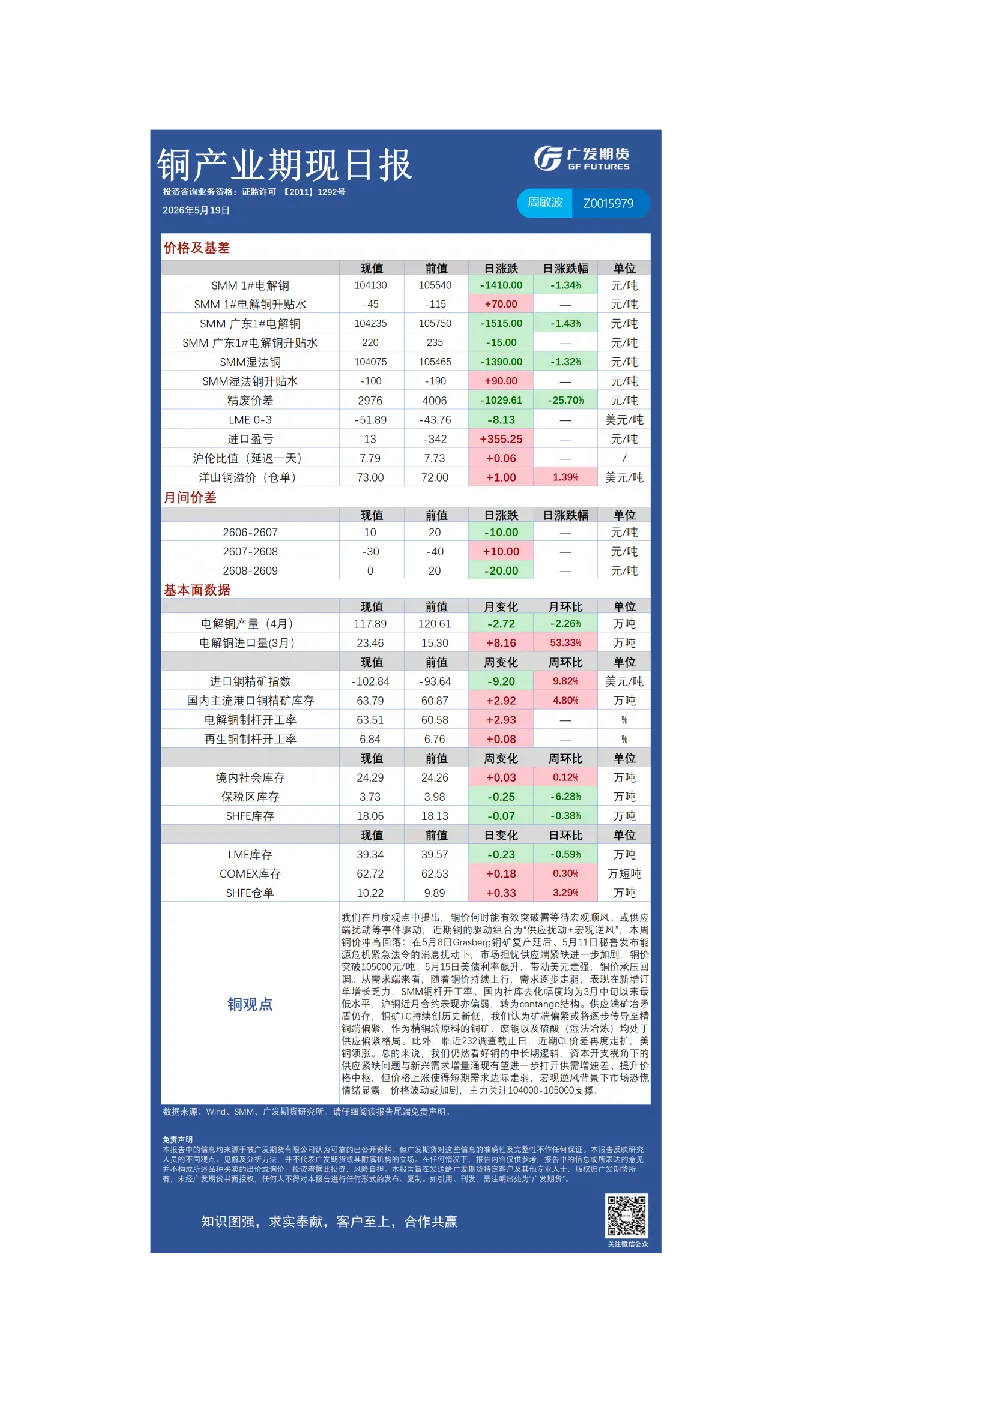
铜产业
- 核心观点:铜价有效突破需等待宏观顺风或供应端扰动。近期驱动组合为“供应扰动+宏观逆风”,价格冲高回落。
- 关键事件:Grasberg铜矿复产延后、秘鲁能源危机、美债利率上升带动美元走强。
- 供需分析:供应端矿治矛盾突出,TC持续创历史新低;需求端新增订单增长乏力,国内社库去化速度放缓,转为contango结构。
- 研究结论:矿端偏紧将逐步传导至精铜端,中长期看好铜价,但短期需求边际走弱,价格波动加剧,主力关注104000-105000支撑。
锌产业
- 核心观点:需求端对锌价敏感,库存累库明显,但需求具备韧性。
- 关键数据:海内外库存累库,海外月差接近back结构,国内维持contango。
- 供需分析:矿端与冶炼端利润失衡,海外冶炼厂面临多重压力,锌锭供需地域性失衡。
- 研究结论:矿端紧缺和矿冶失衡将支撑中长期价值,交易上长线逢低买入,但近期美债利率上行,美元走强使得金属价格短期承压,主力关注24000附近支撑。
工业硅产业
- 核心观点:丰水期供应压力增加,预计供需双旺,供应依旧充裕。
- 关键数据:库存和仓单继续增长,套利窗口关闭。
- 供需分析:前期套利窗口打开,后期产量和仓单将进一步增加。
- 研究结论:短线空单/看跌期权可止盈,中长线空单谨慎持有,关注产量调控、环保政策。
铝产业链
- 核心观点:再生铝合金跟随原铝价格触底反弹,供应端依旧紧张。
- 关键数据:废铝偏强运行,流通资源持续偏紧,反向开票政策收紧。
- 供需分析:供应同步承压,减产主要受需求走弱与政策收紧驱动。
- 研究结论:短期开工率仍有下行风险,若需求继续低迷且政策受限,库存端累库持续,主力关注相关支撑。
锡产业
不锈钢产业
碳酸锂产业
- 核心观点:期货盘面宽幅调整,基本面供应边际增量减少,需求整体维持韧性。
- 关键数据:Mineral Resources公告BaldHill锂矿将恢复运营,预计2027财年第一季度出货。
- 供需分析:国内新能源车终端数据边际好转,储能市场乐观,磷酸铁锂大慢环增,三元主要由出口驱动。
- 研究结论:基本面韧性之下价格底部支撑仍存,但前期盘面高估值下市场对利空消息敏感,短期可能维持宽幅调整,主力中枢参考区间内操作。
镍产业