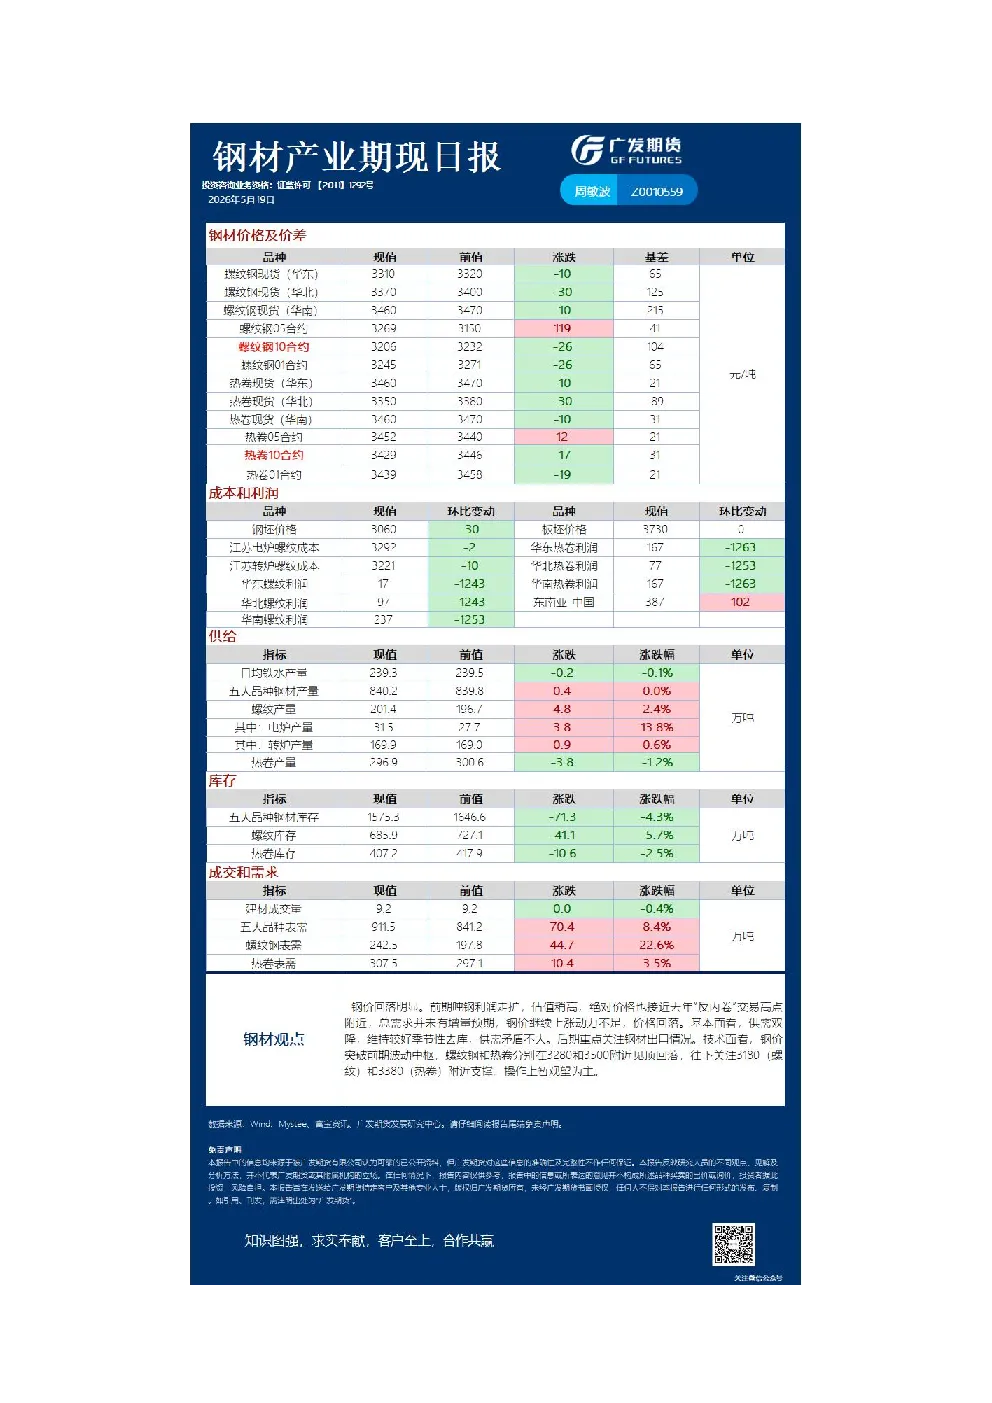
钢材观点
- 钢价回落原因:前期吨钢利润走扩导致估值偏高,绝对价格接近去年高点,但总需求无增量预期,钢价上涨动力不足,价格回落。
- 基本面分析:供需双降,季节性去库较好,供需矛盾不大。后期需关注钢材出口情况。
- 技术面分析:钢价突破前期波动中枢,螺纹钢和热卷分别在3280和3500附近见顶回落,下方关注3180(螺纹)和3380(热卷)附近支撑。
- 操作建议:暂观望为主。
铁矿石产业期现日报
- 市场表现:昨日铁矿主力合约震荡偏弱运行,宏观利多出尽,国内经济数据偏弱,尾盘黑色系跌幅放大。
- 宏观经济数据:地产销售同比降幅收窄,商品房待售面积同比小幅下滑,环比继续下滑,库存维持去化状态。
- 现货价格:铁矿现货价格小幅下跌,基差继续收窄,仍处于历史同期低位水平。
- 供需分析:铁矿处于供需转折阶段,供应存在增长预期,库存或转为小幅累库。
- 供应端:上周铁矿发运量环比大幅增长,巴西降雨影响消除,矿山财年冲量及非主流矿山发力,供应边际走强,到港量均值或2550-2650区间。
- 需求端:铁水产量环比微增,维持在高位水平,但受西南地区限产及出口排单影响,短期铁水增速放缓。成材供需矛盾有限,终端需求缺乏边际走强动能,短期炼钢需求边际增长空间有限。
- 库存端:到港中枢回升,港口库存去化放缓,供应增长预期下,后续铁矿或由去库转为小幅累库。
- 综合判断:铁矿石面临供给边际走强、铁水增速放缓的供需转弱格局,基差处于低位,但宏观扰动持续、铁水维持高位、海运费攀升仍对矿价有支撑。110美金向上将刺激非主流增量,短期压力位存在。
- 研究结论:预计09合约维持震荡偏弱运行,上方压力位参考820-830。
硅铁产业期现日报