核心观点
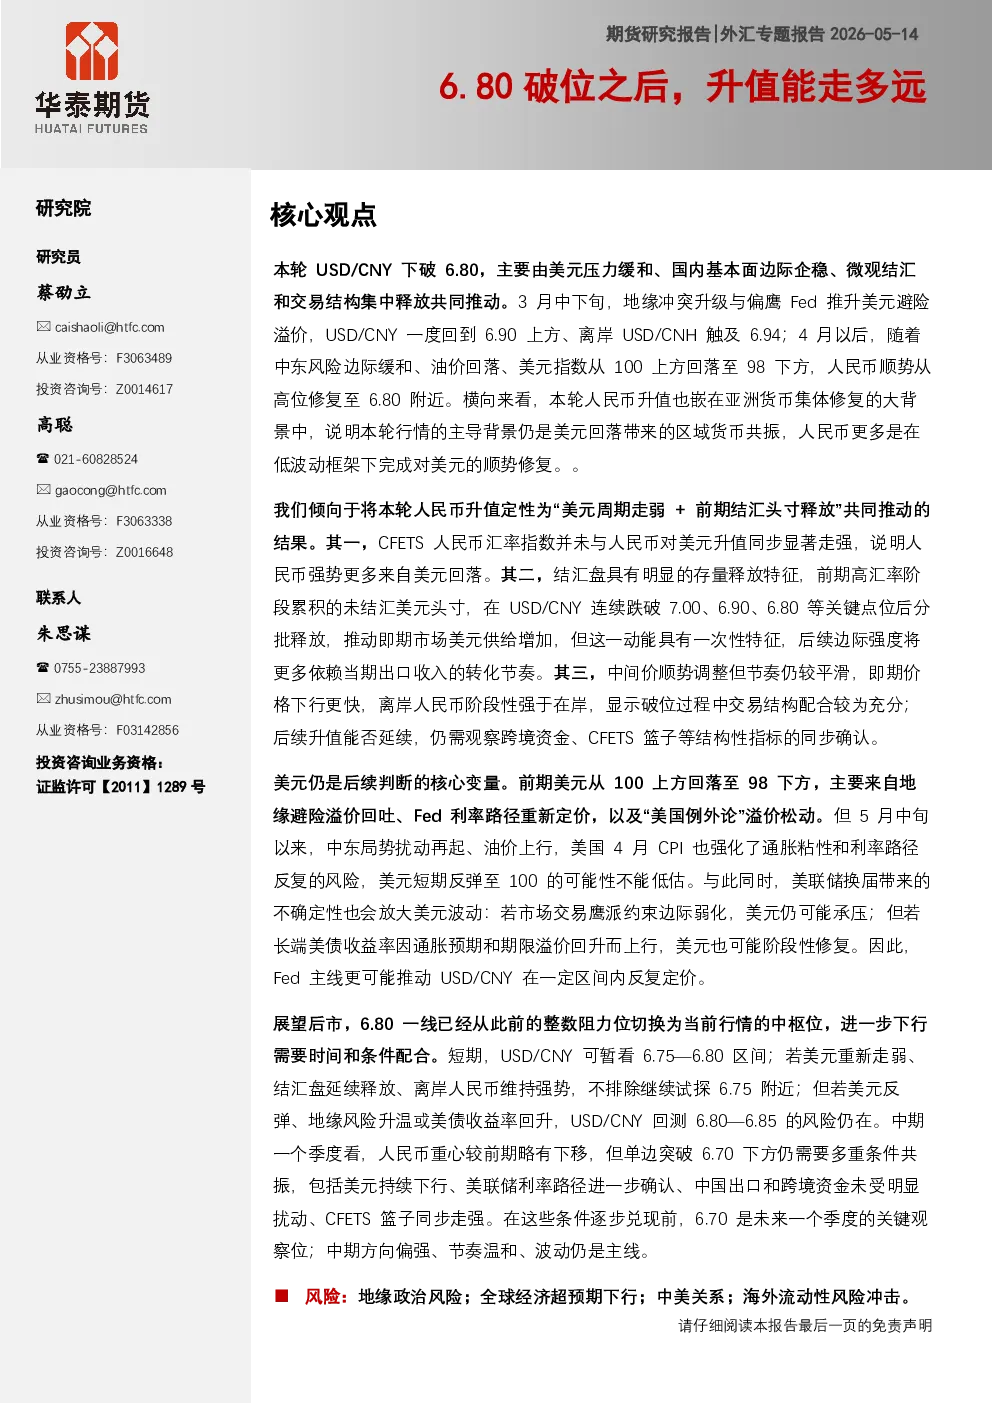
本轮人民币升值主要由美元压力缓和、国内基本面边际企稳、微观结汇和交易结构集中释放共同推动。3月中下旬,地缘冲突升级与偏鹰Fed推升美元避险溢价,USD/CNY一度回到6.90上方、离岸USD/CNH触及6.94;4月以后,随着中东风险边际缓和、油价回落、美元指数从100上方回落至98下方,人民币顺势从高位修复至6.80附近。本轮人民币升值嵌在亚洲货币集体修复的大背景中,说明美元回落仍是主导背景。
成因分析
-
美元走弱是首要解释变量
- 地缘溢价从“推升美元”转为“回吐美元”:3月强美元与4—5月弱美元是同一逻辑的两端。
- Fed路径反复与预期重定价:美元下跌交易的是鹰派约束弱化,而非现实宽松。
- 美联储换届带来的不确定性也会放大美元波动。
-
国内因素提供支撑
- 基本面边际改善,但更多体现为“底部企稳”和“预期修复”。
- 中间价顺势调整,但并未释放单边信号。
- CFETS篮子:人民币对一篮子货币的整体强度尚未形成趋势性抬升。
-
交易结构与微观资金面——破位动能
- 存量结汇释放:前期累积美元头寸转化为即期供给。
- 中间价节奏与离岸-在岸结构:破位过程中的价格信号,显示境外市场对弱美元的交易更激进。
关键分歧与走势研判
- 升值属性:驱动力主要来自美元回落,人民币自身因素仍在累积过程中。
- 美元周期:已进入新一轮下行通道,但阶段性反弹的间歇期风险不能低估。
- 汇率节奏:即便人民币升值方向延续,是否会以快速单边方式推进?
走势判断
- 短期:USD/CNY大概率进入“破位后高频双向波动”阶段,运行区间暂看6.75—6.85。
- 中期:未来一个季度USD/CNY更可能呈现“区间偏强、节奏温和”的格局,参考区间可放宽至6.70—6.9,基准中枢较前期略有下移,主要围绕6.75—6.80一带波动。
风险情景
- 中东局势或其他地缘风险再升级。
- 美国数据和Fed换届带来的预期修正。
- 贸易摩擦或国内基本面扰动。