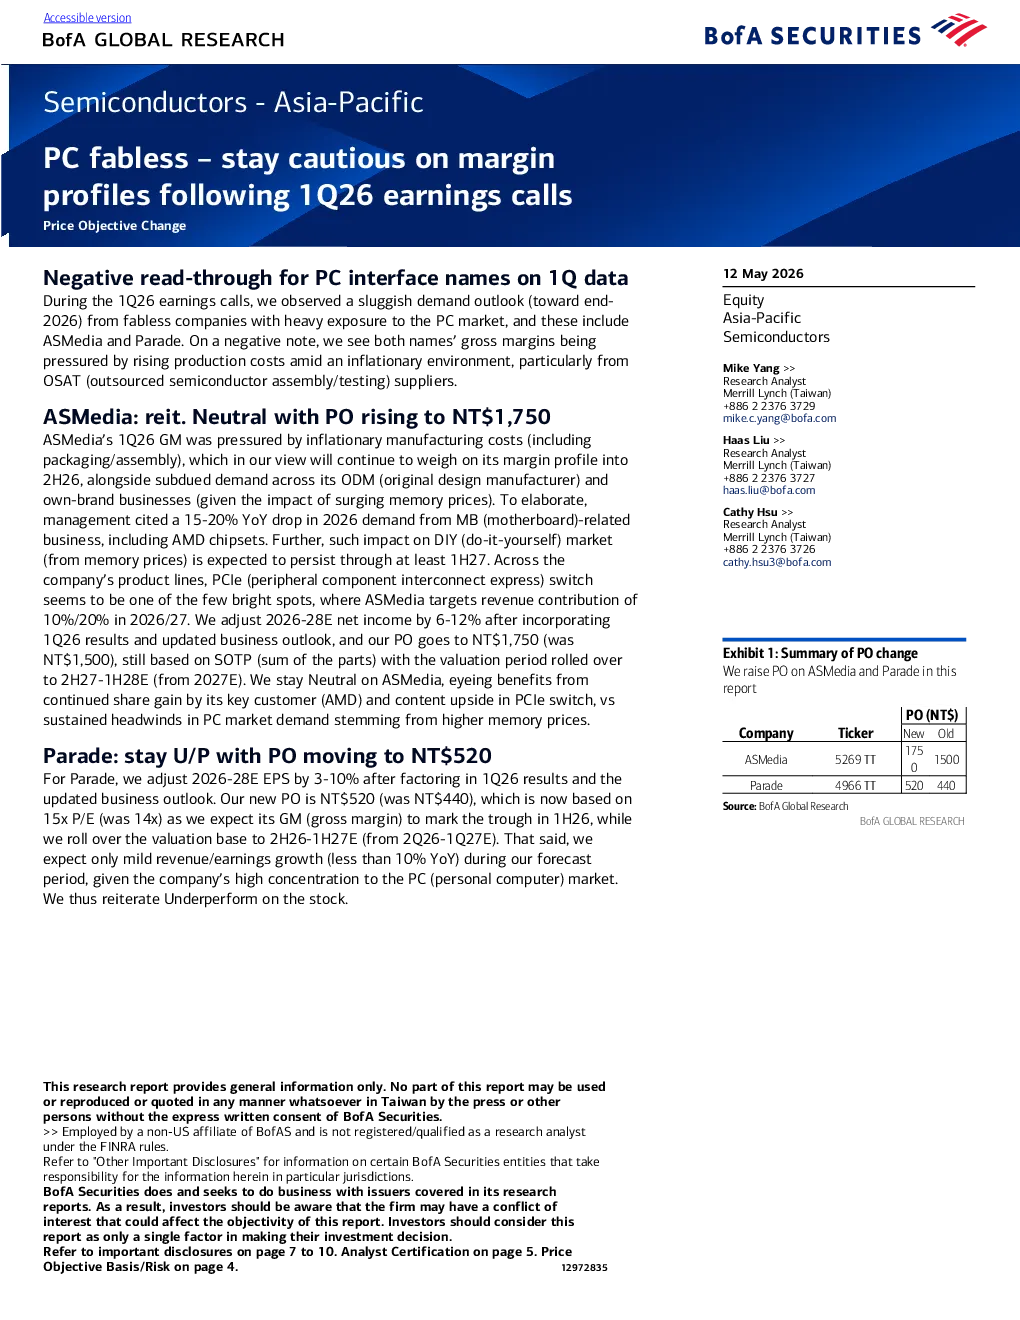
核心观点与风险提示
PC 接口芯片厂商的利润率面临压力,需谨慎关注其利润率表现。在 2026 年第一季度业绩电话会议中,我们观察到对 PC 市场敞口较大的无厂企业(如 ASMedia 和 Parade)的需求前景疲软(预计到 2026 年底)。负面消息是,两家公司的毛利率均受到通货膨胀环境下生产成本上升的压力,尤其是在外包半导体组装/测试 (OSAT) 供应商方面。
ASMedia 分析
- 2026 年第一季度毛利率受压:主要由于通货膨胀的制造成本(包括包装/组装)。
- 需求疲软:预计 2026 年来自主板 (MB) 相关业务的年增长率为 15-20%,包括 AMD 芯片组。DIY 市场也受到内存价格上涨的影响,预计这种影响将持续到至少 2027 年上半年。
- PCIe 开关是亮点:ASMedia 目标 PCIe 开关在 2026 年和 2027 年的收入贡献率为 10% 和 20%。
- 盈利预测调整:上调 2026-2028 年的净利润预测 6-12%,并将目标价上调至新台币 1,750 元,基于“各部分之和”(SOTP)方法,包括对核心业务的 2027 年预期市盈率 18 倍(2026-2028 年预期增长率 24%)、对 WT Micro 的 2027 年预期市盈率 11 倍(ASMedia 持有约 19% 股份并产生投资收益)以及约新台币 80 元的每股净现金。
- 投资建议:维持中性评级,看好其关键客户(AMD)的持续份额增长和 PCIe 开关的内容提升,同时关注 PC 市场需求疲软带来的持续压力。
Parade 分析
- 盈利预测调整:上调 2026-2028 年的每股收益预测 3-10%,并上调目标价至新台币 520 元,基于 2H26-1H27E 的 15 倍市盈率(此前为 14 倍),预计其毛利率在 2026 年上半年触底。
- 收入增长预期:预计在预测期内,公司的收入和收益增长温和(年增长率低于 10%),鉴于其对个人电脑 (PC) 市场的高度集中。
- 投资建议:维持“跑输”评级。
ASMedia 关键数据
- 目标价:新台币 1,750 元。
- 市盈率:基于 SOTP 方法,包括 2027 年预期市盈率 18 倍。
- 预期增长率:2026-2028 年预期增长率 24%。
- 每股净现金:约新台币 80 元。
Parade 关键数据
- 目标价:新台币 520 元。
- 市盈率:15 倍。
- 预期增长率:年增长率低于 10%。
风险提示
- ASMedia:
- 下行风险:PC 相关需求放缓、晶圆代工供应紧张、AMD 芯片设计业务份额损失。
- 上行风险:AMD 绑定销售表现良好、AMD 业务复苏快于预期、PC 终端市场需求好于预期。
- Parade:
- 下行风险:主要客户订单损失或大幅减少、数据中心 PCIe 重复器出货延迟、未能及时开发或推出新的标准/解决方案。
- 上行风险:PC 终端市场需求好于预期、产品组合好于预期,提升整体毛利率。