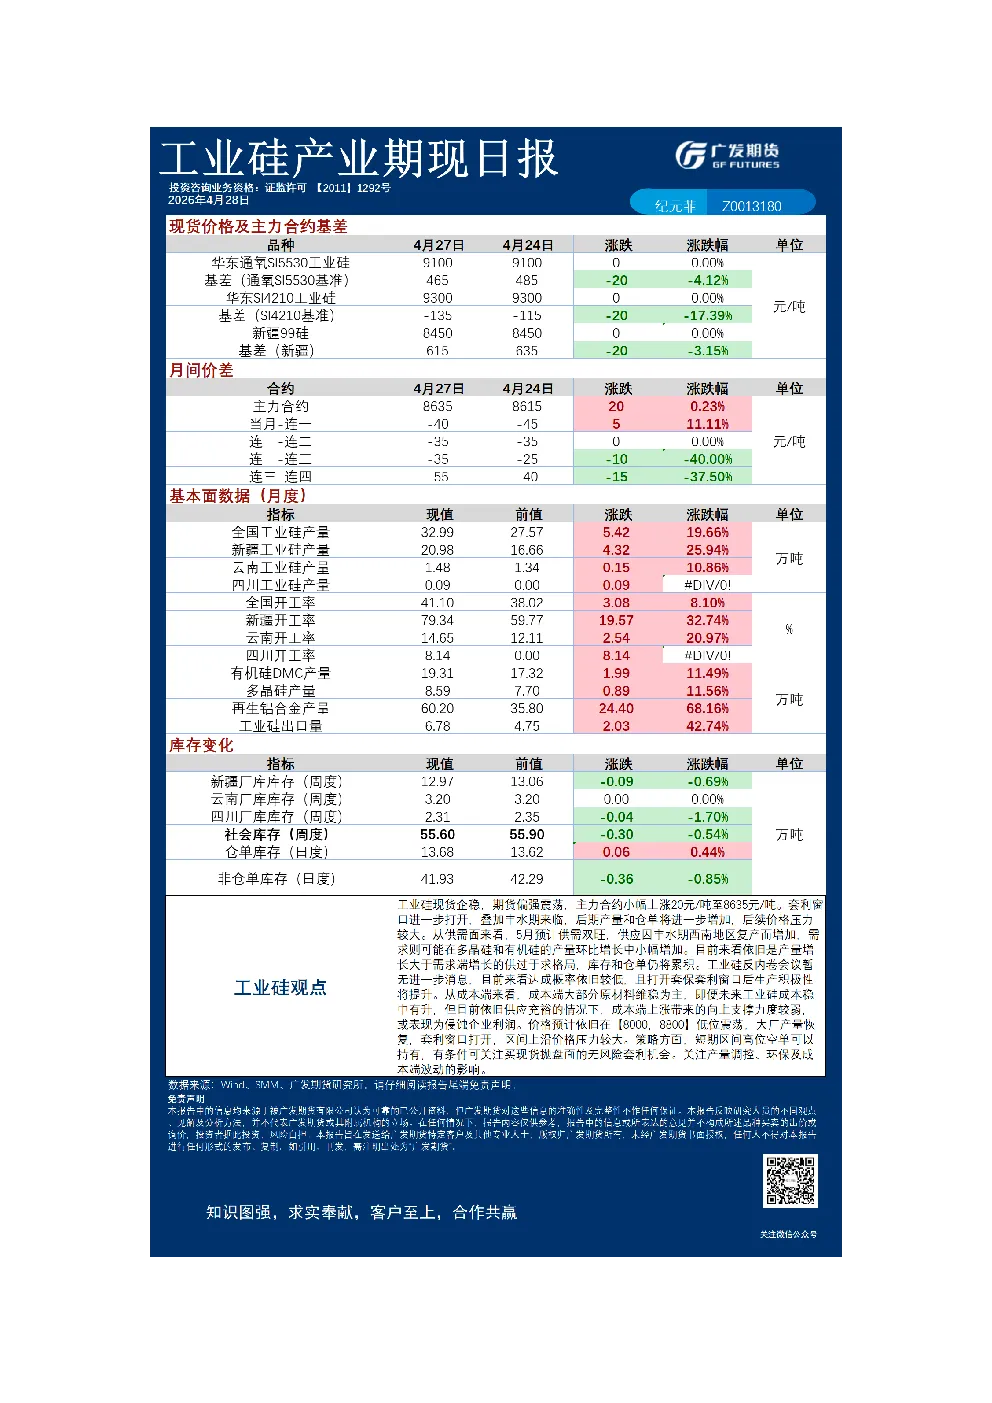
工业硅:现货企稳,期货偏强震荡。套利窗口打开,丰水期导致后期产量和仓单增加,价格压力较大。5月供需双旺,供应增加,需求小幅增长,但供应仍大于需求,库存累积。反内卷会议无进一步消息,成本端维稳,上涨支撑力度弱,或侵蚀利润。价格预计在8000-8800区间震荡。策略:短期区间高位空单持有,关注买现货抛盘面的无风险套利机会。关注产量调控、环保及成本端波动。
铜:终端需求边际走弱,铜价冲高回落。需求端走弱,新增订单增长乏力,铜杆开工率下行。供应端紧缺,矿端偏紧传导至精铜端。宏观层面,美元指数止跌企稳。中长期逻辑未变,供应紧缺与新兴需求提升价格中枢,短期价格高位抑制需求,存在阶段性调整机会。主力关注98000附近支撑。
锌:伦锌触及前期高位,锌价小幅回调。矿端与冶炼端利润失衡,冶炼端未规模性减产。锌锭供需地域性失衡,海外供需紧缺程度高于国内。矿端紧缺和矿冶失衡支撑中长期价值,长线逢低买入。海外矿山扰动、冶炼减产或库存下滑将带动LME近月合约走强。锌价进一步下跌空间有限,主力关注23000附近支撑。
铝:未提供具体内容。
镍:未提供具体内容。
铝合金:未提供具体内容。
不锈钢:未提供具体内容。
碳酸锂:期货偏强,主力合约LC2609上涨1.71%至180560。供应端消息面扰动较多,原料缺口扩大,下游排产和补库预期好转。基本面具备韧性,价格底部已抬升。短期主力维持偏强运行,主力中枢参考17.5-18.5万。关注估值和市场潜在复产预期。