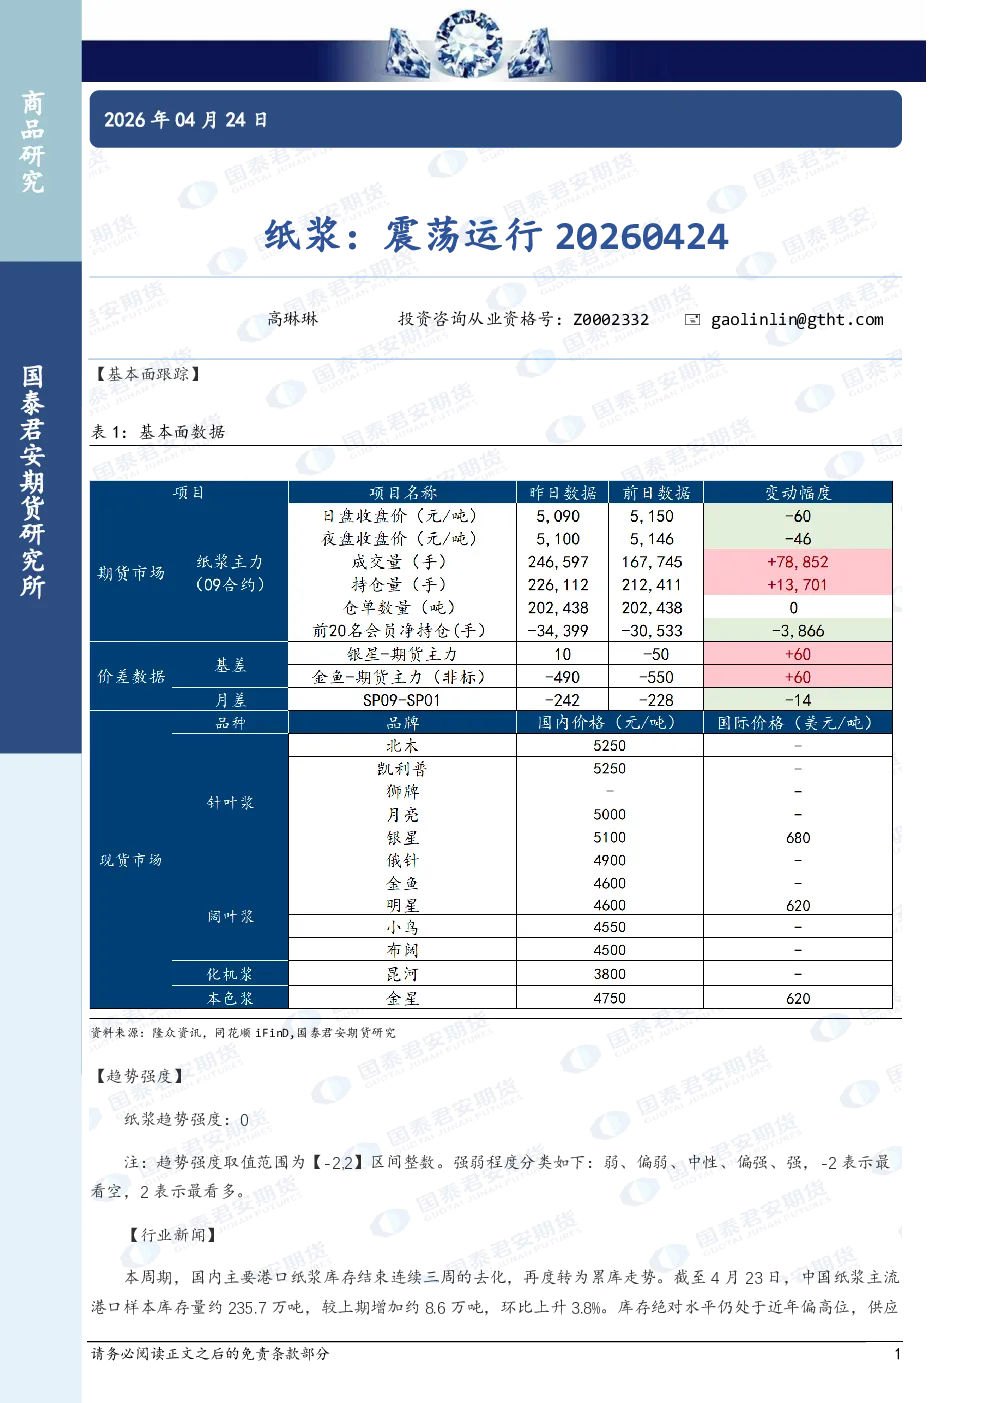
基本面跟踪与趋势强度
- 纸浆趋势强度:0(中性)
- 趋势强度取值范围为[-2,2]区间整数,其中-2表示最看空,2表示最看多。
行业新闻与库存情况
- 国内主要港口纸浆库存结束连续三周去化,转为累库走势。截至4月23日,主流港口样本库存量约235.7万吨,较上期增加约8.6万吨,环比上升3.8%。
- 库存绝对水平仍处于近年偏高位,供应宽松格局未发生根本改变。
- 货市场方面,各品牌针叶浆货源充足,贸易商可选择性较多,部分持货商为加快出货,实际成交存在商谈空间。
- 期货市场方面,纸浆主力合约在5050-5180元/吨区间震荡,对现货形成一定情绪指引,但仓单库存仍维持在20万吨以上,近月合约交割压力犹存。
需求层面分析
- 需求层面表现延续疲软态势,成为制约浆价上行的核心因素。
- 二季度正值浆纸行业传统淡季,下游原纸市场整体需求不振。
- 文化纸方面,纸厂开工率维持在50%-60%的偏低水平。
- 白卡纸受终端消费疲软影响,价格提涨困难,纸厂利润承压。
- 生活用纸企业同样面临出货放缓的问题。
- 纸厂对原料纸浆的采购心态偏谨慎,普遍维持刚需补库、小单成交的策略。
- 本轮浆价上涨后,下游询盘虽有增加,但实际成交多集中于低价货源,高价浆成交相对清淡。
研究结论
- 供应端充裕的货源限制了价格上涨的空间。
- 需求端缺乏增量驱动,难以对浆价形成持续有力的支撑。
- 整体来看,纸浆价格震荡运行,短期内缺乏明确方向性变化。