蛋氨酸拐点在即,VA高景气周期
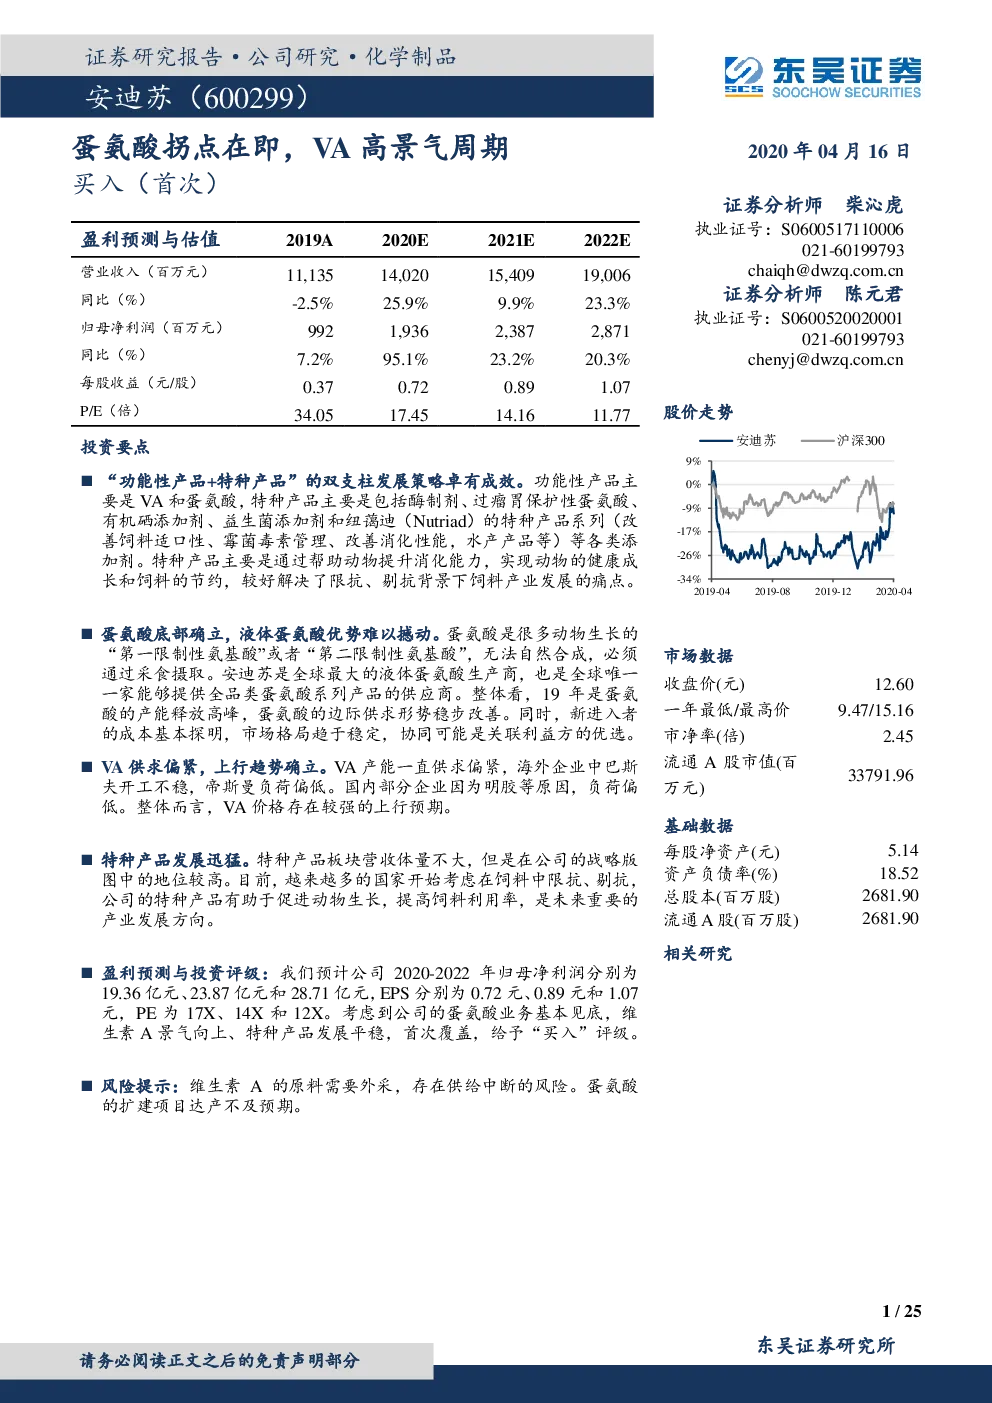
买入(首次) 证券分析师柴沁虎执业证号:S0600517110006021-60199793chaiqh@dwzq.com.cn证券分析师陈元君执业证号:S0600520020001021-60199793chenyj@dwzq.com.cn 投资要点 “功能性产品+特种产品”的双支柱发展策略卓有成效。功能性产品主要是VA和蛋氨酸,特种产品主要是包括酶制剂、过瘤胃保护性蛋氨酸、有机硒添加剂、益生菌添加剂和纽蔼迪(Nutriad)的特种产品系列(改善饲料适口性、霉菌毒素管理、改善消化性能,水产产品等)等各类添加剂。特种产品主要是通过帮助动物提升消化能力,实现动物的健康成长和饲料的节约,较好解决了限抗、剔抗背景下饲料产业发展的痛点。 蛋氨酸底部确立,液体蛋氨酸优势难以撼动。蛋氨酸是很多动物生长的“第一限制性氨基酸”或者“第二限制性氨基酸”,无法自然合成,必须通过采食摄取。安迪苏是全球最大的液体蛋氨酸生产商,也是全球唯一一家能够提供全品类蛋氨酸系列产品的供应商。整体看,19年是蛋氨酸的产能释放高峰,蛋氨酸的边际供求形势稳步改善。同时,新进入者的成本基本探明,市场格局趋于稳定,协同可能是关联利益方的优选。 收盘价(元)12.60一年最低/最高价9.47/15.16市净率(倍)2.45流通A股市值(百万元)33791.96 VA供求偏紧,上行趋势确立。VA产能一直供求偏紧,海外企业中巴斯夫开工不稳,帝斯曼负荷偏低。国内部分企业因为明胶等原因,负荷偏低。整体而言,VA价格存在较强的上行预期。 基础数据 每股净资产(元)5.14资产负债率(%)18.52总股本(百万股)2681.90流通A股(百万股)2681.90 特种产品发展迅猛。特种产品板块营收体量不大,但是在公司的战略版图中的地位较高。目前,越来越多的国家开始考虑在饲料中限抗、剔抗,公司的特种产品有助于促进动物生长,提高饲料利用率,是未来重要的产业发展方向。 盈利预测与投资评级:我们预计公司2020-2022年归母净利润分别为19.36亿元、23.87亿元和28.71亿元,EPS分别为0.72元、0.89元和1.07元,PE为17X、14X和12X。考虑到公司的蛋氨酸业务基本见底,维生素A景气向上、特种产品发展平稳,首次覆盖,给予“买入”评级。 风险提示:维生素A的原料需要外采,存在供给中断的风险。蛋氨酸的扩建项目达产不及预期。 内容目录 1.1.实际控制人持股比例较高....................................................................................................41.2.功能性产品和特种产品双支柱发展....................................................................................51.2.1.业务始终聚焦动物营养以及健康解决方案..............................................................51.2.2. “欧洲平台+中国平台”双基地布局..............................................................................61.2.3. “功能性产品+特种产品”双支柱战略..........................................................................71.2.4.研发驱动是公司的核心竞争力..................................................................................71.3.公司盈利拐点隐现................................................................................................................8 2.蛋氨酸业务底部确认......................................................................................................................8 2.1.蛋氨酸是性价比最高的限制性氨基酸................................................................................92.1.1.液体蛋氨酸在禽类养殖业的优势难以撼动..............................................................92.1.2.水产养殖是包膜蛋氨酸的发力点............................................................................102.2.蛋氨酸具有较高的技术壁垒...............................................................................................112.3.蛋氨酸的产能投放高峰已经结束.......................................................................................112.4.中国市场液体蛋氨酸渗透率有望进一步提高..................................................................14 3.维生素A供求偏紧,价格上行确立...........................................................................................14 3.1. VA市场是典型的寡头垄断市场.........................................................................................153.2. VA生产具有较高的技术壁垒.............................................................................................153.3.安迪苏的柠檬醛主要外购..................................................................................................173.4. VA供求偏紧,价格有望进入上行周期.............................................................................17 4.特种产业是公司战略发展方向....................................................................................................18 4.1.酶制剂是特种产品的核心业务之一..................................................................................184.2.过瘤胃保护蛋氨酸是特种产品的核心业务之一..............................................................194.3.营养健康类产品是发展速度最快的特种产品之一..........................................................194.3.1.益生菌是应对饲料限抗的解决方案........................................................................194.3.2.公司有机硒产品系基于羟基蛋氨酸开发的创新型有机硒源................................204.3.3.丁酸盐和植物提取物是肠道平衡解决方案的补充................................................204.4.纽蔼迪(Nutriad)和公司的传统特种产品有较好协同..................................................204.4.1.适口性产品................................................................................................................214.4.2.霉菌毒素管理产品....................................................................................................214.4.3.饲料保鲜类产品........................................................................................................214.4.4.水产产品....................................................................................................................21 6.1.基本假设..............................................................................................................................226.2.盈利预测与估值..................................................................................................................22 图表目录 图1:公司股权结构(截至2019年年报)......................................................................................4图2:公司的主要生产基地分布........................................................................................................6图3:公司主要板块的营收构成(亿元)........................................................................................8图4:公司主要板块的毛利率(%).................................................................................................8图5:蛋氨酸的性价比较高................