油缸龙头地位稳固,液压泵阀国产替代加速
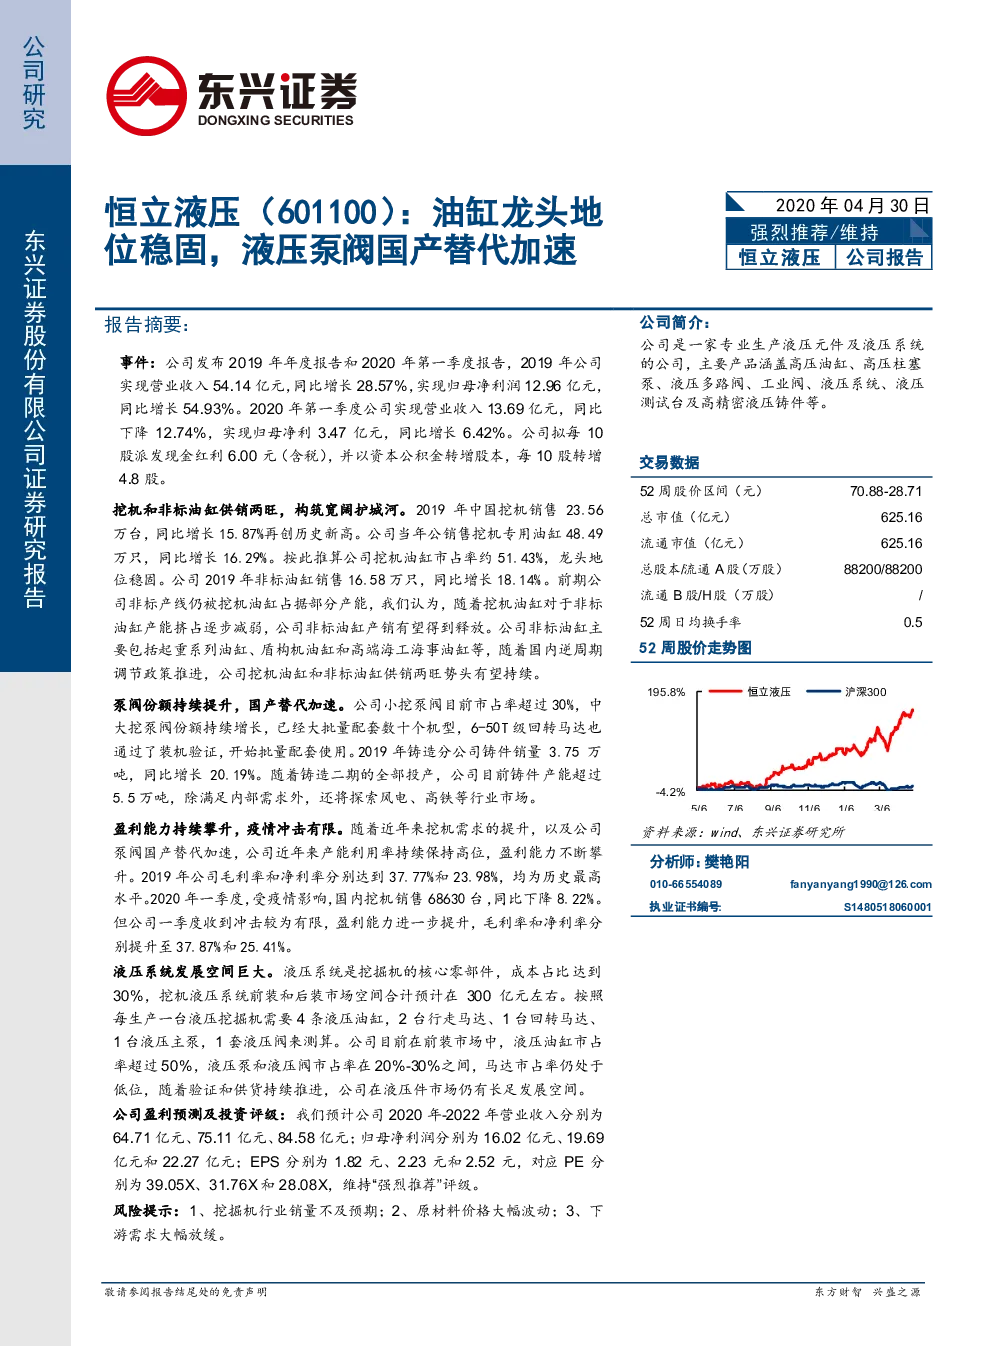
公司简介: 报告摘要: 公司是一家专业生产液压元件及液压系统的公司,主要产品涵盖高压油缸、高压柱塞泵、液压多路阀、工业阀、液压系统、液压测试台及高精密液压铸件等。 事件:公司发布2019年年度报告和2020年第一季度报告,2019年公司实现营业收入54.14亿元,同比增长28.57%,实现归母净利润12.96亿元,同比增长54.93%。2020年第一季度公司实现营业收入13.69亿元,同比下降12.74%,实现归母净利3.47亿元,同比增长6.42%。公司拟每10股派发现金红利6.00元(含税),并以资本公积金转增股本,每10股转增4.8股。 挖机和非标油缸供销两旺,构筑宽阔护城河。2019年中国挖机销售23.56万台,同比增长15.87%再创历史新高。公司当年公销售挖机专用油缸48.49万只,同比增长16.29%。按此推算公司挖机油缸市占率约51.43%,龙头地位稳固。公司2019年非标油缸销售16.58万只,同比增长18.14%。前期公司非标产线仍被挖机油缸占据部分产能,我们认为,随着挖机油缸对于非标油缸产能挤占逐步减弱,公司非标油缸产销有望得到释放。公司非标油缸主要包括起重系列油缸、盾构机油缸和高端海工海事油缸等,随着国内逆周期调节政策推进,公司挖机油缸和非标油缸供销两旺势头有望持续。 泵阀份额持续提升,国产替代加速。公司小挖泵阀目前市占率超过30%,中大挖泵阀份额持续增长,已经大批量配套数十个机型,6-50T级回转马达也通过了装机验证,开始批量配套使用。2019年铸造分公司铸件销量3.75万吨,同比增长20.19%。随着铸造二期的全部投产,公司目前铸件产能超过5.5万吨,除满足内部需求外,还将探索风电、高铁等行业市场。 盈利能力持续攀升,疫情冲击有限。随着近年来挖机需求的提升,以及公司泵阀国产替代加速,公司近年来产能利用率持续保持高位,盈利能力不断攀升。2019年公司毛利率和净利率分别达到37.77%和23.98%,均为历史最高水平。2020年一季度,受疫情影响,国内挖机销售68630台,同比下降8.22%。但公司一季度收到冲击较为有限,盈利能力进一步提升,毛利率和净利率分别提升至37.87%和25.41%。 分析师:樊艳阳 010-66554089fanyanyang1990@126.com执 业 证书编号:S1480518060001 液压系统发展空间巨大。液压系统是挖掘机的核心零部件,成本占比达到30%,挖机液压系统前装和后装市场空间合计预计在300亿元左右。按照每生产一台液压挖掘机需要4条液压油缸,2台行走马达、1台回转马达、1台液压主泵,1套液压阀来测算。公司目前在前装市场中,液压油缸市占率超过50%,液压泵和液压阀市占率在20%-30%之间,马达市占率仍处于低位,随着验证和供货持续推进,公司在液压件市场仍有长足发展空间。 公司盈利预测及投资评级:我们预计公司2020年-2022年营业收入分别为64.71亿元、75.11亿元、84.58亿元;归母净利润分别为16.02亿元、19.69亿元和22.27亿元;EPS分别为1.82元、2.23元和2.52元,对应PE分别为39.05X、31.76X和28.08X,维持“强烈推荐”评级。 风险提示:1、挖掘机行业销量不及预期;2、原材料价格大幅波动;3、下游需求大幅放缓。 分析师简介 樊艳阳 中国人民大学经济学院本科及硕士,3年财经媒体上市公司从业经验,主要跟踪新能源汽车产业链、机械行业,2016年加入民生证券,2017年加入东兴证券。 分析师承诺 负责本研究报告全部或部分内容的每一位证券分析师,在此申明,本报告的观点、逻辑和论据均为分析师本人研究成果,引用的相关信息和文字均已注明出处。本报告依据公开的信息来源,力求清晰、准确地反映分析师本人的研究观点。本人薪酬的任何部分过去不曾与、现在不与,未来也将不会与本报告中的具体推荐或观点直接或间接相关。 风险提示 本证券研究报告所载的信息、观点、结论等内容仅供投资者决策参考。在任何情况下,本公司证券研究报告均不构成对任何机构和个人的投资建议,市场有风险,投资者在决定投资前,务必要审慎。投资者应自主作出投资决策,自行承担投资风险。 免责声明 本研究报告由东兴证券股份有限公司研究所撰写,东兴证券股份有限公司是具有合法证券投资咨询业务资格的机构。本研究报告中所引用信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述证券的买卖出价或征价,投资者据此做出的任何投资决策与本公司和作者无关。 我公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为这些公司提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为我公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。如引用、刊发,需注明出处为东兴证券研究所,且不得对本报告进行有悖原意的引用、删节和修改。 本研究报告仅供东兴证券股份有限公司客户和经本公司授权刊载机构的客户使用,未经授权私自刊载研究报告的机构以及其阅读和使用者应慎重使用报告、防止被误导,本公司不承担由于非授权机构私自刊发和非授权客户使用该报告所产生的相关风险和责任。 行业评级体系 公司投资评级(以沪深300指数为基准指数): 以报告日后的6个月内,公司股价相对于同期市场基准指数的表现为标准定义: 强烈推荐:相对强于市场基准指数收益率15%以上;推荐:相对强于市场基准指数收益率5%~15%之间;中性:相对于市场基准指数收益率介于-5%~+5%之间;回避:相对弱于市场基准指数收益率5%以上。 行业投资评级(以沪深300指数为基准指数): 以报告日后的6个月内,行业指数相对于同期市场基准指数的表现为标准定义:看好:相对强于市场基准指数收益率5%以上;中性:相对于市场基准指数收益率介于-5%~+5%之间;看淡:相对弱于市场基准指数收益率5%以上。