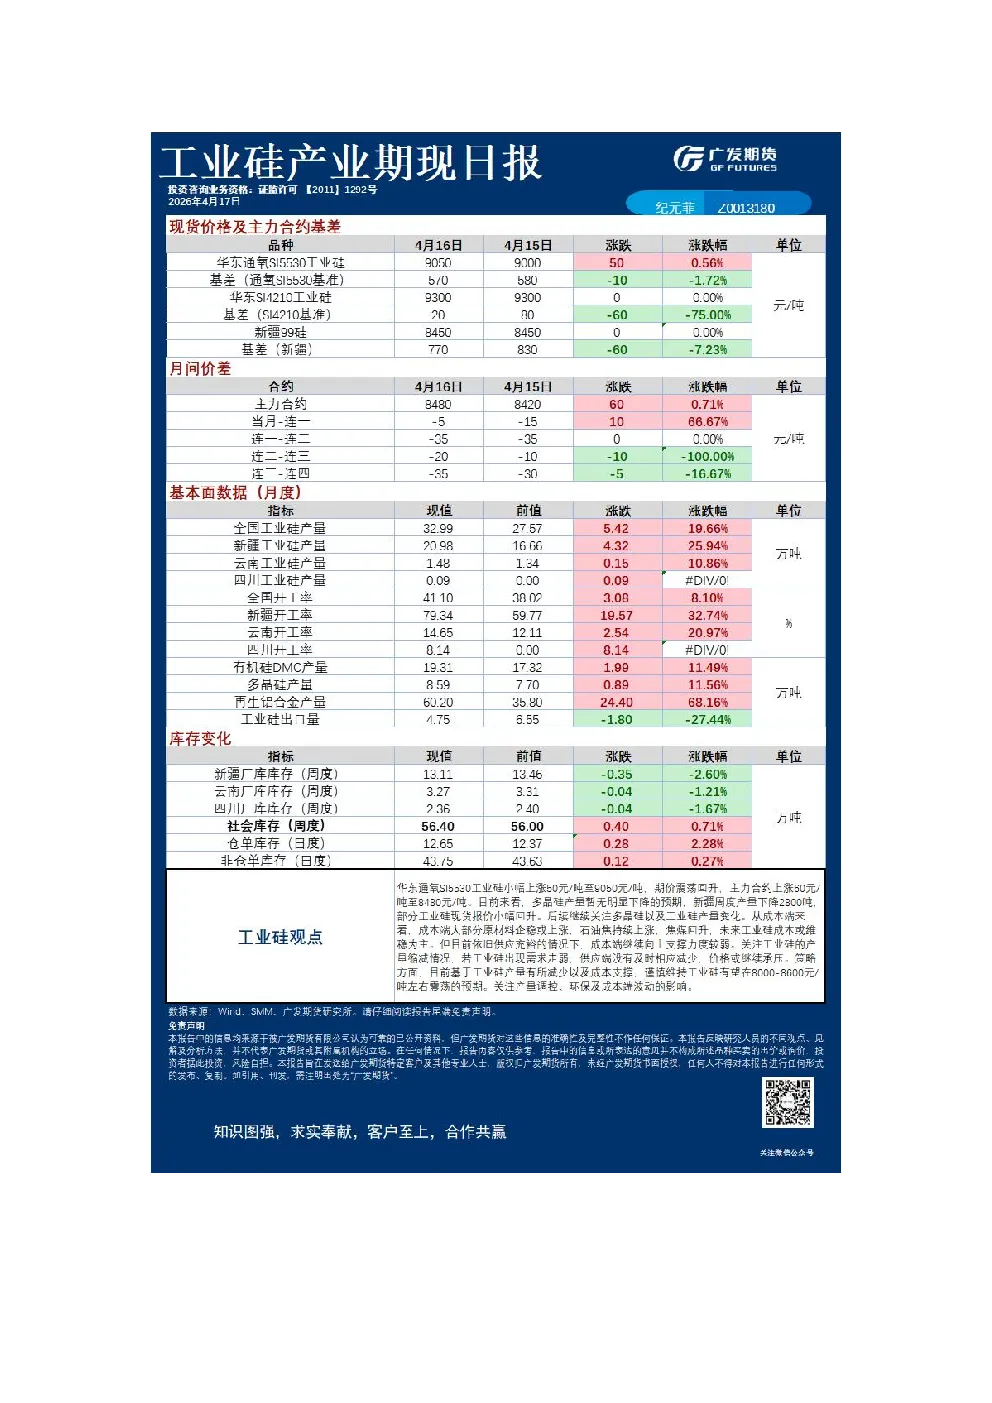
华东通氧SI5530工业硅小幅上涨50元/吨至9050元/吨,期价震荡回升,主力合约上涨60元/吨至8480元/吨。多晶硅产量暂无明显下降预期,新疆周度产量下降2800吨,部分工业硅现货报价小幅回升。后续关注多晶硅及工业硅产量变化。成本端大部分原材料企稳或上涨,石油焦持续上涨,焦煤回升,未来工业硅成本或维稳为主。供应充裕情况下,成本端向上支撑力度较弱。关注工业硅产量缩减情况,若需求走弱且供应端未及时减少,价格或继续承压。策略方面,谨慎维持工业硅在8000-8600元/吨左右震荡的预期,关注产量调控、环保及成本端波动影响。
光伏产业方面,现货继续下跌,盘面给到套保空间,多晶硅期价承压。N型复投料35150元收盘价为39380元/吨。套保意愿增强导致盘面承压。供需面暂无明显反转,通过合作调控产量和价格的难度较大。周度数据来看,多晶硅产量维稳,硅片产量小幅下降,两者库存小幅上涨,均导致价格承压。全产业链价格均承压下跌,反映需求平平。短期供过于求格局未改变,高库存压力未缓解,价格或将继续下行。价格能否反弹取决于企业缩减产量、出清落后产能的举措能否落地,以及下游需求能否进一步增长。交易策略方面,价格或在3-4万区间震荡,关注后期反内卷会议举措及减产进度、需求恢复情况。
锡产业方面,投资咨询业务资格:证监许可【2011】1292号。具体内容未在提供的文本中展开。
铜产业方面,投资咨询业务资格:证监许可【2011】1292号。具体内容未在提供的文本中展开。
不锈钢产业方面,投资咨询业务资格:证监许可【2011】1292号。具体内容未在提供的文本中展开。
镍产业方面,投资咨询业务资格:证监许可【2011】1292号。具体内容未在提供的文本中展开。
铝合金产业方面,低库存及国内去库预期三重支撑,成本驱动下ADC12价格中框同步上移。需求环比走弱,当前下游采购,行业盈利空间持续收窄。废铝方面,美伊谈判反复令市场情绪偏谨慎,但废铝供应持续偏紧,进口废铝到港减少、国内反向开票政策推升合规货源溢价,废铝报价高位坚挺,对ADC12价格形成部分支撑。供应端,再生铝龙头企业开工率环比下降0.1个百分点至59.4%,部分中小企业计划阶段性停产。社会库存延续去化但节奏明显放缓。短期内ADC12价格将延续宽幅震荡,预计运行区间23000-24500元/吨,方向性跟随电解铝波动,重点关注节后消费表现及宏观情绪变化。
铝产业链方面,投资咨询业务资格:证监许可【201】1292号。具体内容未在提供的文本中展开。
锌产业方面,澳洲炼油厂火灾背景下,市场担忧能源成本上升扰动供应端,锌价震荡偏强运行。矿端与冶炼端利润分配不均,预期2026年锌矿增量低于去年,4月矿山复产后,锌矿TC走势偏弱。冶炼端尚未出现规模性减产的原因在于副产品利润较高,冶炼端的脆弱性愈发显著,尤其是海外冶炼厂面临高能源成本冲击,冶炼成本将对锌价形成支撑。精炼锌矛盾点主要在于海内外分配不均,国内冶炼厂存在成本优势,国内锌锭产量及库存水平高于海外,若海外炼厂出现减产,内外比价或进一步走弱,打开锌锭出口空间,海外现货升贴水也先一步企稳于国内。需求端相对稳健,加工行业开工率维持稳定,考虑到加工行业成品库存/原料库存比值仍位于低位,后续仍存在补库空间,叠加锌锭出口预期,因此国内锌锭库存压力有限,需关注二季度社库去化情况。总的来说,在冶炼成本支撑、旺季下游补库、出口空间有望打开的预期下,锌价大幅下跌空间或有限,交易层面以低买思路为主,主力关注23000附近支撑。
碳酸锂产业方面,昨日碳酸锂期货大幅上涨,主力合约LC2609上涨4.2至176000。消息面利多发酵叠加权益板块共振,午后主力增仓上行涨幅扩大。市场交易柴油供应短缺对于澳洲锂矿生产运营的影响,炼油厂火灾事件加剧资金的担忧情绪;股票市场多家新能源企业数据高眼,提振二级市场情绪形成共振。基本面而言,碳酸锂的周度产量数据维持小幅增加,冶炼加工开工率维持偏高,项目产能爬坡稳定放量,后续核心供应关注点仍然集中在原料端矛盾和新项目投产进度。需求整体维持韧性,预期有所改善。车销数据目前偏弱,四月初受清明节假日影响成交节奏偏缓,后续关注带电量提升及出口方面的带动。储能仍然预期乐观,头部企业基本维持满产,二季度的需求确定性较强。在刚性订单之下材料开工预计仍稳健,结构上磷酸铁锂环增,三元表现相对偏弱,市场对5月排产预期好转。上周社会环节延续累库,幅度稍有缓和,上游冶炼厂库存继续增加,电芯厂和贸易商库存也有所累积,下游库存持稳为主。总体上,供应端潜在的矛盾预期强化,资金乐观情绪主导下盘面持续强势,基本面现实具备韧性,下游排产和补库预期也有好转,价格底部支撑强化,短期盘面预计保持偏强运行,观察18万附近突破情况。