研报总结
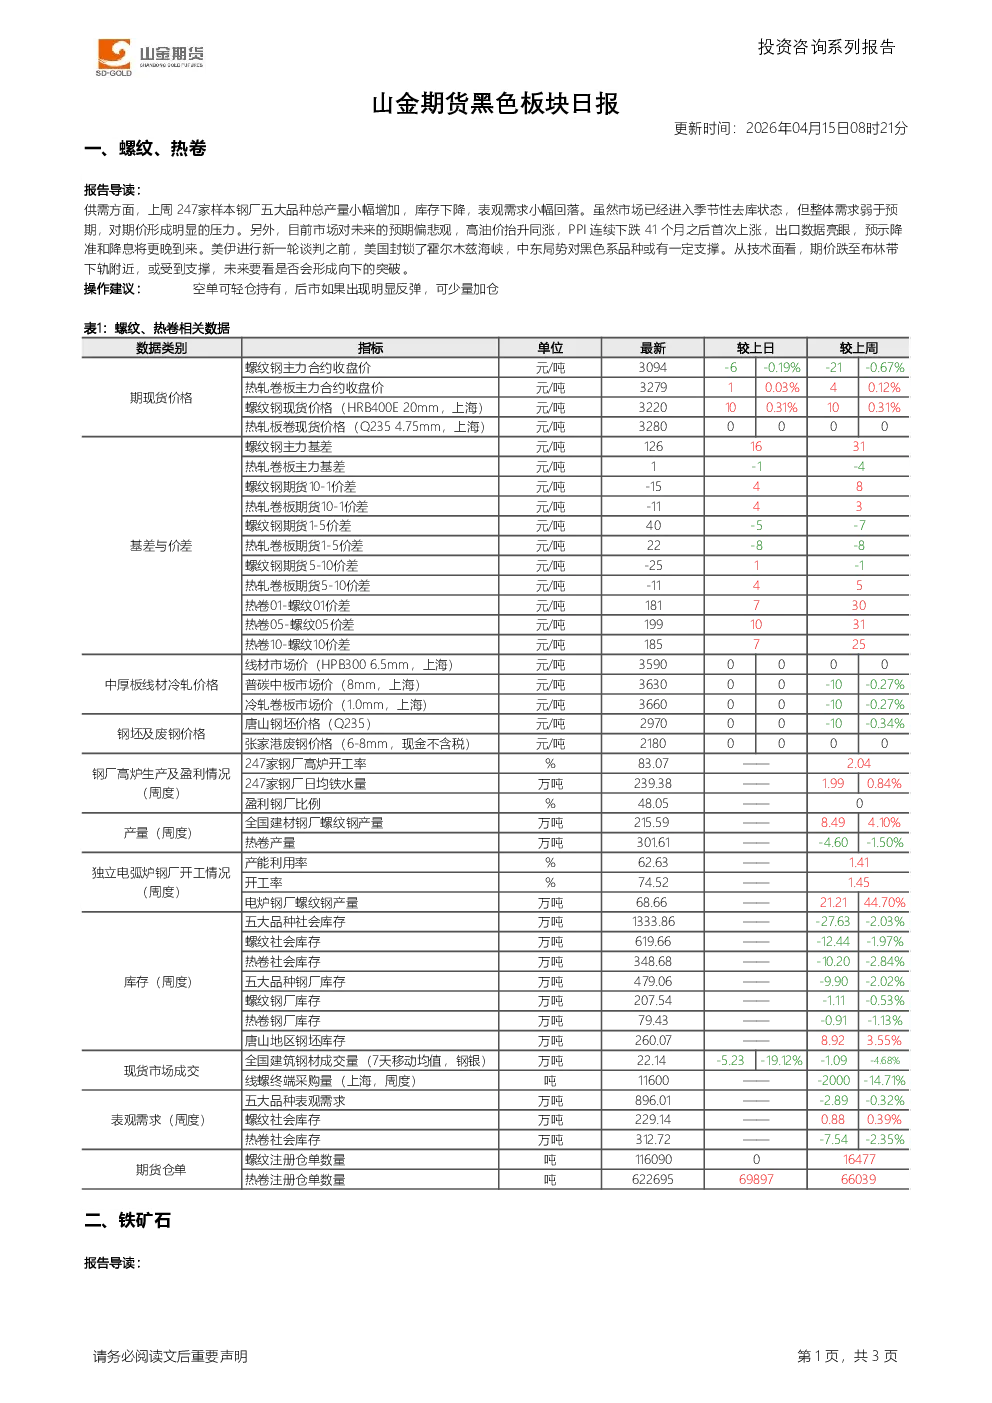
一、螺纹、热卷
- 供需情况:上周247家样本钢厂五大品种总产量小幅增加,库存下降,表观需求小幅回落。市场进入季节性去库状态,但整体需求弱于预期,对期价形成压力。
- 市场预期:市场对未来预期偏悲观,高油价、PPI连续下跌41个月首次上涨、出口数据亮眼等因素预示降准和降息将更晚到来。美伊谈判前,中东局势对黑色系品种或有一定支撑。
- 技术面:期价跌至布林带下轨附近,或受支撑,未来关注是否形成向下突破。
- 操作建议:空单可轻仓持有,若后市出现明显反弹,可少量加仓。
二、铁矿石
- 需求情况:市场处于消费高峰期,上周247家样本钢厂五大钢材品种产量反弹,终端需求回落,日均铁水产量环比上涨2.0万吨至239.4万吨,高炉接近满产,终端需求不及预期,铁水产量上涨空间有限。
- 库存情况:近期铁矿石发运快速改善,到港量上升,港口库存环比回落,但仍处于历史纪录高位。
- 技术面:期价跌破下方重要颈线支撑位,短线形成向下突破,可能继续下跌。
- 操作建议:空单可轻仓持有,若后市出现明显反弹,可少量加仓。
产业资讯
- 世界钢铁协会预测:2026年全球钢铁需求量微增0.3%至17.24亿吨,2027年加速增长2.2%至17.62亿吨。
- 卫星数据:2026年4月6日-4月12日,澳大利亚、巴西七个主要港口铁矿石库存总量1458.3万吨,环比下降30.4万吨,库存规模小幅回落,但仍处于年初以来的次高位。
- 欧盟政策:欧盟达成初步协议,将钢铁进口量削减近半,并对超额进口征收50%关税,以保护欧盟钢铁业。
(资讯和数据来源:iFind、Wind、Bloomberg、MySteel、SMM)