主要观点
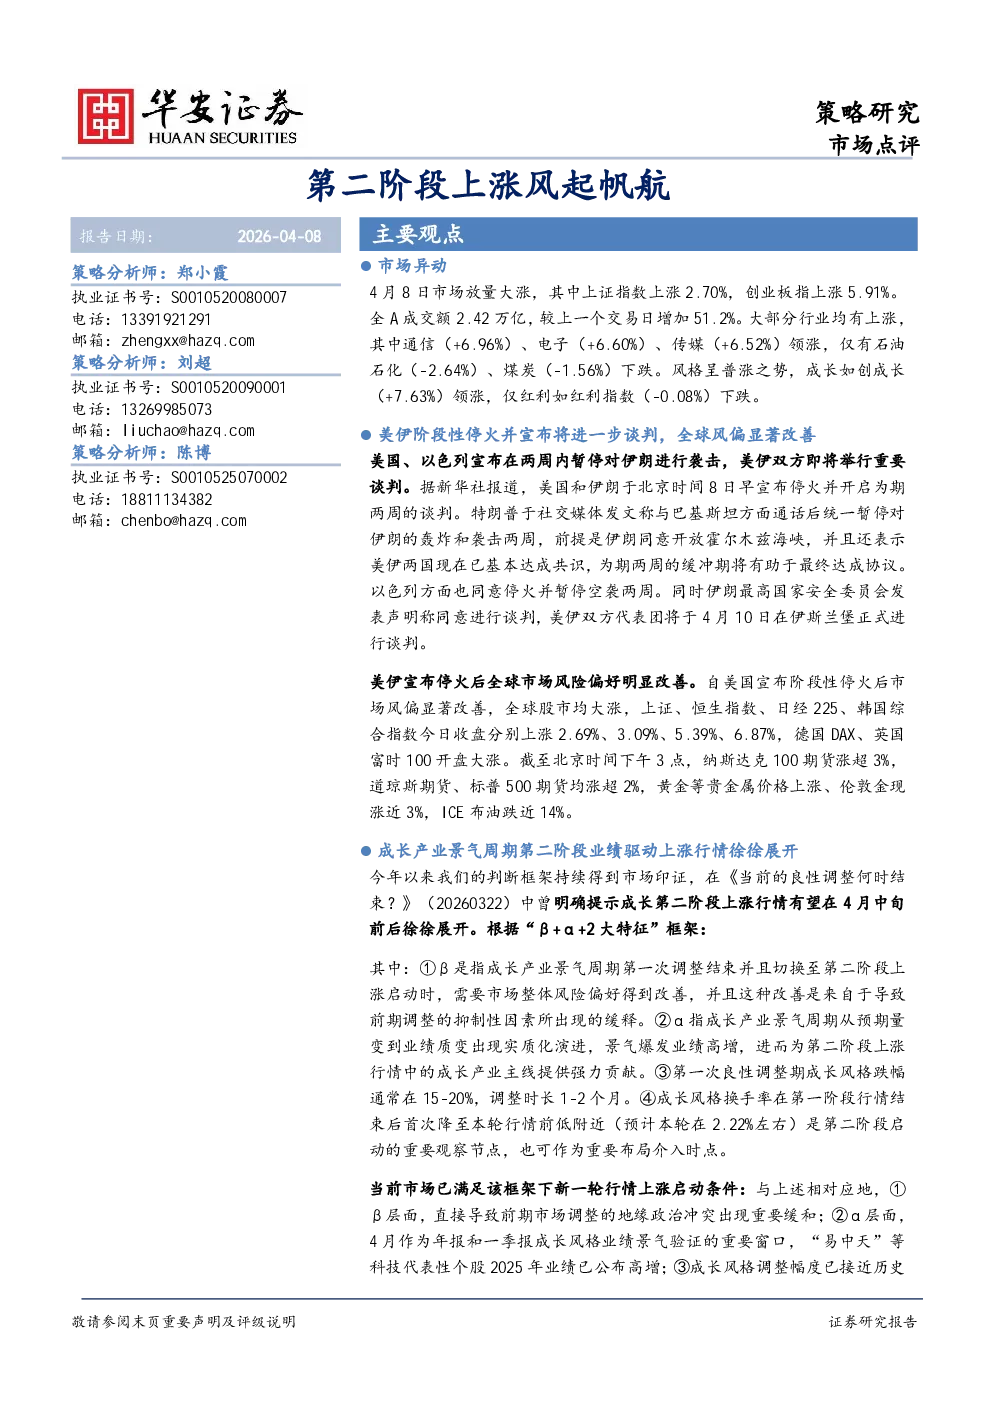
4月8日市场放量大涨,上证指数上涨2.70%,创业板指上涨5.91%,全A成交额2.42万亿,较上一个交易日增加51.2%。大部分行业上涨,通信(+6.96%)、电子(+6.60%)、传媒(+6.52%)领涨,仅石油石化(-2.64%)、煤炭(-1.56%)下跌。风格呈普涨,成长如创成长(+7.63%)领涨,仅红利指数(-0.08%)下跌。
美伊停火及市场影响
美伊宣布在两周内暂停对伊朗袭击并开启谈判,全球风险偏好显著改善。全球股市均大涨,上证、恒生指数、日经225、韩国综合指数分别上涨2.69%、3.09%、5.39%、6.87%,纳斯达克100期货涨超3%,道琼斯期货、标普500期货均涨超2%。
成长产业景气周期分析
根据“β+α+2大特征”框架,当前市场满足新一轮行情上涨启动条件:
- β层面:地缘政治冲突缓和,市场风险偏好改善。
- α层面:4月为年报和一季报验证窗口,部分科技个股业绩高增。
- 调整幅度:成长风格最大跌幅达13%,接近历史可比区间下沿,调整时间已达2个月。
- 换手率:4月7日成长风格换手率降至2.3%,与阈值2.22%相当。
因此,成长风格进入第二阶段盈利驱动的上涨行情。
配置策略
- AI算力及配套链:作为产业周期核心支撑,CPO、PCB方向业绩强劲,存储、半导体设备链、储能链等具备高景气和业绩高增长。应用端如机器人、游戏、软件等偶见主题性机会。
- 涨价景气领域:储能链条受海内外需求共振,景气度持续抬升;机械设备受益工程机械景气上行和多主题辐射;存储及半导体供不应求,景气步入超级上行周期。
风险提示
美伊谈判不顺、特朗普关税政策不确定性、美股反弹中断等。
分析师声明与免责声明
报告署名分析师具有证券投资咨询执业资格,报告信息来源于合规渠道,不构成投资建议,投资者据此决策与本公司无关。