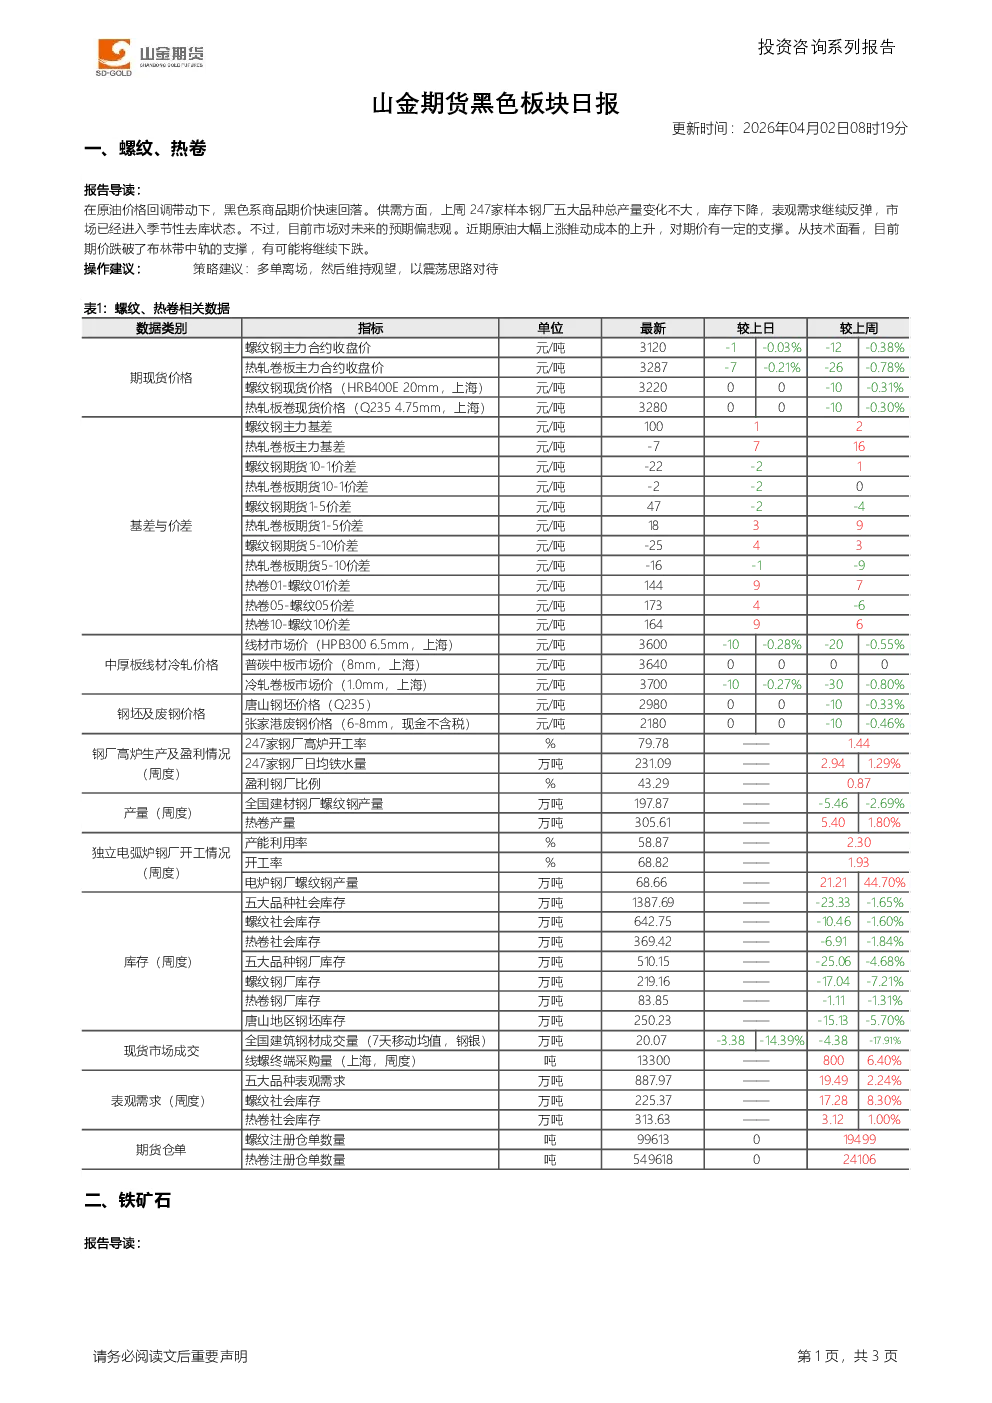
一、螺纹、热卷
- 核心观点:黑色系商品期价受原油价格回调影响快速回落,供需方面钢厂产量变化不大,库存下降,表观需求反弹,市场进入季节性去库状态,但市场预期偏悲观。原油上涨推动成本支撑期价,技术面跌破布林带中轨支撑,可能继续下跌。
- 操作建议:多单离场,维持观望,以震荡思路对待。
- 关键数据:上周247家样本钢厂五大品种总产量变化不大,库存下降,表观需求反弹。
二、铁矿石
- 核心观点:需求方面进入消费旺季,铁水产量环比上涨2.9万吨至231.2万吨,回升幅度收窄。原油价格上涨抬升生产成本,短期澳洲天气影响港口发运提振期价,但发运预计将改善。近期到港量上升,港口库存环比回落但仍处历史高位。
- 操作建议:多单离场,维持观望,以震荡思路对待。
- 关键数据:上周铁水产量环比上涨2.9万吨至231.2万吨,港口库存仍处历史纪录高位。
产业资讯
- 建材:全国建材产量476.3万吨,较上周增加2.94万吨;总库存1381.7万吨,较上周减少58.17万吨;表需534.47万吨,较上周增加14.46万吨。
- 热卷:全国热卷产量409.15万吨,较上周增加4.21万吨;总库存531.73万吨,较上周增加3.01万吨;表需406.14万吨,较上周减少11.16万吨。
- 大秦铁路:开始为期30天的春季集中修施工,为迎峰度夏能源运输奠定基础,期间日运量确保100万吨。
- 玻璃:全国深加工样本企业订单天数均值回升12.3%至6.86天,同比降幅16.3%;原片库存下降0.96%至7.9天,同比下降19.41%。