焦煤与钢材市场
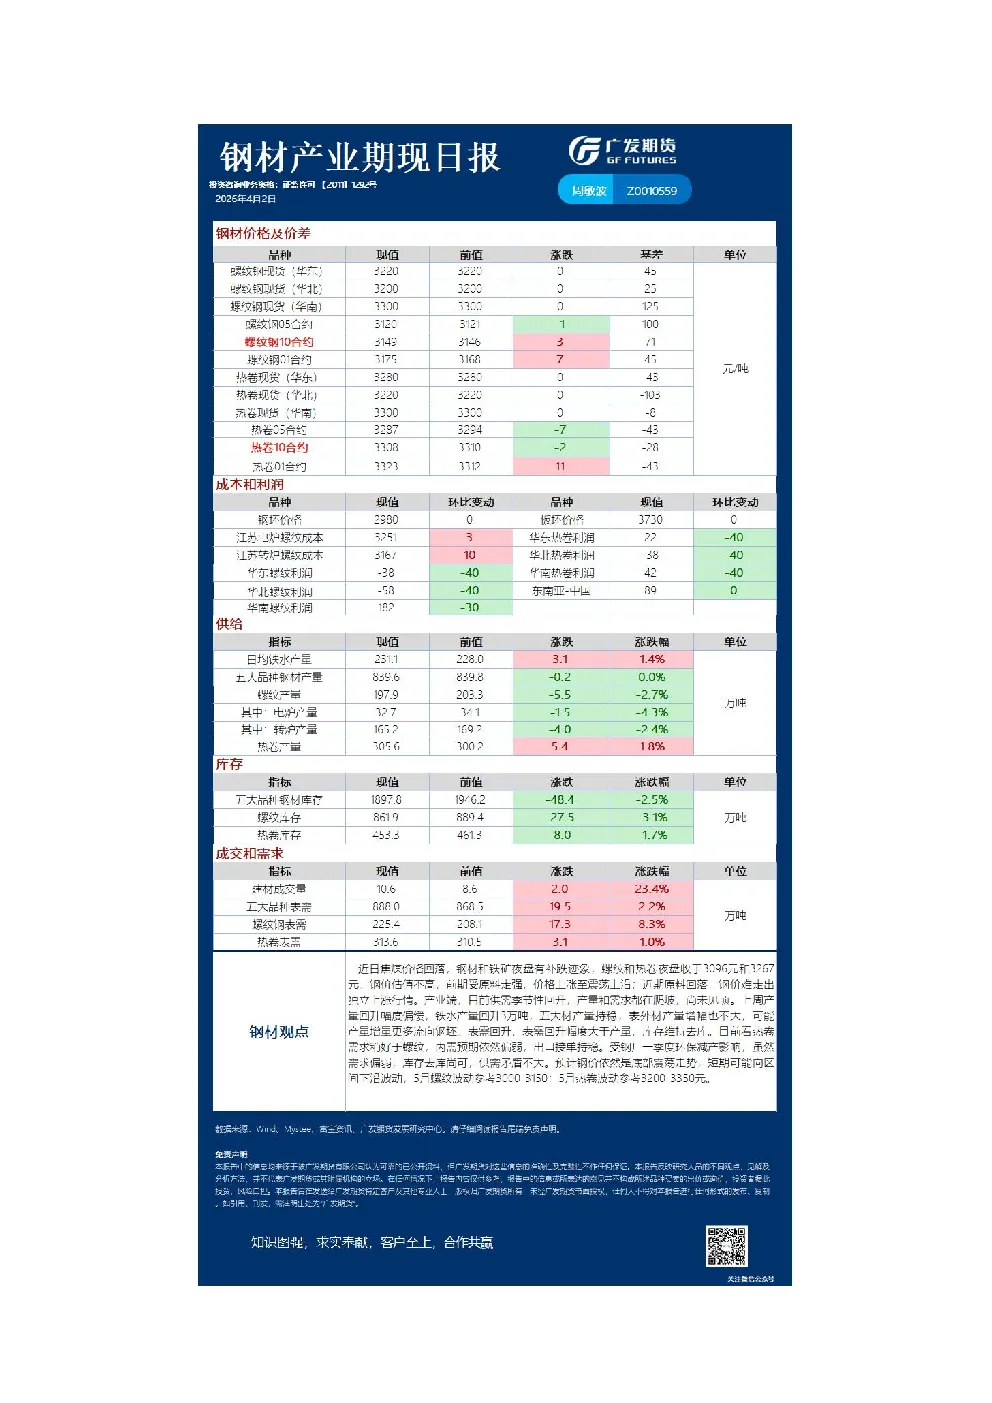
焦煤价格近期回落,钢材和铁矿夜盘出现补跌迹象,螺纹和热卷夜盘价格分别为3096元和3267元。钢价估值不高,前期因原料走强价格上涨至震荡上沿,近期原料回落,钢价难以独立上涨。产业端显示,供需季节性回升,产量和需求均爬坡但尚未见顶。上周铁水产量回升3万吨,五大材产量持稳,表外材产量增幅不大,产量增量可能流向钢坏。表需回升幅度大于产量,库存维持去库。热卷需求稍好于螺纹,内需预期偏弱,出口接单稳定。受钢厂一季度环保减产影响,尽管需求偏弱,库存去库尚可,供需矛盾不大。预计钢价将维持底部震荡走势,短期可能向区间下沿波动,5月螺纹波动区间为3000-3150元,5月热卷波动区间为3200-3350元。
铁矿石市场
昨日铁矿主力合约高位震荡,地缘冲突缓和带动原油及煤炭等能源品调整,推动大宗商品走弱。夜盘铁矿大幅回落,受消息面和地缘缓和后补跌影响。短期交易重心关注地缘博弈、BHP谈判及铁水复产。基本面显示,供应端,全球铁矿发运量环比大幅回落,减量集中在澳洲三大矿山,因超强台风影响港口发运。需求端,铁水产量环比小幅回升但略不及预期,部分钢厂理性检修,钢厂盈利率有所修复。终端需求恢复偏慢,内需相对疲软,钢材出口接单情况尚可,中东减量被东南亚增量弥补。库存层面,钢厂库存、港口库存环比均小幅去化,到港量中枢回落,疏港量持续高位,港口库存小幅去库。预计后续港口库存将小幅去库或持平。后市看,地缘冲突反复、市场情绪多变、钢厂复产、BHP谈判悬而未决等因素影响下,短期铁矿主力高位震荡,主力合约区间参考780-830元。
硅锰市场
(注:研报中硅锰部分内容缺失,未作总结)
免责声明
投资者据此投资,风险自担。