螺纹、热卷
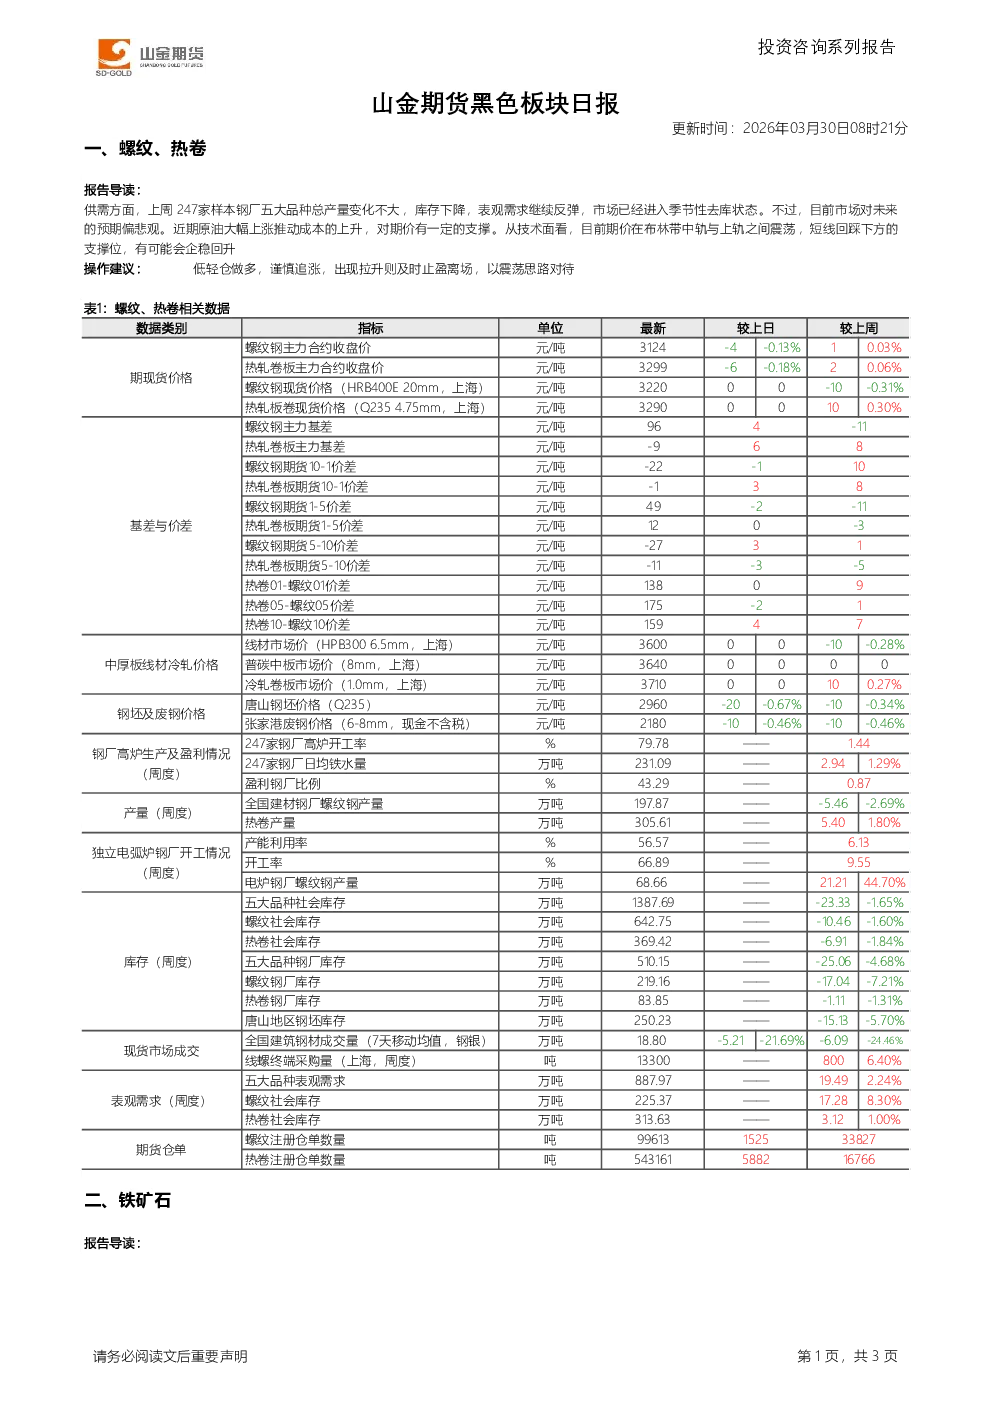
- 供需分析:上周247家样本钢厂五大品种总产量变化不大,库存下降,表观需求反弹,市场进入季节性去库状态。但市场预期偏悲观,原油上涨推动成本上升,对期价有支撑。
- 技术面:期价在布林带中轨与上轨间震荡,短线回踩下方支撑位,或有企稳回升可能。
- 操作建议:低轻仓做多,谨慎追涨,拉升及时止盈,以震荡思路对待。
铁矿石
- 需求分析:市场进入消费旺季,上周铁水产量环比上涨2.9万吨至231.2万吨,回升幅度收窄,旺季将逐步回升。
- 成本因素:原油价格拉升抬升铁矿石生产成本。
- 供应与库存:澳洲天气影响港口发运,短期提振期价,但发运预计将改善;近期到港量上升,港口库存环比回落。
- 技术面:期价突破布林带上轨后反复震荡,上方阻力较大。
- 操作建议:逢低轻仓做多,谨慎追涨,拉升及时止盈,以震荡思路对待。
产业资讯
- 焦炭价格:唐山、邢台地区钢厂计划上调湿熄焦炭50元/吨、干熄焦炭55元/吨,自2026年4月1日执行。
- 港口库存:
- 45个港口进口铁矿库存总量17000.31万吨,环比下降98.09万吨;日均疏港量313.17万吨,降7.80万吨;在港船舶数量111条,增11条。
- 47个港口进口铁矿库存总量17666.83万吨,环比下降147.35万吨;日均疏港量330.31万吨,降5.61万吨。
- 钢厂开工与铁水产量:
- 高炉开工率81.03%,环比增加1.25个百分点,同比减少1.08个百分点。
- 高炉炼铁产能利用率86.63%,环比增加1.10个百分点,同比减少2.45个百分点。
- 钢厂盈利率43.29%,环比增加0.87个百分点,同比减少10.39个百分点。
- 日均铁水产量231.09万吨,环比增加2.94万吨,同比减少6.19万吨。
数据来源
- iFind、Wind、Bloomberg、MySteel、SMM
免责声明
- 本报告基于公开资料和实地调研,信息准确性不保证,建议仅供参考,不构成最终操作建议,期市有风险,入市须谨慎。