本周行情综述
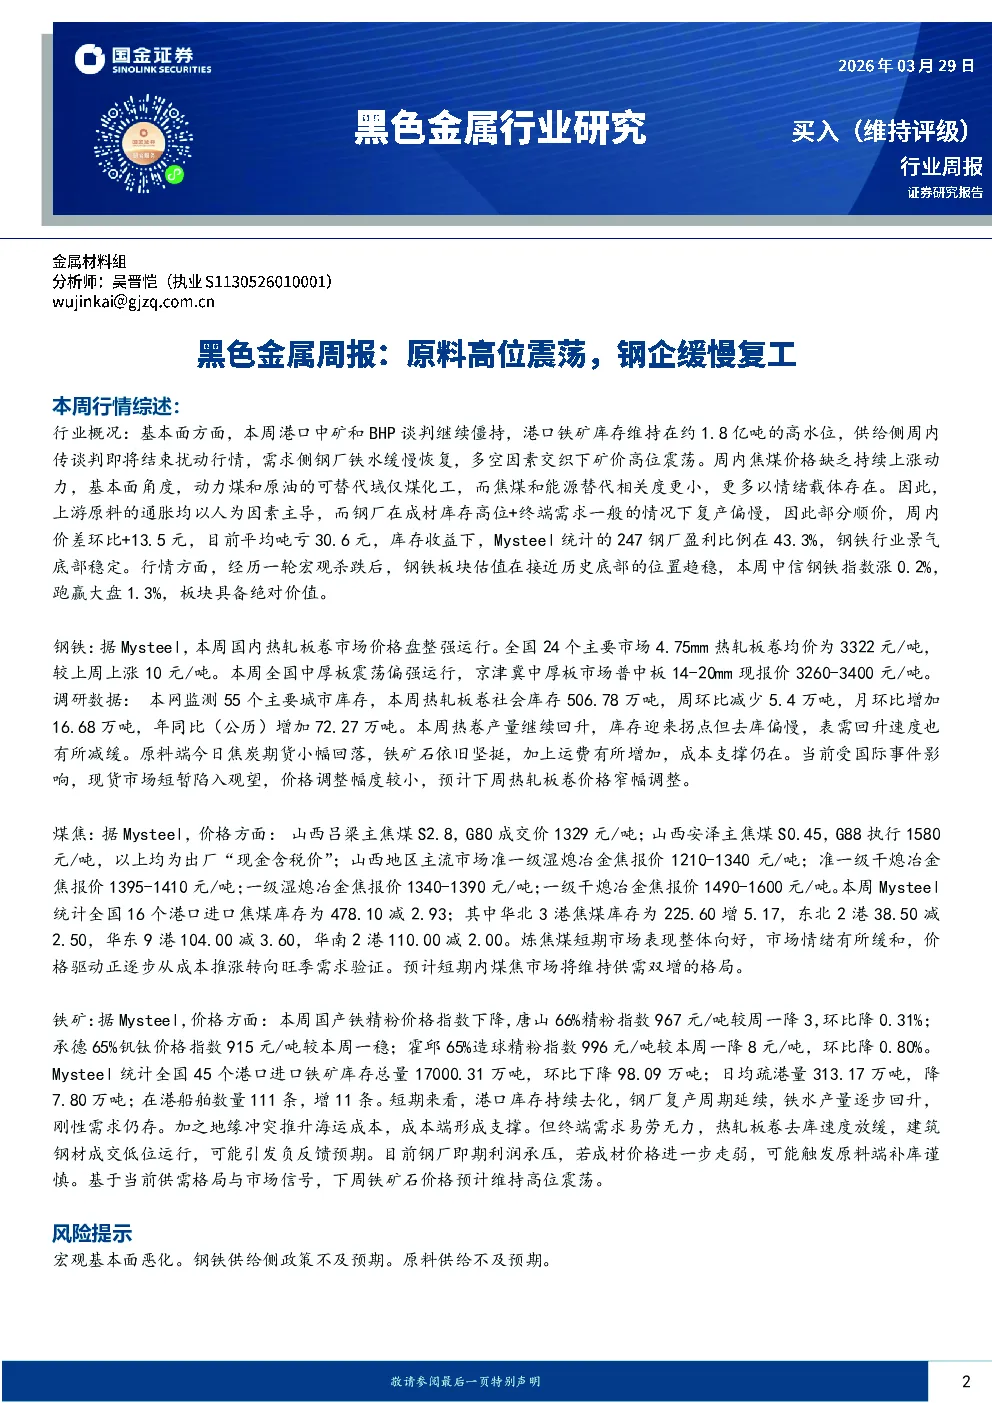
行业概况
- 基本面:
- 港口中矿与BHP谈判僵持,港口铁矿库存约1.8亿吨,高位震荡。
- 焦煤价格缺乏持续上涨动力,更多以情绪载体存在。
- 钢厂铁水缓慢恢复,成材库存高位,终端需求一般,部分顺价。
- 钢铁行业景气底部稳定,Mysteel统计247钢厂盈利比例为43.3%。
- 行情:
- 钢铁板块估值接近历史底部,中信钢铁指数涨0.2%,跑赢大盘1.3%,具备绝对价值。
细分行业基本面综述
钢铁
- 价格:热轧板卷市场价格盘整强运行,4.75mm热轧板卷均价3322元/吨,上涨10元/吨。
- 库存:热轧板卷社会库存506.78万吨,周环比减少5.4万吨,月环比增加16.68万吨。
- 产量:热轧板卷产量继续回升,库存迎来拐点但去库偏慢,表需回升速度减缓。
- 原料:焦炭期货小幅回落,铁矿石坚挺,成本支撑仍在。
- 预测:受国际事件影响,现货市场短暂观望,预计下周热轧板卷价格窄幅调整。
煤焦
- 价格:
- 山西吕梁主焦煤S2.8,G80成交价1329元/吨。
- 山西安泽主焦煤S0.45,G88执行1580元/吨。
- 山西地区主流市场准一级湿熄冶金焦报价1210-1340元/吨。
- 库存:全国16个港口进口焦煤库存478.10万吨,环比下降2.93万吨。
- 市场情绪:炼焦煤短期市场表现整体向好,情绪缓和,价格驱动从成本推涨转向旺季需求验证。
- 预测:短期内煤焦市场将维持供需双增的格局。
铁矿
- 价格:
- 唐山66%精粉指数967元/吨,环比降0.31%。
- 承德65%钒钛价格指数915元/吨,持平。
- 霍邱65%造球精粉指数996元/吨,环比降0.80%。
- 库存:全国45个港口进口铁矿库存总量17000.31万吨,环比下降98.09万吨。
- 供需:港口库存持续去化,钢厂复产周期延续,铁水产量逐步回升,刚性需求仍存。
- 成本:地缘冲突推升海运成本,成本端形成支撑。
- 需求:终端需求乏力,热轧板卷去库放缓,建筑钢材成交低位运行,可能引发负反馈预期。
- 利润:钢厂即期利润承压,若成材价格进一步走弱,可能触发原料端补库谨慎。
- 预测:下周铁矿石价格预计维持高位震荡。
黑色产业链景气指标更新
利润
- 钢铁行业利润指标更新数据来源:Mysteel,国金证券研究所测算。
开工率
- 钢铁、煤焦、铁矿、焦炭等开工率指标更新数据来源:Mysteel,国金证券研究所。
黑色产业链价格数据更新
钢材
- 钢材价格数据更新,包括螺纹钢、线材、热卷、冷卷、普中板等,数据来源:Mysteel,国金证券研究所。
原料
- 原料价格数据更新,包括铁矿石、焦炭、焦煤等,数据来源:Mysteel,国金证券研究所。
产业链期现
- 产业链期现价格数据更新,包括螺纹钢、铁矿、焦炭、焦煤等,数据来源:Wind,上海期货交易所,大连期货交易所,国金证券研究所。
海运
- 海运价格指数数据更新,包括海运价格指数、铁矿典型航线指数等,数据来源:Mysteel,国金证券研究所。
黑色产业链供需数据更新
钢铁
- 钢铁供需数据更新,包括产量、库存等,数据来源:Wind,国家统计局,Mysteel,国金证券研究所测算。
铁矿
- 铁矿供需数据更新,包括发运量、到港量、港口库存、钢企库存等,数据来源:Mysteel,国金证券研究所。
双焦
- 双焦供需数据更新,包括蒙煤通关量、焦企日均焦炭产量、钢企日均焦炭产量、库存等,数据来源:Wind,海关总署,Mysteel,国金证券研究所。
废钢
- 废钢供需数据更新,包括回收量、到货量、消耗/加工量、库存等,数据来源:Mysteel,国金证券研究所。
风险提示
- 宏观基本面恶化。
- 钢铁供给侧政策不及预期。
- 原料供给不及预期。