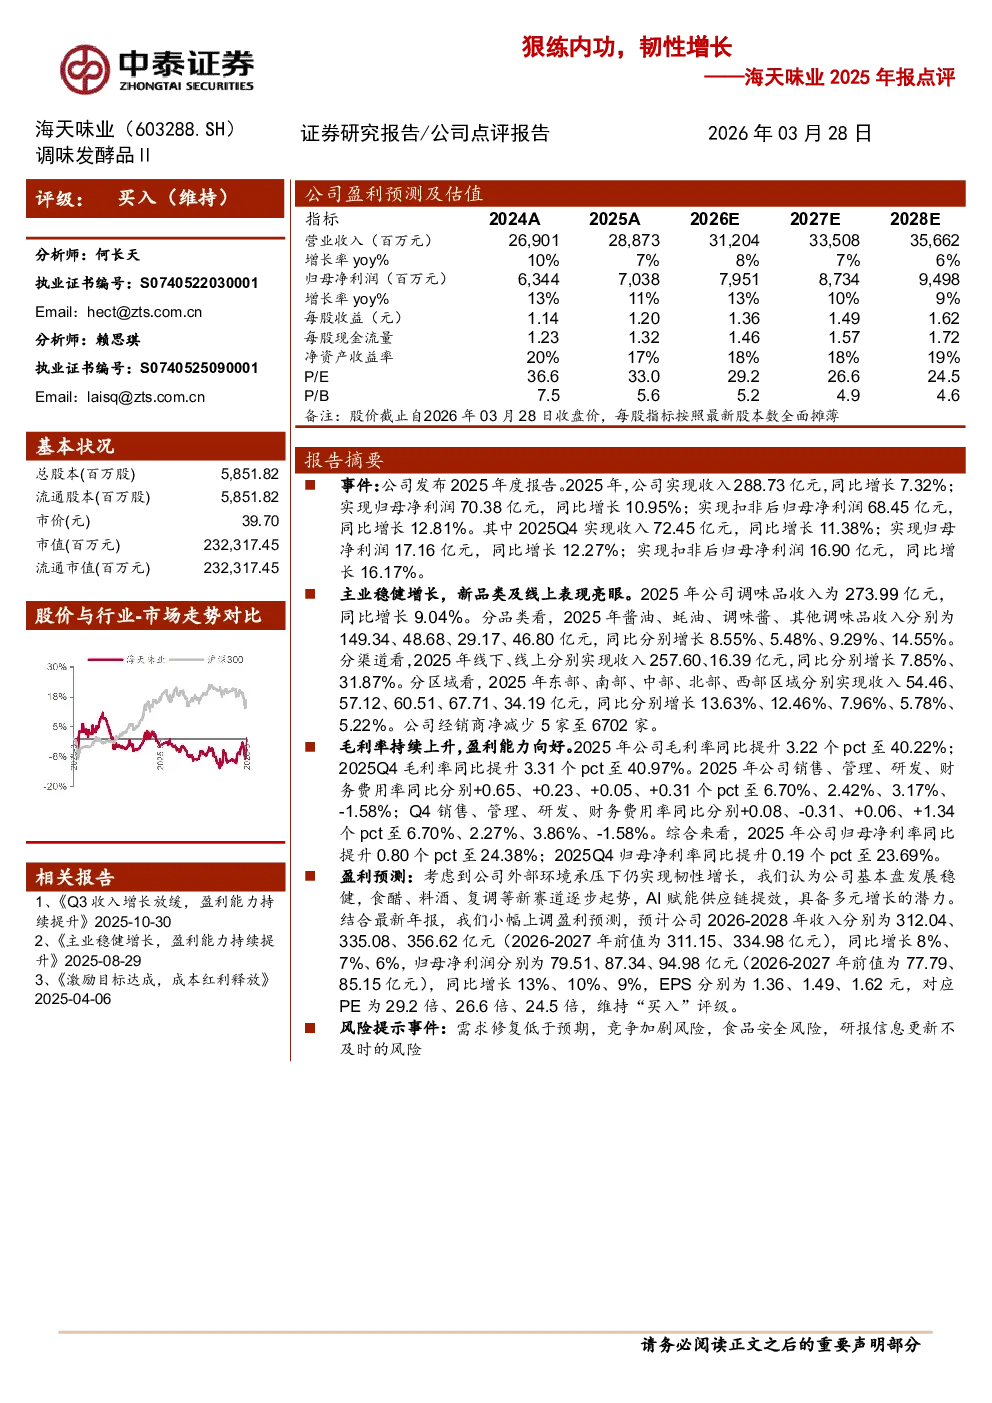
海天味业2025年报点评
核心观点与关键数据:
- 业绩表现: 2025年公司实现收入288.73亿元(同比增长7.32%),归母净利润70.38亿元(同比增长10.95%),扣非后归母净利润68.45亿元(同比增长12.81%)。Q4收入72.45亿元(同比增长11.38%),归母净利润17.16亿元(同比增长12.27%)。
- 主业增长: 调味品收入273.99亿元(同比增长9.04%),分品类:酱油149.34亿元(增长8.55%)、蚝油48.68亿元(增长5.48%)、调味酱29.17亿元(增长9.29%)、其他调味品46.80亿元(增长14.55%)。分渠道:线下257.60亿元(增长7.85%)、线上16.39亿元(增长31.87%)。分区域:东部54.46亿元(增长13.63%)、南部57.12亿元(增长12.46%)、中部60.51亿元(增长7.96%)、北部67.71亿元(增长5.78%)、西部34.19亿元(增长5.22%)。经销商净减少5家至6702家。
- 盈利能力: 毛利率40.22%(提升3.22pct),Q4毛利率40.97%(提升3.31pct)。费用率:销售6.70%(+0.65pct)、管理2.42%(+0.23pct)、研发3.17%(+0.05pct)、财务-1.58%(+0.31pct)。归母净利率24.38%(提升0.80pct),Q4净利率23.69%(提升0.19pct)。
研究结论:
- 公司主业稳健增长,新品类(食醋、料酒、复调等)及线上渠道表现亮眼,具备多元增长潜力。
- 盈利能力持续提升,毛利率和净利率均表现向好。
- 维持“买入”评级,上调2026-2028年收入及净利润预测,EPS分别为1.36、1.49、1.62元,对应PE为29.2倍、26.6倍、24.5倍。
风险提示: 需求修复低于预期、竞争加剧、食品安全风险等。