你可能感兴趣
20260318【黑色板块】中辉期货黑色板块日报
中辉期货2026-03-18
金融日报20260318
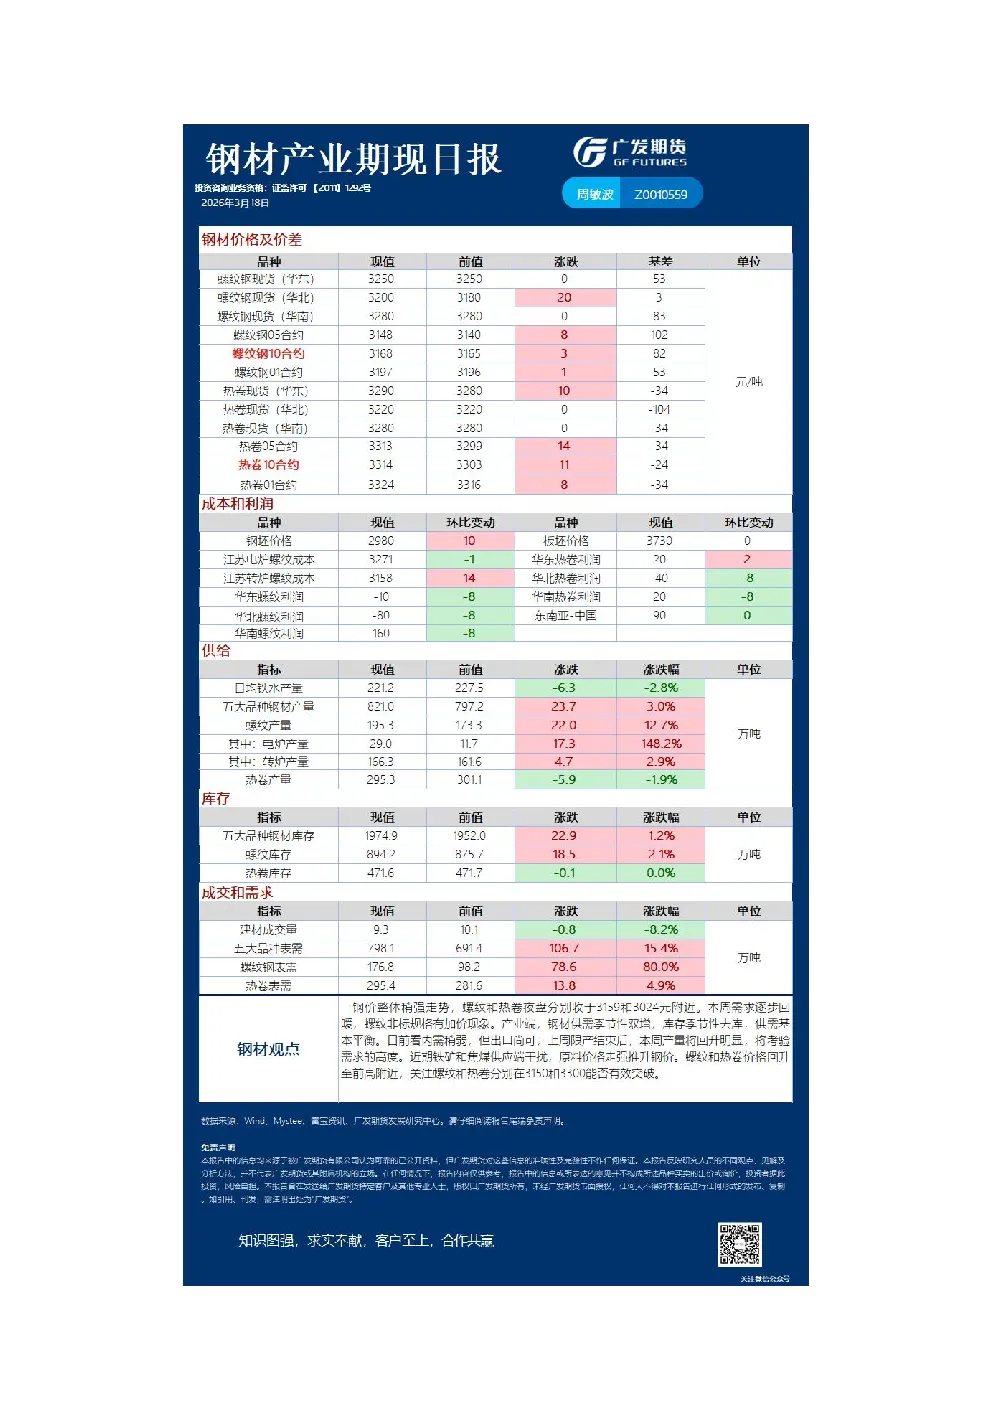
广发期货2026-03-18
瑞达期货白糖产业日报20260318
瑞达期货2026-03-18
瑞达期货PVC产业日报20260318
瑞达期货2026-03-18
- 资金及持仓日报(20260318)
格林大华期货2026-03-23
瑞达期货玉米系产业日报20260318
瑞达期货2026-03-18
瑞达期货烧碱产业日报20260318
瑞达期货2026-03-18
瑞达期货铁矿石产业日报20260318
瑞达期货2026-03-18
瑞达期货鸡蛋产业日报20260318
瑞达期货2026-03-18
瑞达期货沪锡产业日报20260318
瑞达期货2026-03-18