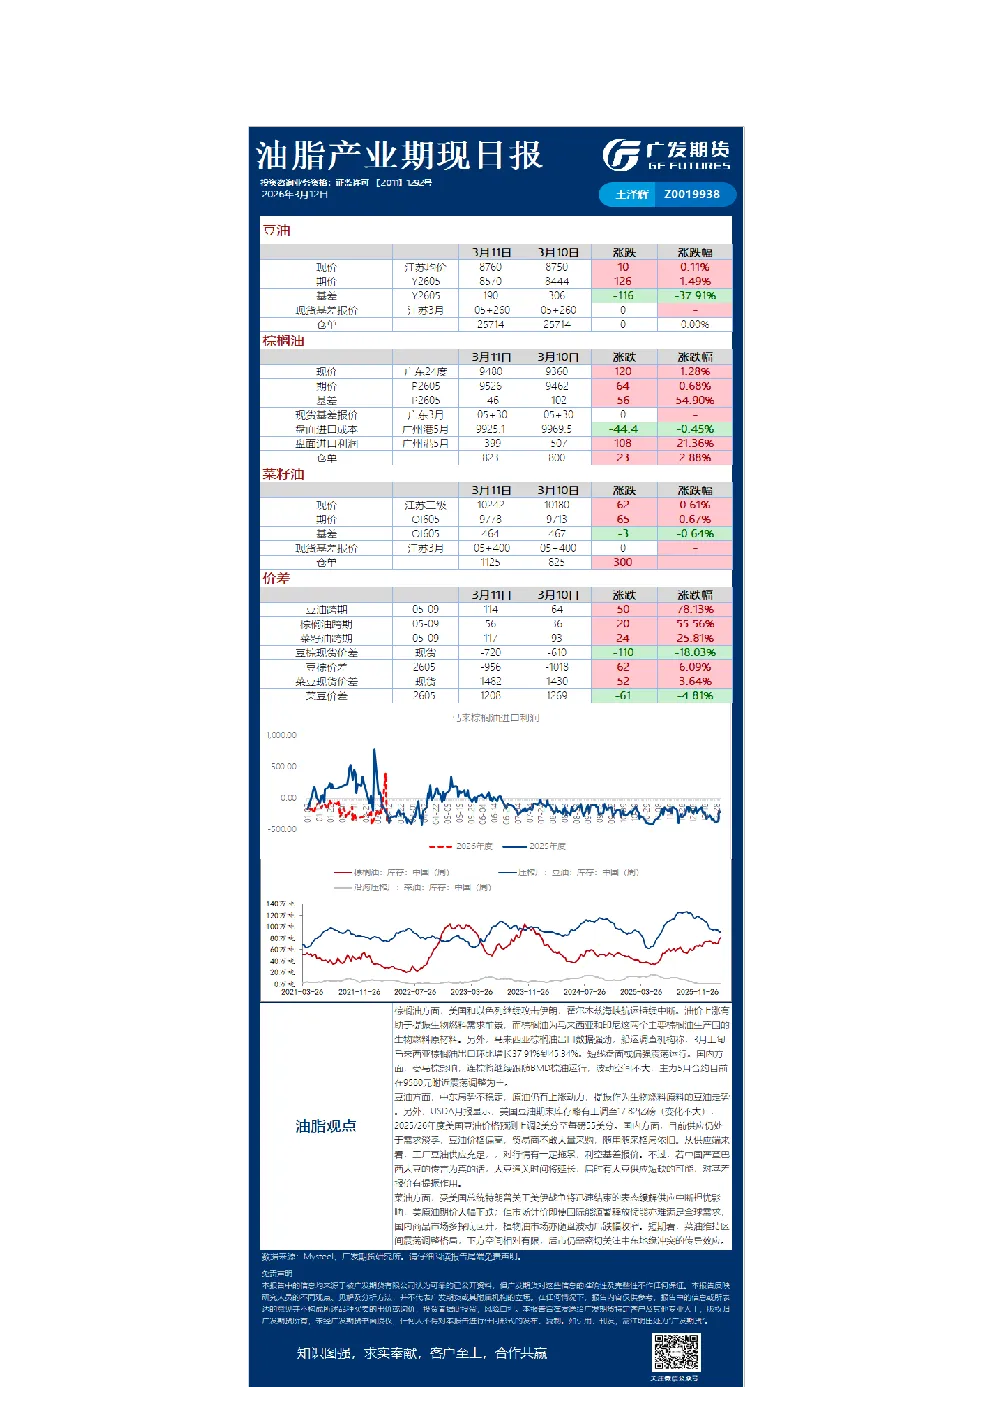
棕榈油
- 国际方面:美国和以色列持续攻击伊朗,霍尔木兹海峡航运中断,油价上涨提振生物燃料需求,利好棕榈油。马来西亚棕油出口数据强劲,3月上旬环比增长37.91%至45.34%。
- 国内方面:受马棕影响,连棕跟随BMD棕油运行,波动空间不大。主力5月合约在9580元附近震荡调整。
豆油
- 国际方面:中东局势不稳定,原油上涨提振豆油走势。USDA月报显示,美国豆油期末库存微调至17.82亿磅,2025/26年度价格预测上调2美分至每磅55美分。
- 国内方面:供应充足,贸易商随用随采,对行情有拖累。若中国严格巴西大豆通关,大豆供应短缺可能提振基差报价。
菜油
- 国际方面:美国总统特朗普表态缓解供应中断担忧,美原油期价下跌。但市场计价显示国际能源署释放储能难满足全球需求,植物油市场随盘波动后跌幅收窄。
- 国内方面:短期维持区间震荡调整,下方空间有限,需关注中东地缘冲突的传导效应。
红枣
- 市场格局:25/26产季红枣供过于求,消费淡季价格偏稳。新季红枣质量较好,仓单成本对盘面形成支撑,部分企业补货意愿转好,但上方空间受套保压力限制。
- 关注点:库存去化进度和产区天气情况。
苹果
玉米
- 供应端:东北地区余粮逐步释放,中下游补货,价格偏稳;北港集港增加,库存偏低,价格坚挺;华北地区玉米上量持续性不强,深加工到车辆收缩,价格小幅上涨。
- 需求端:深加工企业补库积极性高,饲料企业采购谨慎,部分企业采购小麦替代玉米。
- 结论:当前玉米需求仍存支撑,但上量预期和替代限制上涨空间,整体高位震荡。关注后续玉米上量和政策投放情况。
豆粕
- 供需报告:3月供需报告调整空间有限,对行情影响有限。
- 市场表现:受美伊冲突带动,美豆油推动美豆偏多。生柴利好预期及中国采购预期支撑美豆上涨。美豆短期资金推动,基本面未实质性变化,关注3月种植面积情况。
- 基差和行情:基差转强,盘面偏强表现给现货端看涨预期,对基差带动。通关传闻提振行情,关注阶段性到港节奏。地缘冲突利多影响,预计盘面维持高位震荡,基差走强。
生猪
- 市场表现:大猪出栏量大,出栏体重攀升,肥标价差走弱,部分体重段出现倒挂。需求淡季下游采购缓慢恢复,压制现货价格震荡偏弱。
- 关注点:二育及冻品入库情况,上方压力显著,终端等待低位入场点。
- 结论:二次育肥入场积极性不佳,成本端价格持续上行,肥标价差不利压栏,现货情绪悲观,短期空间有限,预计期货现货继续磨底,近月可能进一步下探。
鸡蛋
- 供应端:适龄可淘老鸡数量有限,淘汰鸡价格高位,养殖端观望情绪主导,淘汰意愿一般,出栏量不高。新开产蛋鸡数量有限,在产蛋鸡存栏量整体稳定,存栏基数高位。
- 需求端:产区货源充足,走货一般,终端需求温和,无明显抢货或滞销现象。
- 结论:基本面未发生根本性转变,终端消化乏力,交易氛围减弱,短期鸡蛋价格维持低位震荡格局。