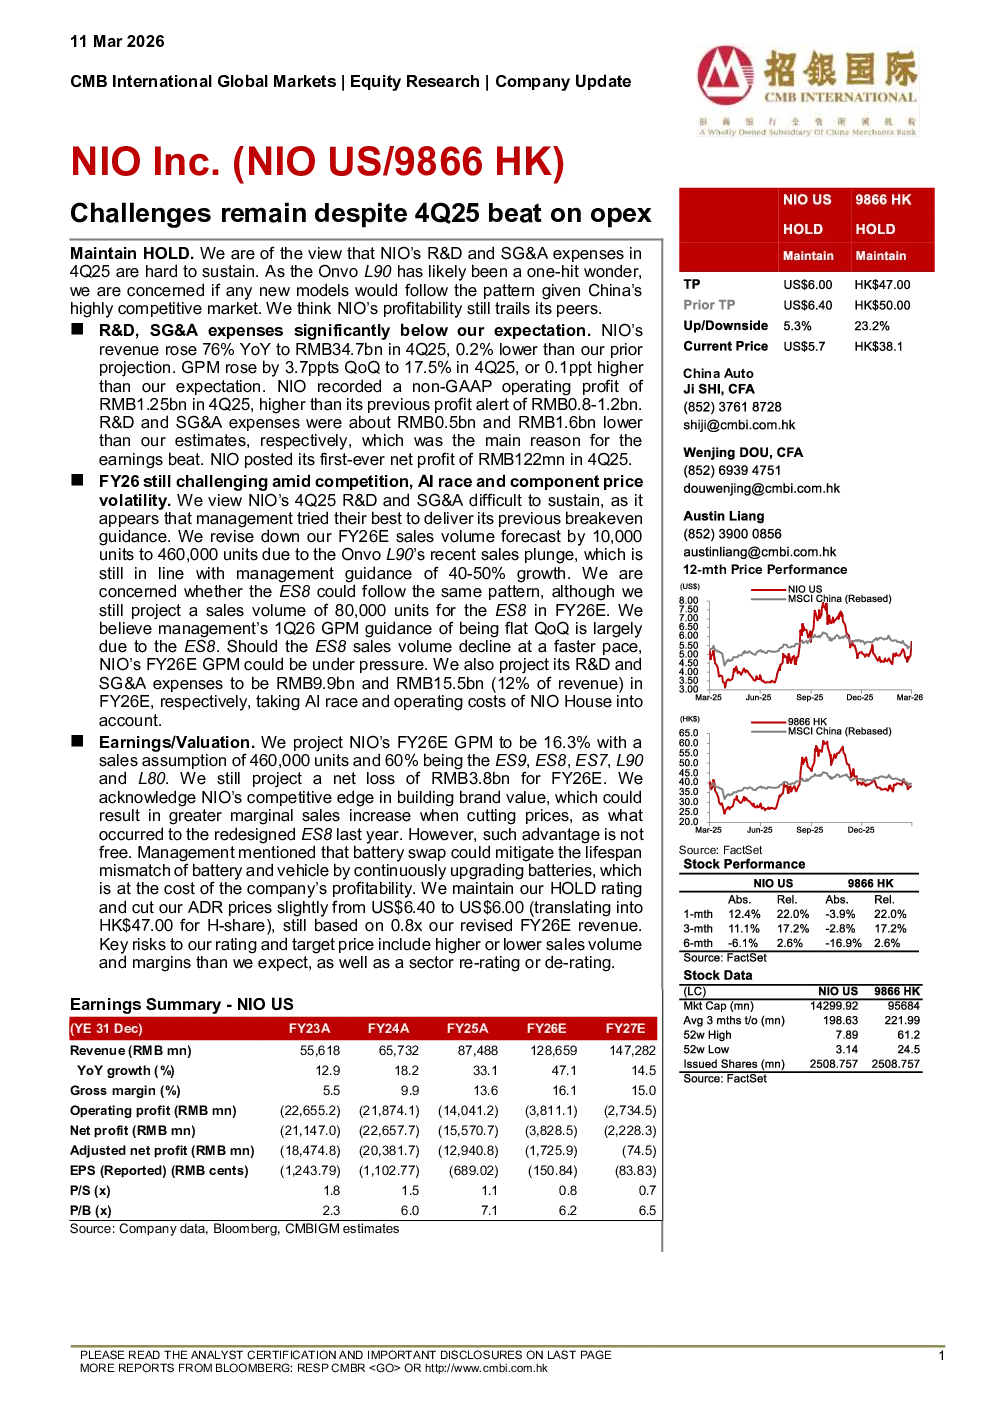
NIO Inc. (NIO US/9866 HK) 在 2025 年第四季度实现业绩超预期,但研发和销售、管理费用的高增长仍带来挑战。维持 HOLD 评级,预计 2026 财年仍面临竞争、AI 赛道和零部件价格波动等挑战。
核心观点与关键数据:
- 2025 年第四季度业绩: 收入同比增长 76% 至 347 亿元人民币,环比增长 0.2%,毛利率提升 3.7 个百分点至 17.5%。非 GAAP 营业利润为 12.5 亿元人民币,超出此前预期。研发和销售、管理费用分别低于预期 5 亿元人民币和 16 亿元人民币,是业绩超预期的主因。NIO 实现首笔净利润 1.22 亿元人民币。
- 2026 财年展望: 鉴于 Ora V90 销量下滑,将 2026 财年销量预测下调 1 万辆至 46 万辆,仍符合管理层 40%-50% 的增长指引。预计 ES8 销量为 8 万辆,但对其能否重蹈 Ora V90 灰色,表示担忧。管理层预计 2026 年第一季度毛利率环比持平,主要受 ES8 影响。预计 2026 财年研发和销售、管理费用分别为 99 亿元和 155 亿元(占收入的 12%),考虑 AI 赛道和 NIO House 的运营成本。
- 盈利与估值: 预计 2026 财年毛利率为 16.3%,销量假设为 46 万辆,其中 ES9、ES8、ES7、L90 和 L80 占比 60%。预计 2026 财年净亏损 38 亿元。承认 NIO 在品牌价值上的竞争优势,但指出电池更换模式以牺牲盈利能力为代价。
- 评级与目标价: 维持 HOLD 评级,将 ADR 价格小幅下调至 6 美元(对应 H 股 47 港元),基于调整后的 2026 财年收入 0.8 倍市盈率。
- 主要风险: 销量和利润率不及预期,以及行业重新估值或下调。
研究结论:
NIO 的短期业绩超预期,但长期盈利能力和费用控制仍面临挑战。管理层在费用上的努力可能难以持续,且 Ora V90 的销量下滑引发对 ES8 的担忧。AI 赛道和运营成本将推高费用。维持中性评级,但需关注销量和利润率风险。