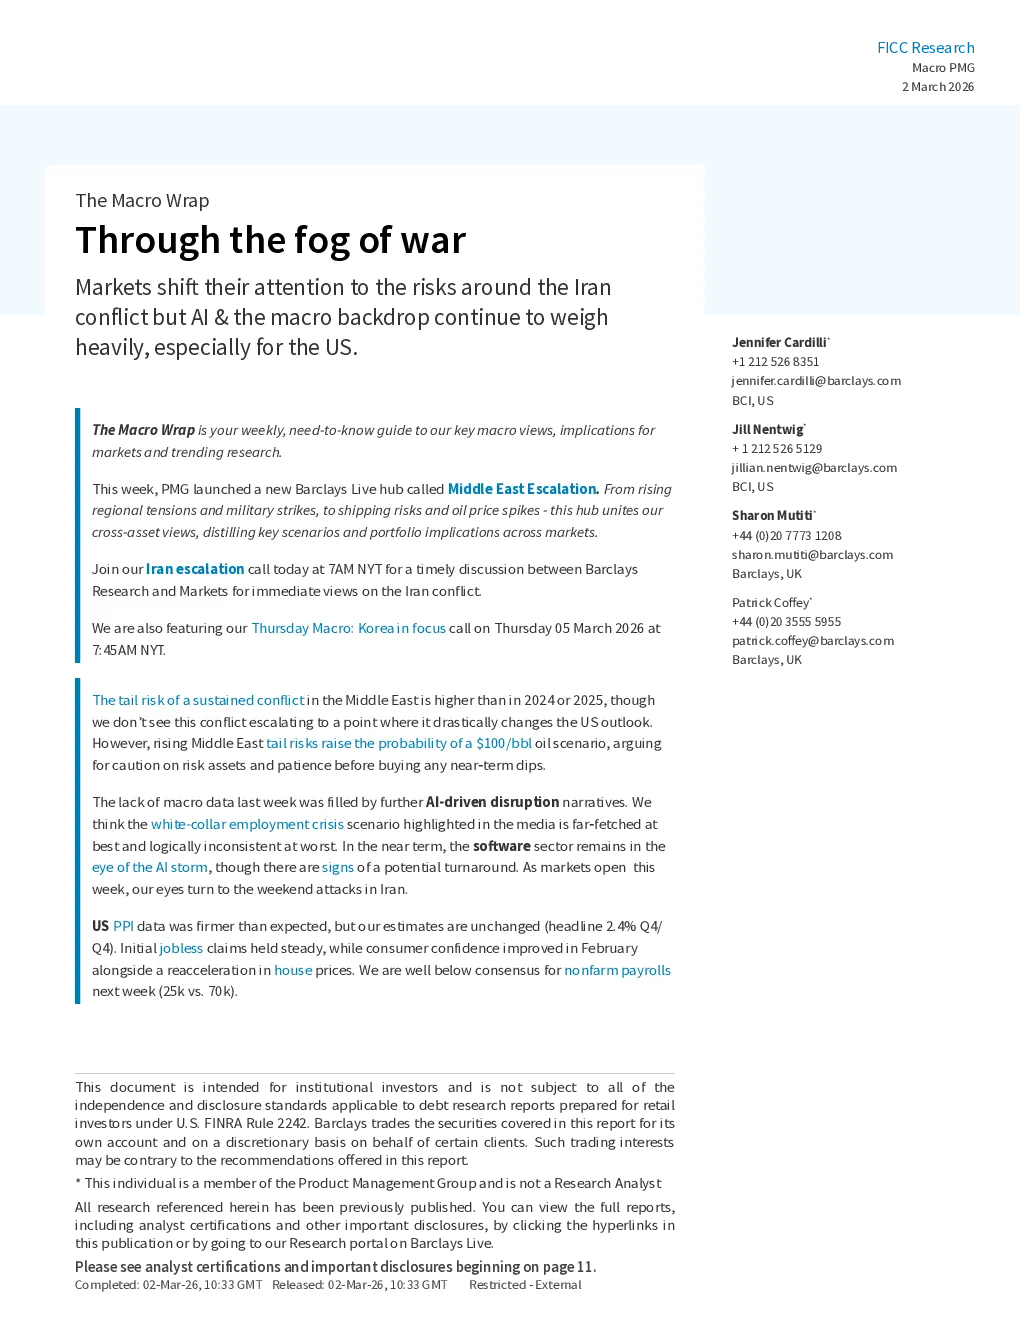
核心观点与市场展望
- 中东冲突风险:中东地区的冲突风险较2024年和2025年有所上升,但预计不会升级到彻底改变美国前景的程度。然而,持续的中东冲突增加了油价达到每桶100美元的可能性,因此建议对风险资产保持谨慎,并在买入任何短期回调前保持耐心。
- AI影响:媒体报道中提到的白领就业危机情景被认为过于夸张,缺乏逻辑一致性。短期内,软件行业仍处于AI风暴的中心,但已出现潜在的转折迹象。
- 美国经济数据:上周缺乏宏观数据,但美国PPI数据好于预期,但我们的估计保持不变(季度环比2.4%)。初请失业金人数保持稳定,而2月份消费者信心和房价加速上涨。下周的非农就业人数预计将低于市场预期(25,000人 vs. 70,000人)。
各地区经济展望
- 欧元区:欧元区高频指标继续显示经济动能强劲。消费者信心略有上升,家庭对其财务状况更加自信。我们预计最近的关税反复不会破坏欧盟-美国贸易协议。德国国债享受自2021年以来最强的开局,受全球利好脉冲推动,尽管国内数据有所改善。我们预计德国短期利率将下调,10年期德国国债收益率将回升至2.85%,受增长增强推动。
- 英国:英国的主要发展是绿党的补选胜利,这加剧了政治不确定性,并增加了工党内部领导层挑战的可能性。2月份英国消费者信心下降,人们对失业的担忧加剧。新房屋建造商资助的政府计划的可能性仍然被低估。
- 中国:对中国房地产前景的乐观情绪存在,但我们的分析表明,任何复苏仅限于特定市场,并且可能无法持续。我们预计全国人大将把GDP增长目标下调至4.5-5%,并将预算赤字维持在GDP的4%。目前,重点是特朗普-习近平会晤,这将有助于塑造贸易和更广泛的政策。
- 日本:BOJ政策委员会的提名暗示,高桥一利政府将继续 favor 财政扩张和宽松的货币政策。日本国债收益率曲线趋陡,日元走弱,反映出对“高压经济”政策的担忧。
行业分析
- 金融业:金融业在年初表现疲软,但摩根大通的最新更新谨慎乐观,但承认宏观风险大于机遇。我们认为,今年异常大的税收退税可能会通过提高存款、改善利润和增量股权资金流入来悄悄地增强银行和经纪人的基本面。此外,BDCs 仍然是关注的焦点;我们有一个Barclays Live 中心汇集了我们对私募信贷的见解。
- 美国一级信贷市场:美国一级信贷市场现在是记录中最有竞争力的。自2017年以来,初始投资者的记录超过100万,IG 和 HY 的配售竞争分别增加了15%和30%。这已蔓延到二级市场,特别是在大型交易中,推动了前10天内更高的交易量。
研究结论
- 中东冲突风险上升,但不会改变美国前景。
- AI对就业市场的影响被夸大,软件行业可能出现转折。
- 美国经济数据好坏参半,非农就业人数预计低于预期。
- 各地区经济展望不一,欧元区强劲,英国面临政治不确定性,中国房地产复苏有限,日本央行可能继续宽松政策。
- 金融业面临宏观风险,但税收退税可能增强基本面。
- 美国一级信贷市场竞争激烈,推动二级市场交易量上升。