豆粕
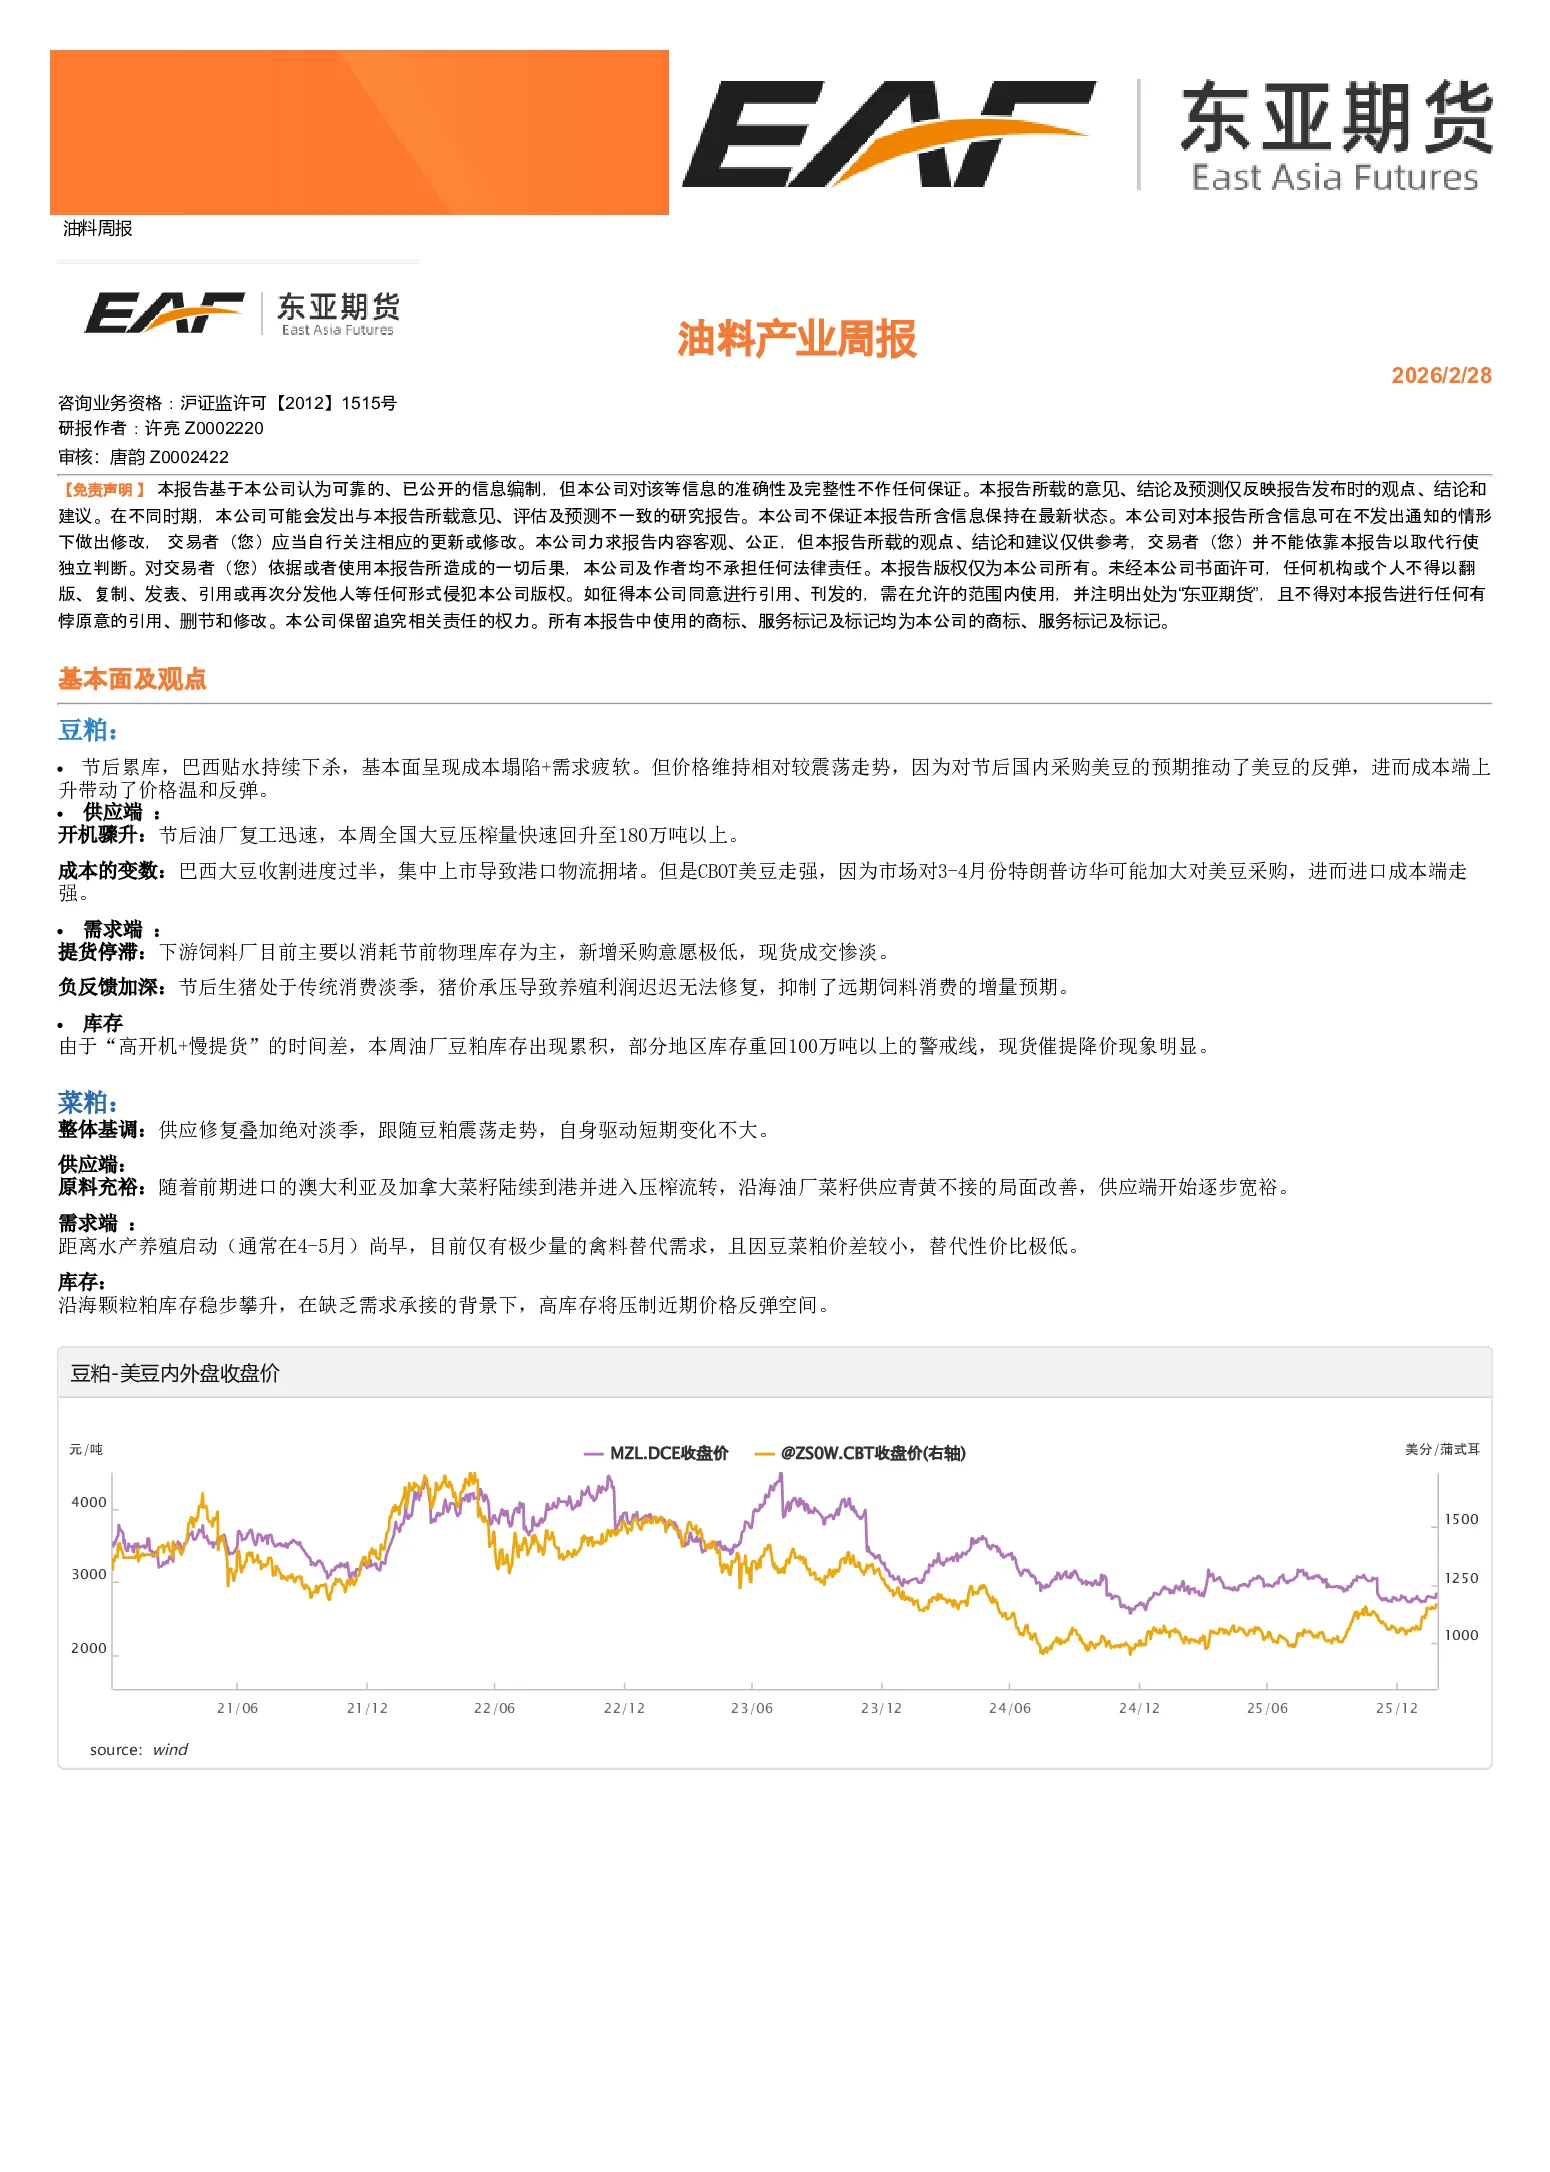
- 基本面:节后累库,巴西贴水持续下杀,成本塌陷+需求疲软。
- 价格走势:维持相对震荡,因节后国内采购美豆预期推动美豆反弹,成本端上升带动价格温和反弹。
- 供应端:开机骤升,节后油厂复工迅速,本周全国大豆压榨量快速回升至180万吨以上。
- 成本:巴西大豆收割进度过半,港口物流拥堵,但CBOT美豆走强,因市场预期特朗普访华可能加大美豆采购,进口成本端走强。
- 需求端:提货停滞,下游饲料厂主要消耗节前库存,新增采购意愿极低,现货成交惨淡。
- 负反馈:节后生猪消费淡季,猪价承压,养殖利润未修复,抑制远期饲料消费增量预期。
- 库存:因“高开机+慢提货”,油厂豆粕库存累积,部分地区重回100万吨以上警戒线,现货催提降价明显。
菜粕
- 整体基调:供应修复叠加绝对淡季,跟随豆粕震荡,短期驱动变化不大。
- 原料:前期进口澳加菜籽到港,油厂菜籽供应改善,供应端逐步宽裕。
- 需求端:距离水产养殖启动尚早,禽料替代需求极少,豆菜粕价差小,替代性价比低。
- 库存:沿海颗粒粕库存稳步攀升,缺乏需求承接,高库存压制价格反弹空间。
豆油
- 整体基调:节后需求走弱,但海外生物柴油炒作拉高外盘豆油价格,国内面临阶段性供应压力。
- 供应端:油厂为交付豆粕合同提高开机率,豆油现货产出量急剧增加。
- 需求端:春节后餐饮消费淡季,散油成交量萎缩,经销商拿货谨慎。
- 库存:节前库存环比下降放缓,近期可能从低位逐步反弹,整体库存在历年水平中偏高。
- 其他因素:海外生物柴油带动美豆油走强,但国内直接进口较少,未完全跟随外盘涨势。
棕榈油
- 整体基调:产地减产利多已钝化,国内高基差与弱现实僵持。
- 供应端:东南亚产区边际改善,减产季最深处已过,天气炒作降温。
- 进口:国内外倒挂严重,限制近月买船,国内供应增量有限。
- 需求端:节后食用油需求疲软,气温偏低,棕榈油食用端勾兑需求偏弱。
- 库存:港口库存维持中等偏高水平,进口少但消耗更少,供需双弱导致库存变化不大,价格由外盘及宏观情绪主导。
菜油
- 整体基调:现货紧缺逻辑被证伪,基差走弱,期现同步走弱。
- 供应端:澳籽全面开榨,华东华南菜油现货市场迅速获得补充。
- 需求端:节前川渝等地刚性备货结束,市场回归清淡日常流转。
- 库存:华东地区极低库存20万吨开始出现拐点,新增产出兑现后库存降速放缓。