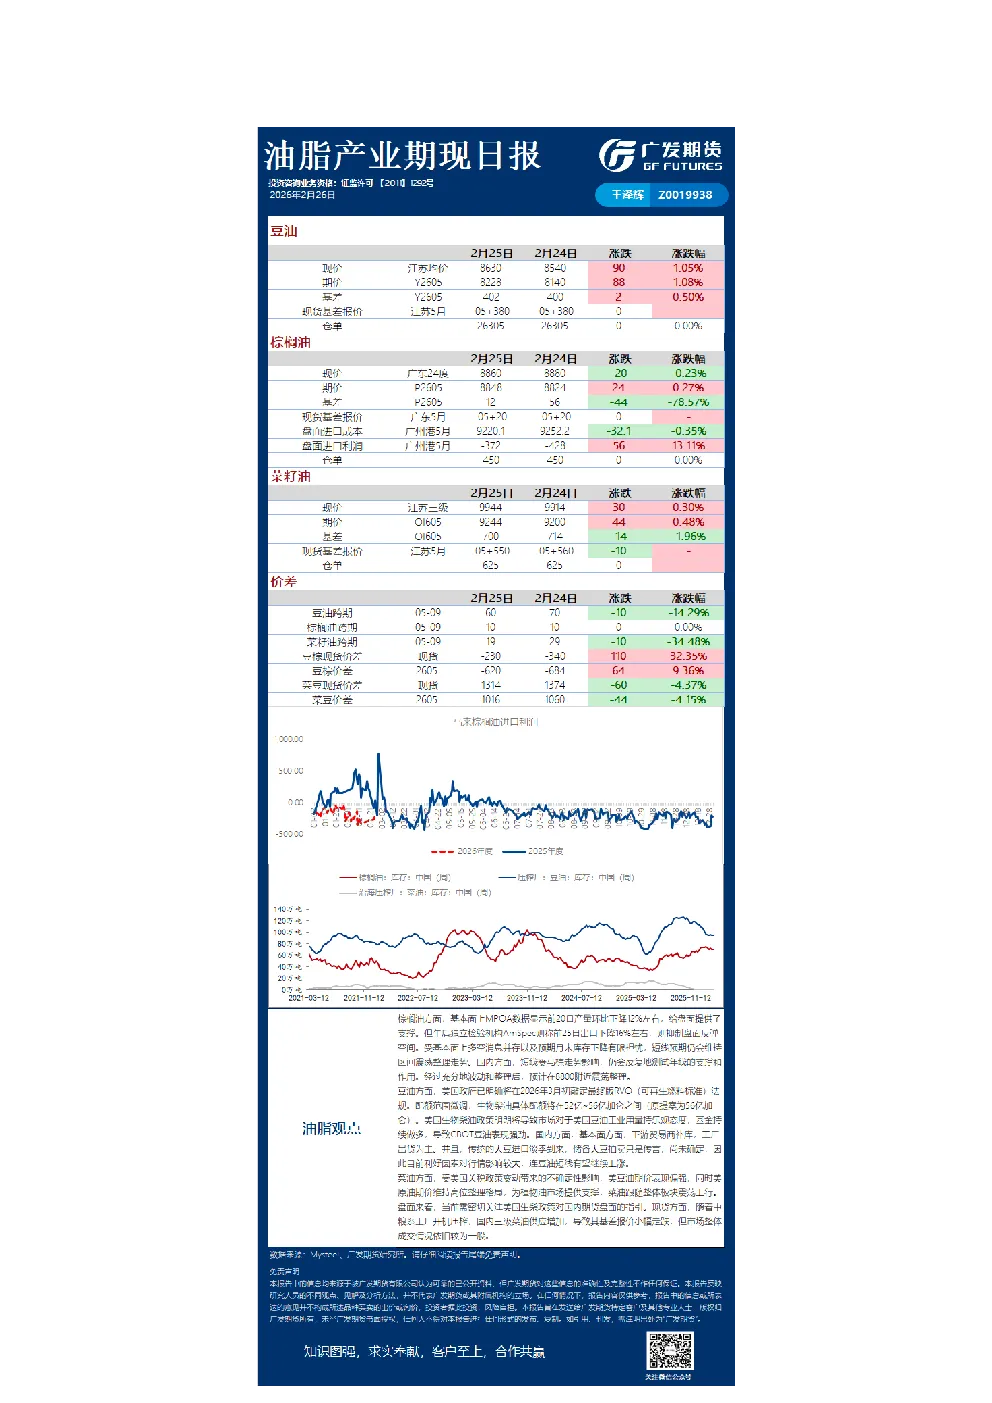
棕榈油
- 基本面:MPOA数据显示前20日产显环比下降12%,提供盘面支撑;但AmSpec称前25日出口下降16%,抑制反弹空间。
- 短线预期:多空消息并存,月末库存下降有限,维持区间震荡整理,预计在8800附近震荡。
- 国内影响:受马棕走势影响,测试年线支撑。
豆油
- 美国政策:2026年3月初敲定RVO法规,生物柴油配额52-56亿加仑,市场乐观。
- 基本面:下游补库,工厂出货,大豆进口淡季,储备大豆拍卖未确定。
- 短线预期:利好因索影响较大,连豆油有望继续上涨。
菜油
- 美国政策:关税政策变动影响美豆油期价,美原油高位整理提供支撑。
- 现货:中粮系工厂开机压榨,三级菜油供应增加,基差报价走跌,成交一般。
白糖
- ICE原糖:印度产量预期下调提供支撑,巴西1月下旬产糖量同比降36.31%,累计产糖量同比增0.86%。
- 国内:节前备货结束,市场交投转淡,节后需求淡季但仍有刚需补库,价格维持区间震荡。
棉花
红枣
- 产季:市场供应宽松,终端需求无亮点,结转库存压力存。
- 期货:注册仓单和有效预报合计3952张,同比减少约25%,盘面增仓上行,但上方高度有限。
苹果
- 产季:产量和质量均下降,节前销售好于预期,春节期间价格上涨。
- 现货:好果稀缺,价格坚挺,甘肃产区销售进度快,客商转向陕西洛川,其他产区平淡。
- 期价:高位震荡为主。
玉米
生猪
- 供应端:2月淘汰鸡出栏量或大于新开产蛋鸡供应量,产蛋鸡存栏量预期回落。
- 需求端:节后企业复工复产,内销走货转好,开市价格低于成本线,养殖端惜售明显。
- 库存:全国生产环节库存1.5天,流通环节库存1.53天,均有所减少。
- 短线预期:价格维持震荡区间震荡格局。
豆粕
- 美国政策:RVO法规配额52-56亿加仑,市场乐观。
- 基本面:未提供具体分析内容。
鸡蛋
- 供应端:2月淘汰鸡出栏量大于新开产蛋鸡供应量,产蛋鸡存栏量预期回落。
- 需求端:节后企业复工复产,内销走货转好,开市价格低于成本线,养殖端惜售明显。
- 库存:全国生产环节库存1.5天,流通环节库存1.53天,均有所减少。
- 短线预期:价格维持震荡区间震荡格局。