棉花
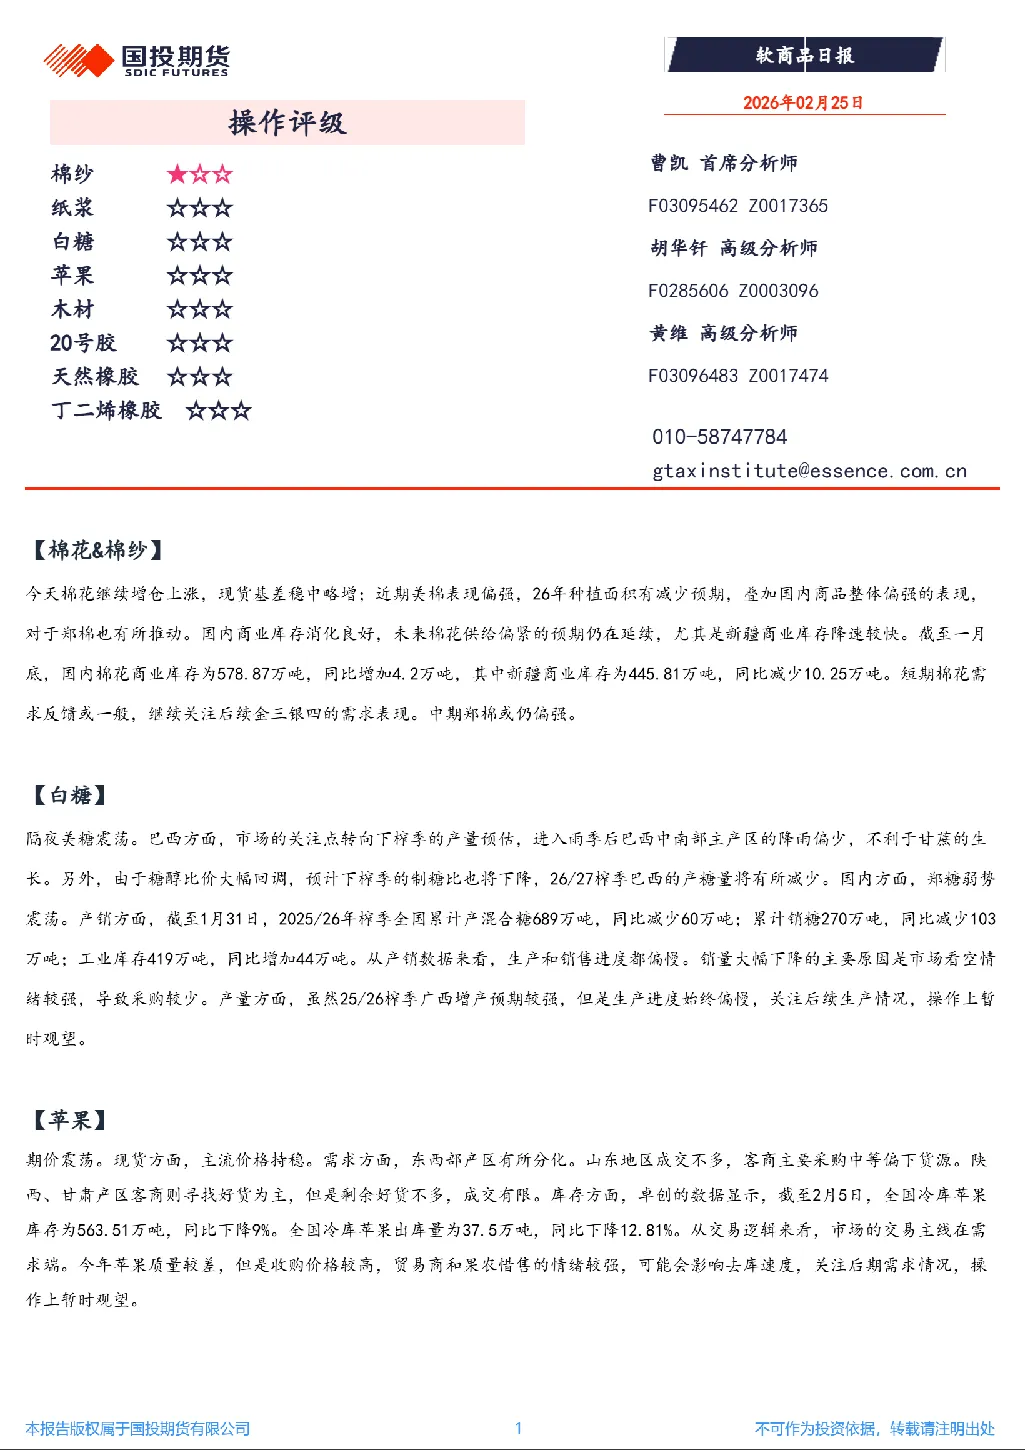
- 市场表现:棉花增仓上涨,现货基差稳中略增。
- 驱动因素:美棉偏强,26年种植面积减少预期;国内商品整体偏强;新疆商业库存降速较快。
- 库存数据:截至一月底,国内棉花商业库存578.87万吨(同比+4.2万吨),新疆商业库存445.81万吨(同比-10.25万吨)。
- 需求预期:短期需求反馈一般,关注金三银四需求。
- 结论:中期郑棉偏强,评级★☆☆。
白糖
- 市场表现:美糖震荡,郑糖弱势震荡。
- 巴西因素:雨季降雨偏少,不利甘蔗生长;糖醇比价回调,预计下榨季制糖比下降,产糖量减少。
- 国内数据:截至1月31日,2025/26榨季累计产糖689万吨(同比-60万吨),累计销量270万吨(同比-103万吨),工业库存419万吨(同比+44万吨)。
- 需求原因:市场看空情绪强,采购减少。
- 产量关注:广西增产预期强,但生产进度偏慢。
- 结论:操作上暂时观望,评级☆☆☆。
苹果
- 市场表现:期价震荡,现货价格持稳。
- 需求分化:山东地区成交不多,客商采购中等偏下货源;陕西、甘肃产区寻找好货,但剩余不多。
- 库存数据:截至2月5日,冷库苹果库存563.51万吨(同比-9%),出库量37.5万吨(同比-12.81%)。
- 交易逻辑:质量较差但价格高,贸易商和果农惜售,影响去库速度。
- 结论:关注后期需求,操作上暂时观望,评级☆☆☆。
20号胶&天然橡胶&丁二烯橡胶
- 价格表现:RU和NR上涨,BR下跌;天然橡胶现货上涨,合成橡胶现货稳定,泰国原料价格上涨。
- 供应:全球天然橡胶低产期,中国、越南停割;丁二烯装置开工率上升。
- 需求:节后轮胎企业复工复产。
- 库存:青岛天然橡胶库存66.77万吨(增加),中国顺丁橡胶库存1.79万吨(增加),丁二烯港口库存3.66万吨(下降)。
- 结论:需求缓慢恢复,天胶供应减少,合成供应增加,库存增加,成本驱动增强,市场情绪分化,短线操作,关注跨品种套利机会,评级☆☆☆。
纸浆
- 市场表现:国内纸浆港口库存高位,关注节后消化情况。
- 海外报价:偏强,远期成本有支撑。
- 需求:总体表现一般。
- 结论:暂无明确结论,关注节后消化。
原木
- 市场表现:期价震荡,现货价格持稳。
- 供应:外盘报价偏低,国内现货价格弱势,到港量减少。
- 需求:春节期间下游停工,出库量少。
- 库存数据:截至2月13日,全国港口原木库存245万方(同比-30%)。
- 结论:低库存对价格有支撑,操作上暂时观望。