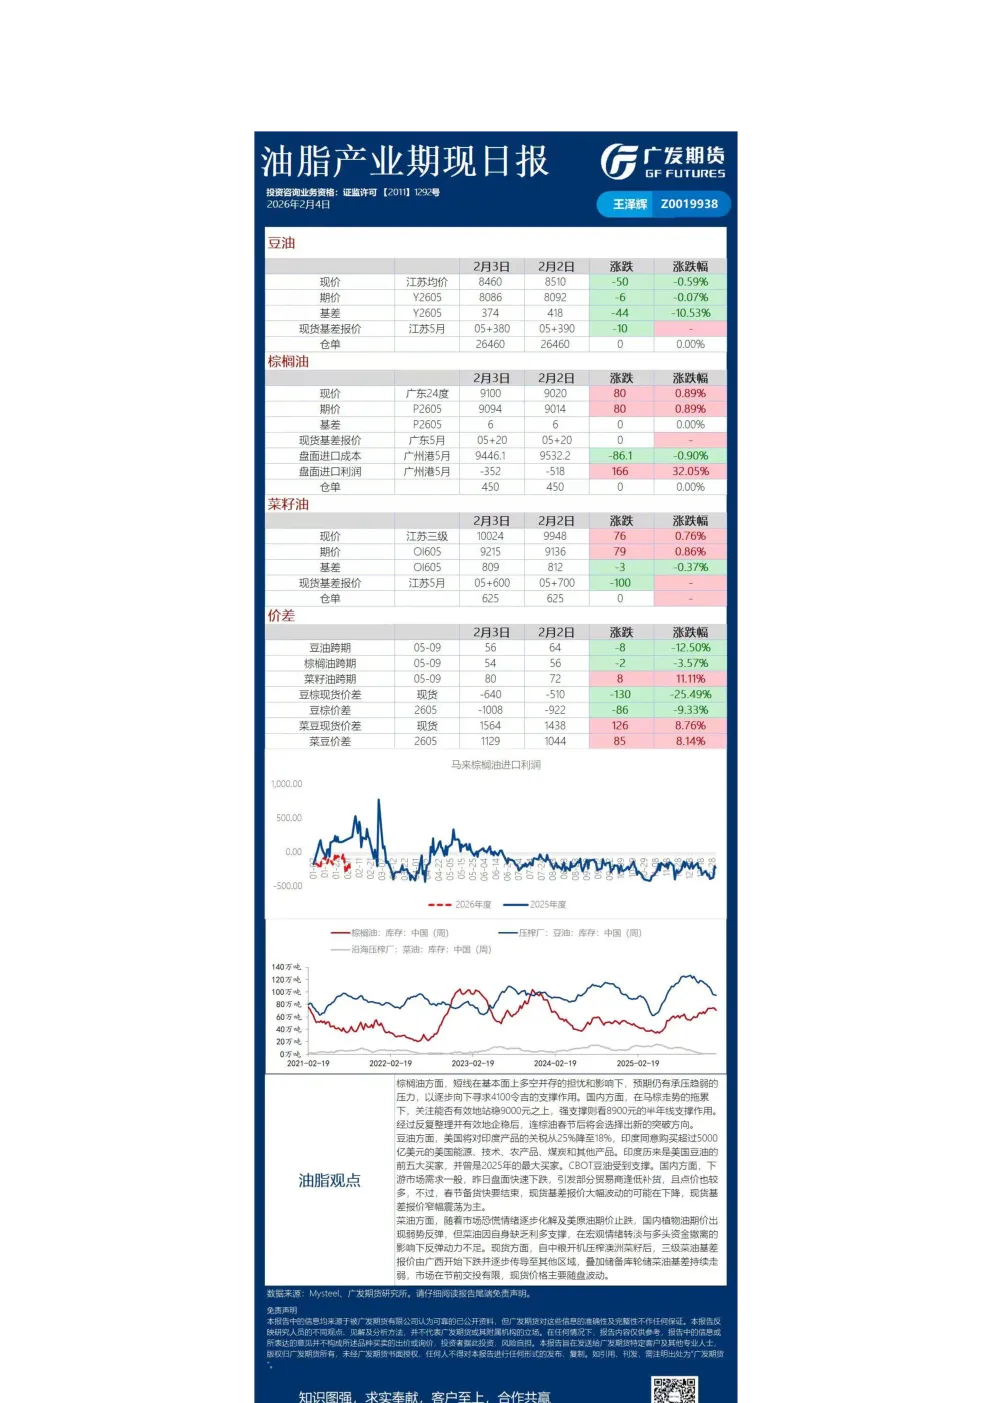
棕榈油
- 短线基本面多空并存,承压趋弱,预期向下寻求4100令吉支撑。
- 国内受马棕拖累,关注能否站稳9000元,强支撑看8900元半年线。
- 春节后连棕油将选择新突破方向。
豆油
- 美国降印度关税至18%,印度同意购买超5000亿美元美回产品,支撑CBOT豆油。
- 国内春节备货接近尾声,现货基差报价波动可能下降,窄幅震荡为主。
菜油
- 宏观情绪转淡,多头资金撤离,反弹动力不足。
- 现货中粮开机压榨激洲菜籽后,三级莱油基差报价下跌并传导至其他区域。
- 储备库轮储莱油基差持续走弱,节前交投有限,现货价格随盘波动。
红枣
- 25/26产季供强需弱,贸易商备货谨慎,物流临近停运,年前可供购销时间有限。
- 现货价格企稳,部分贸易商以价换量,小型加工厂停工减少供应。
- 期货仓单和有效预报合计3836张,位于历史低位,社会库存使用率高。
- 预计红枣价格维持震荡筑底态势。
苹果
- 山东栖霞产区晚富士包装发货略有增加,交易氛围略好,但果农货走货慢。
- 销区广东批发市场到车量增加,好货消化尚可,一般货源及礼盒走货不快。
- 市场成交结构分化,关注去库进度,预计短期高位震荡。
白糖
- ICE原糖期货上涨,因迹象显示2026/27年度全球糖市过剩量料缩减至140万吨。
- 巴西榨季尾声,对市场影响缩小;印度产糖量同比增超20%,泰国受白叶病影响减约12%。
- 国内春节备货接近尾声,现货支撑减弱,价格处在磨底阶段。
- 预计原糖维持在14-15美分低位震荡,关注前高5300附近压力位。
玉米
- 数据来源:iFinD、Mysteel、广发期货研究所。
棉花
鸡蛋
- 2月份新开产蛋鸡数量减少,在产蛋鸡存栏量延续回落趋势。
- 春节假期交易停滞,市场积累大量库存,节后面临巨大出货压力。
- 需求方面,春节前备货结束,终端需求快速转弱。
- 全国生产环节库存为1.16天,流通环节库存为1.44天,供需重回偏松态势。
- 预计主力维持区间偏弱震荡。
生猪
粕类
- 注:此表中美国大豆榨利计算以13%的关税进行计算。