花生期货周报总结
1. 合约行情
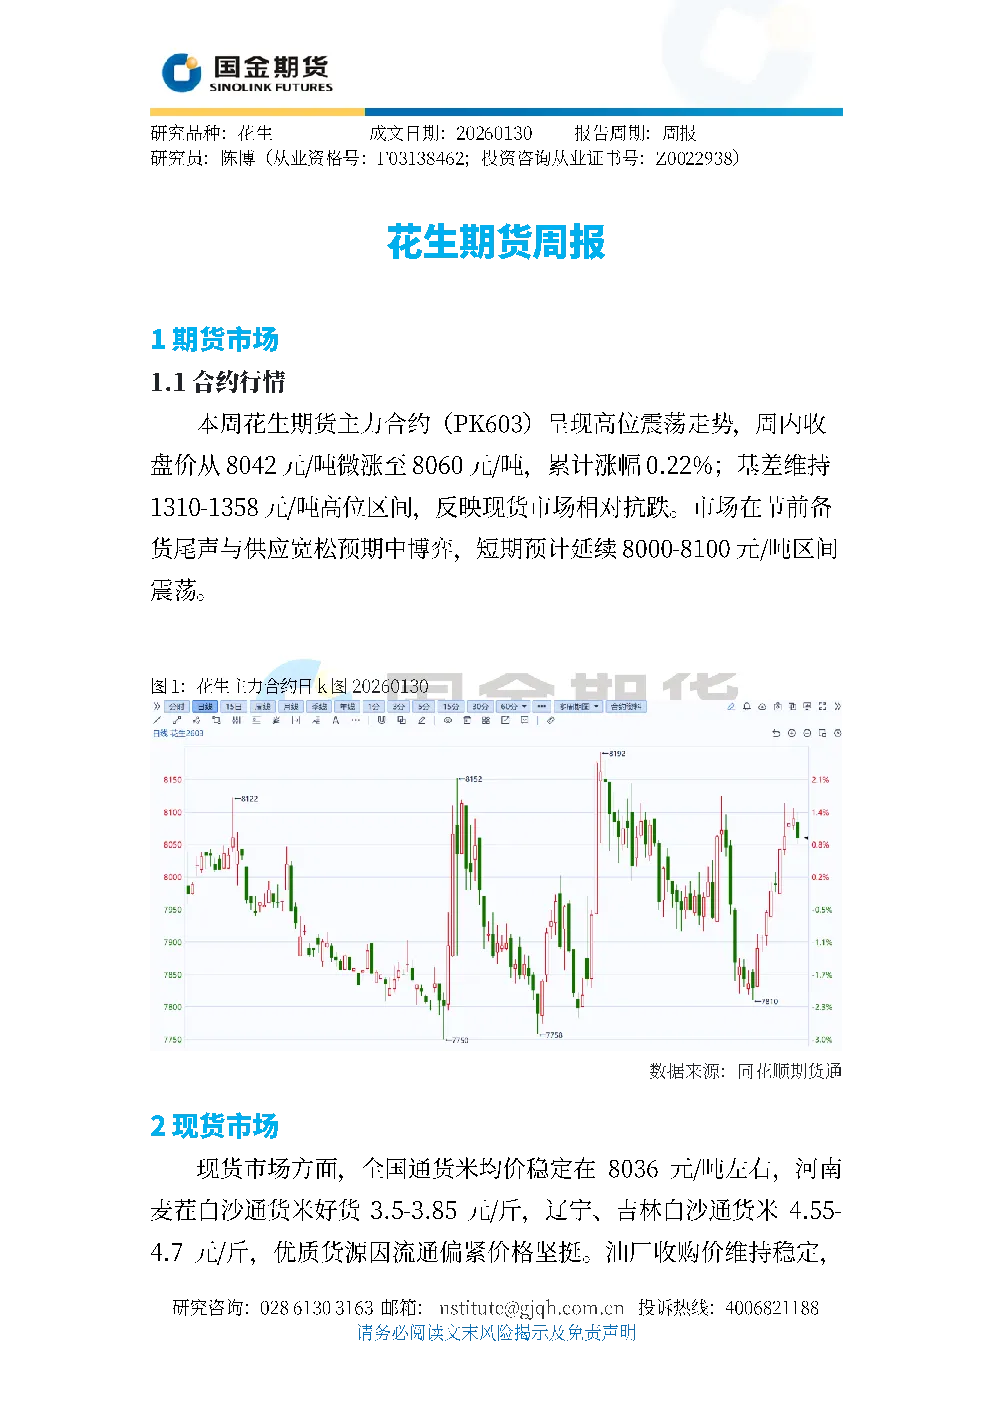
花生期货主力合约(PK603)本周高位震荡,收盘价微涨0.22%至8060元/吨,基差维持1310-1358元/吨高位,显示现货相对抗跌。短期预计延续8000-8100元/吨区间震荡。
2. 现货市场
全国通货米均价稳定在8036元/吨,优质货源价格坚挺。油厂收购价维持稳定,合同采购均价7350元/吨,部分企业节前备货需求略有增加,但整体采购节奏谨慎。
3. 影响因素
- 供应端:短期华北低温降雪导致河南、山东产区物流受阻,上货量减少;中长期因2025年扩种产量高位,余粮量同比偏高,且塞内加尔开放出口(预计30-45万吨,成本约7400元/吨)带来压力。
- 需求端:节前备货进入尾声,食品企业囤货意愿弱;油厂开机率提升但榨利下滑至190.31元/吨,收购以严控指标为主,未形成集中采购,终端消费“旺季不旺”。
- 成本与资金:仓单成本区间7900-8000元/吨,提供底部支撑;临近春节部分资金获利离场,持仓量连续三日下降,市场情绪谨慎。
4. 技术分析
花生2603合约形成“四阳一阴”形态,周四触及8090元/吨后动能减弱,周五跌破5日均线(8070元/吨),最低8050元/吨。成交量与价格呈现“量价背离”,持仓量连续减仓,短期技术面偏空。
5. 行情展望
短期市场在产区物流受阻与贸易商惜售支撑现货(基差高位)与供应宽松预期压制期货弹性之间博弈。需关注:
- 河南山东产区天气转好后上货量恢复情况;
- 塞内加尔进口米到港节奏及其对05合约交割成本的影响。
结论:短期花生期货延续高位震荡,现货相对抗跌但需求端疲软,技术面偏空。需警惕供应端恢复和进口米到港带来的双重压力。