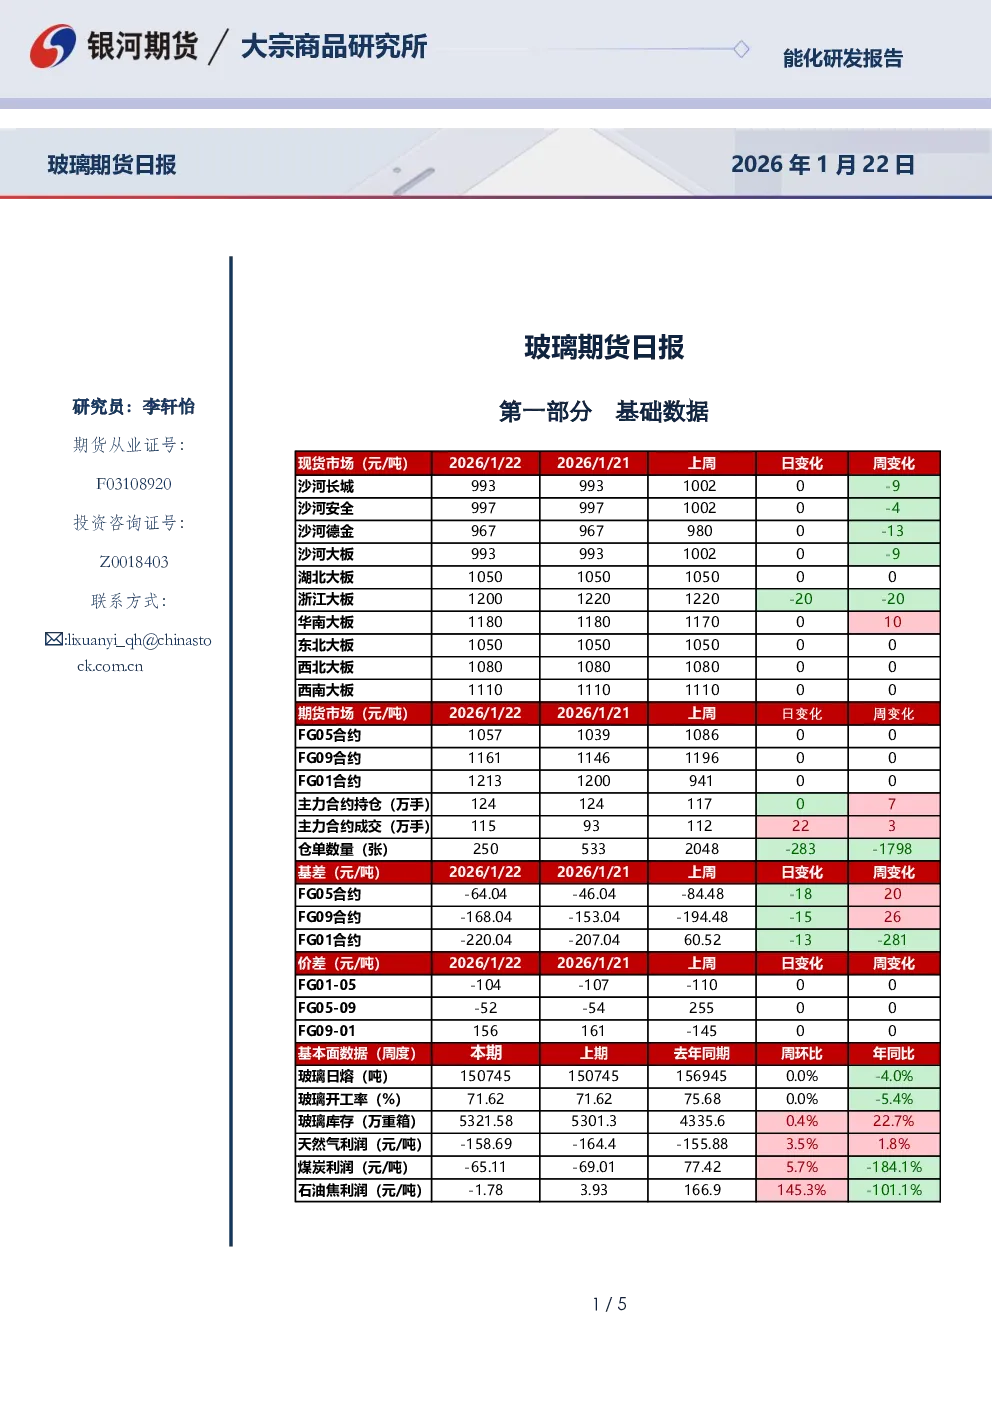
基础数据
- 现货市场:2026年1月22日,沙河、湖北、浙江、华南、东北、西北、西南大板价格分别为993、1050、1200、1180、1050、1080、1110元/吨,周变化分别为-20、0、-20、-10、-20、0、0元/吨。
- 期货市场:FG05、FG09、FG01主力合约价格分别为1057、1161、1213元/吨,周变化分别为108、-5、94元/吨;主力合约持仓124万手,成交1159万手;仓单数量2505张,周减少283张;基差分别为-64.04、-168.04、-220.04元/吨,周变化分别为-1820、-1526、-281元/吨;价差分别为-104、-52、0元/吨,周变化分别为-11000、-5500、-14500元/吨。
市场研判
- 市场情况:玻璃现货价格周内下跌,沙河、湖北、华南、浙江大板价格变动范围分别为0-993、0-1050、0-1180、-20-1200元/吨。
- 重要资讯:本周(20260116-20260122)浮法玻璃周均利润分别为-158.69、-65.11、-1.78元/吨,环比分别增加5.71、3.90、-5.71元/吨;全国浮法玻璃日产量15.07万吨,周产量105.52万吨,环比增加0.28%,同比减少3.95%;全国浮法玻璃样本企业总库存5321.6万重箱,环比增加0.38%,同比增加22.74%。
- 逻辑分析:玻璃期货下跌4%,周度跌幅靠前,受宏观数据影响,地产相关品种承压。期货下跌收基差,周四中游出货放量,中下游低价采购意向增强,价格降幅收窄。但玻璃深加工厂部分提前放假,无备货意愿,春节前刚需拿货考验高库存压力,节后复工时间错配可能导致库存继续累库,空玻璃多纯碱策略启动。基本面显示玻璃日产15.1万吨不变,厂库小幅累库,成本端利润小幅增加,玻璃期货预计下周降幅收窄,但仍震荡偏弱。
交易策略
- 单边:下周预计玻璃降幅收窄,但仍震荡偏弱。
- 套利:空玻璃多纯碱。
- 期权:卖看涨期权。