一、火电:职能转向调峰与支撑,装机规模仍在扩张
- 火电作为我国电力系统的“压舱石”,正从传统主体电源向调峰与支撑电源转型。
- 新型电力系统加速构建,通过“两部制电价”和电力辅助服务市场机制,推动火电职能转型,提升盈利稳定性。
- “十四五”期间火电核准超过335GW,未来三年仍处投产高峰期,预计2026-2028年新增装机容量分别为87/86/43GW,装机容量将达到1626/1712/1755GW。
- 预计2028年起火电新增装机增速将显著回落,传统扩张周期或在2027年前后结束。
二、清洁能源:职能转向主体电源,新增装机主力
- 清洁能源逐步成为电力增量的主要来源,对火电形成系统性挤压与替代。
- 水电:稳定供应与调峰支撑,抽水蓄能电站即将迎来集中投产期,预计2026-2028年新增装机容量分别为17/18/33GW。
- 风电:清洁能源主力地位增强,装机规模将大幅扩张,“十五五”将迎来新一轮装机潮,预计2026-2028年新增装机容量分别为109/161/193GW。
- 太阳能发电:消纳与招标节奏放缓,进入稳定发展期,预计2026-2028年新增装机容量分别为192/139/153GW。
- 核电:稳定可靠的基荷电源,“十五五”投产规模较大,预计2026-2028年新增装机容量分别为11/7/12GW。
三、催化剂:国家电网“十五五”规划加速新能源发展
- 国家电网“十五五”期间投资规模将达4万亿元,加速构建新型能源体系。
- 新能源接入能力扩张,跨省区输电能力提升,终端电气化水平提高,将系统性压缩火电空间。
四、电煤需求处于高位,现已进入峰值平台期
- “十五五”新能源装机规模持续增长,火电发电空间持续承压。
- 火电发电量及电煤需求已于“十四五”末期进入峰值平台期,预计2026-2028年电煤需求增量分别为1406/-567/299万吨。
- 在火电装机投产仍处高位且新能源装机节奏阶段性放缓的条件下,火电发电量与电煤需求在2026-2028年并非线性下行,可能呈现高位运行甚至阶段性回升。
五、投资建议:红利为基,优选弹性
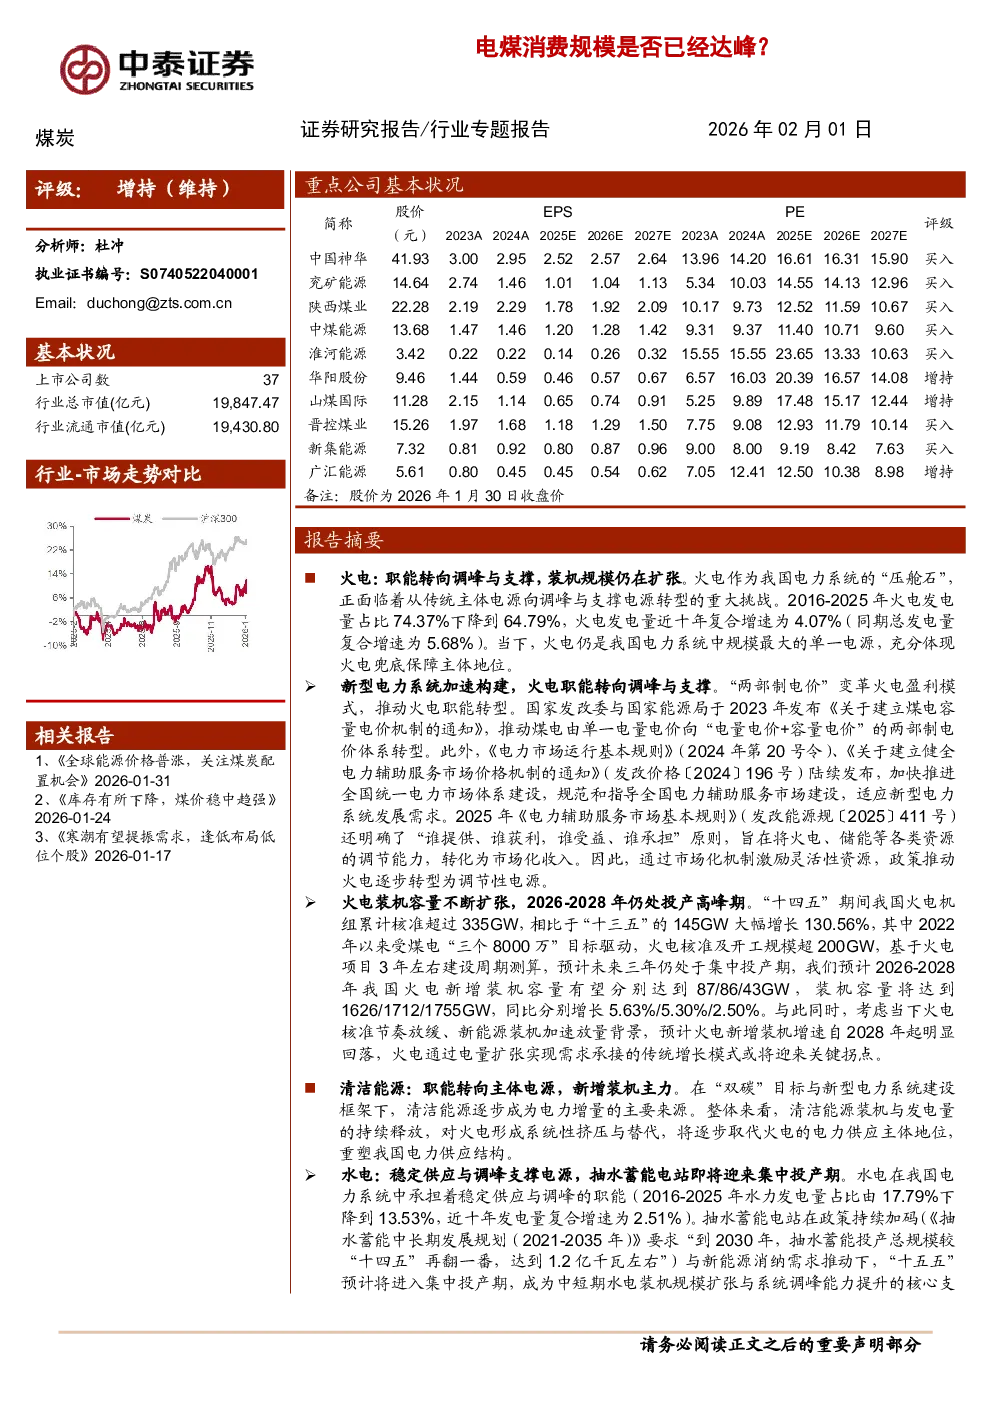
- 重点关注红利标的:中国神华、陕西煤业、新集能源、淮河能源、中煤能源。
- 优选弹性标的:兖矿能源、华阳股份、晋控煤业、山煤国际、广汇能源。