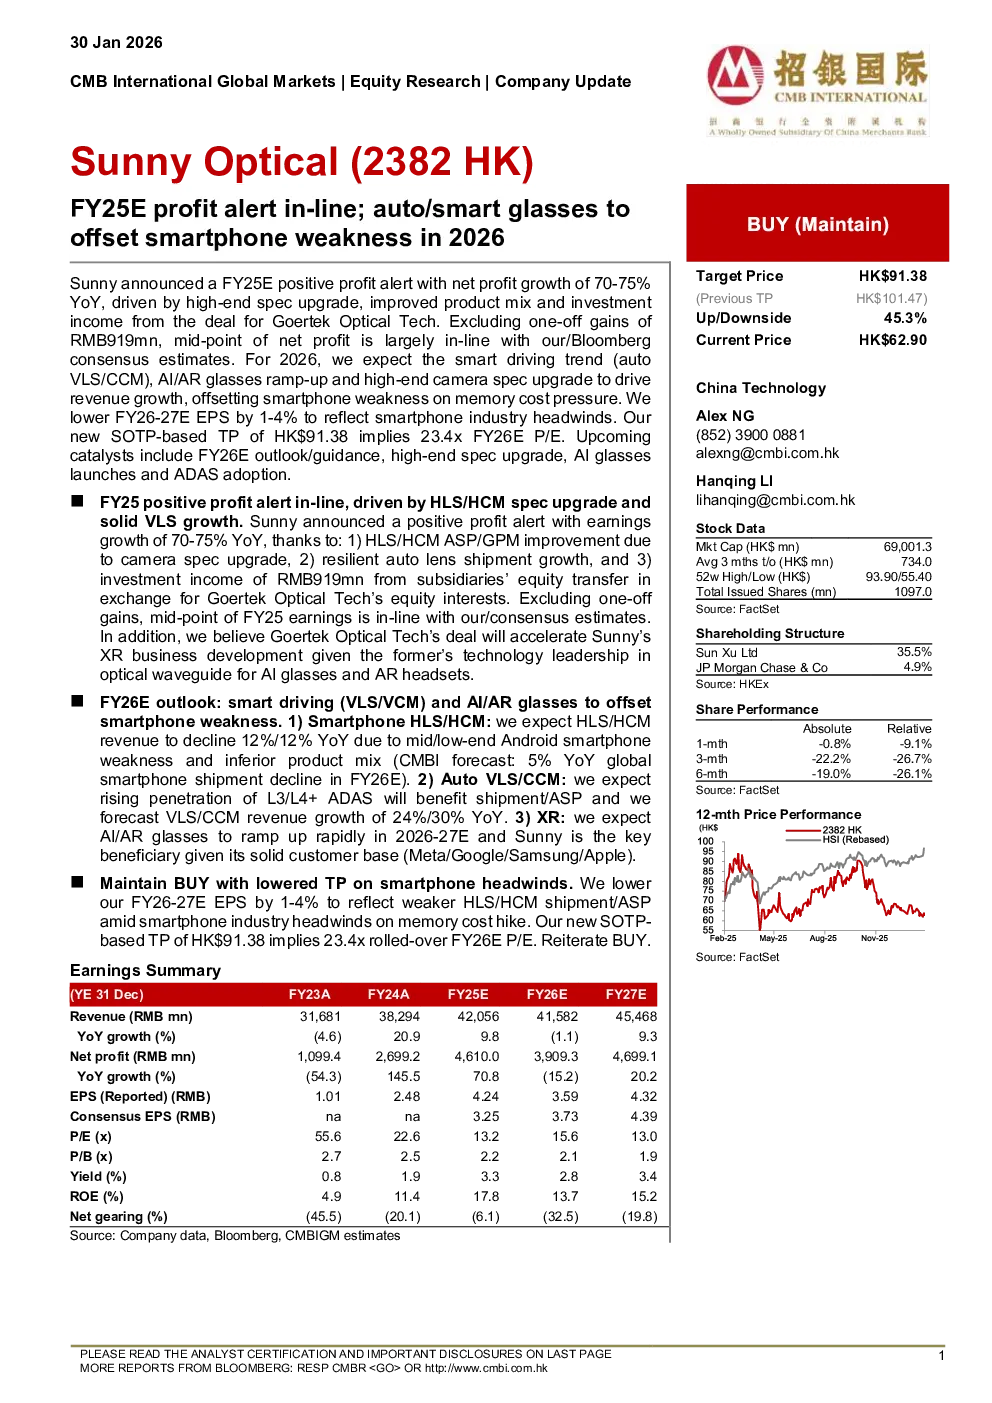
Sunny 发布 FY25E 正面盈利预警,净利润同比增长 70-75%,主要受高端规格升级、产品组合改善以及出售 Goertek Optical Tech 获得的 9.19 亿元投资收益推动。剔除一次性收益后,中期净利润与预期一致。预计 2026 年,智能驾驶趋势(VLS/CCM)、AI/AR 眼镜的放量以及高端相机规格升级将驱动收入增长,抵消智能手机疲软带来的内存成本压力。下调 2026-27 年 EPS 1-4%,反映智能手机行业风险。目标价下调至 HK$91.38,对应 23.4 倍 FY26E 估值,维持“买入”评级。
关键数据:
- FY25E 净利润同比增长 70-75%
- 剔除一次性收益后,中期净利润符合预期
- 目标价 HK$91.38(前值 HK$101.47),对应 23.4 倍 FY26E 估值
2026 年展望:
- 智能手机 HLS/HCM 收入预计同比下降 12%
- 汽车领域 VLS/CCM 收入预计同比增长 24%/30%
- XR 领域 AI/AR 眼镜将快速放量,Sunny 为主要受益者
估值逻辑:
- 采用 SOTP 方法,加权平均 23.4 倍 FY26E 估值
- 调整各业务板块估值:CCM 业务 23 倍(全球第一),车载镜头 25 倍(高增长、市占率第一),手机镜头 23 倍(结构性升级)
催化剂:
- FY26E 预期/指引
- 高端规格升级
- AI 眼镜发布
- ADAS 采用
维持“买入”评级,反映公司多元化业务布局及各板块产品周期性机会。