登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
行业研究
/
报告详情
泰坦的冲突
建筑建材
2026-01-14
PitchBook
Mascower
研报总结
核心观点
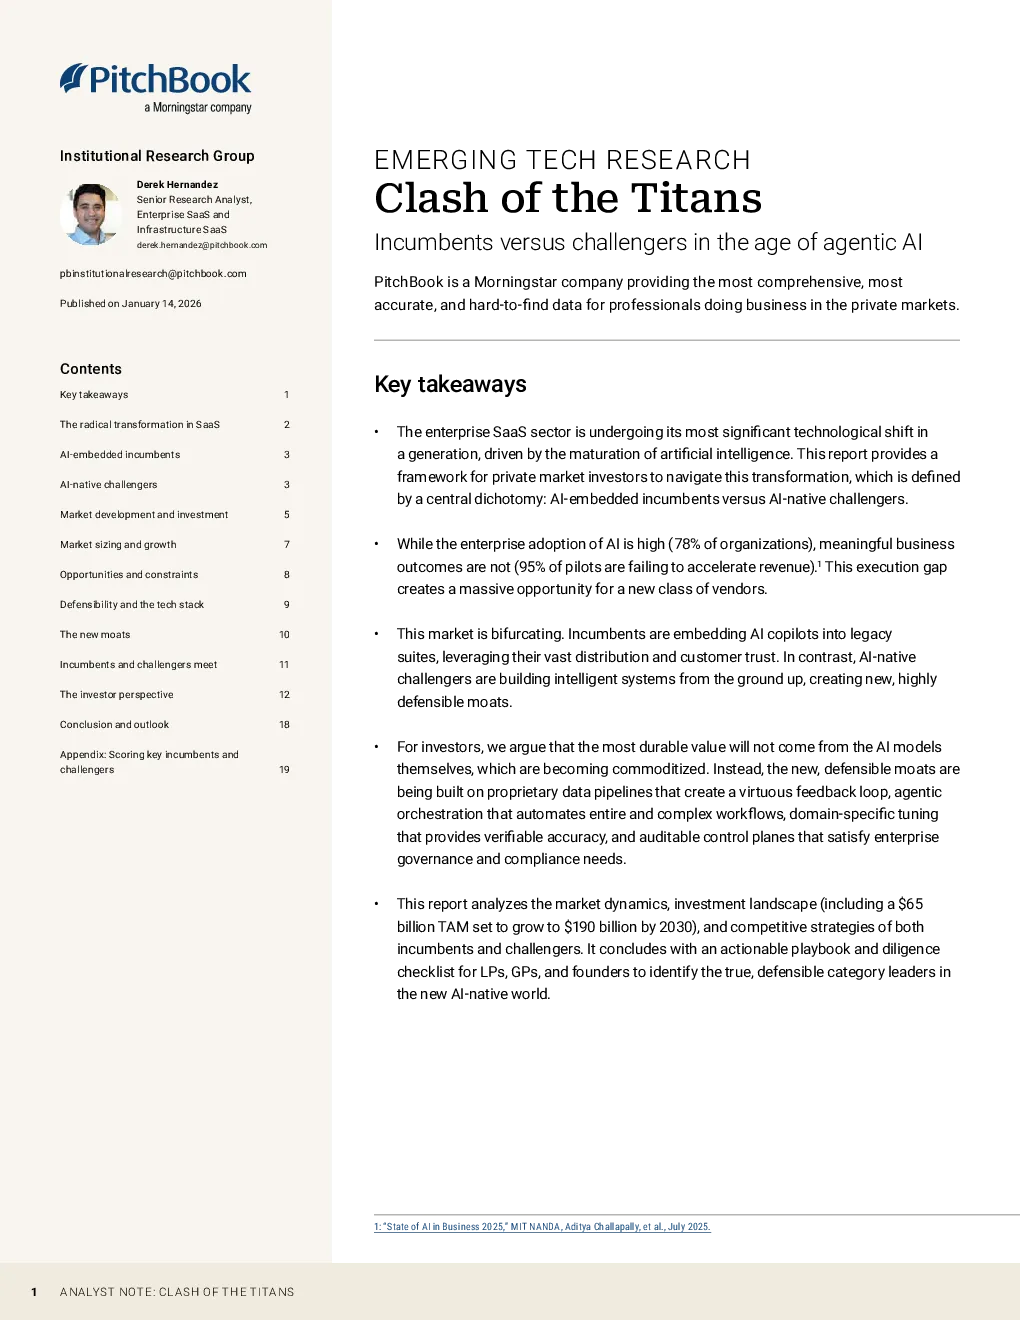
企业级 SaaS 行业正经历由人工智能(AI)驱动的重大技术变革,主要分为两类:AI 嵌入型平台和 AI 原生平台。
尽管 AI 在企业中的采用率很高(78% 的组织),但业务成果并不显著(95% 的试点项目未能加速收入增长),这为新的供应商创造了巨大机会。
AI 嵌入型平台由传统 SaaS 供应商提供,将 AI 助手嵌入现有套件,利用其广泛的分销和客户信任。
AI 原生平台从零开始构建智能系统,创造新的、难以防御的护城河。
关键数据
2025 年,AI 相关的 VC 投资额占所有 VC 投资额的 64.3%,而 2017 年仅为 12%。
2025 年,企业级 SaaS 市场 AI 相关的潜在市场规模(TAM)为 650 亿美元,预计到 2030 年将增长至 1900 亿美元。
根据斯坦福大学 2025 年 AI 指数报告,78% 的组织在 2024 年至少在一个业务功能中使用了 AI,而前一年为 55%。
研究结论
最持久的价值将不会来自 AI 模型本身,因为它们正在变得商品化,而是建立在专有数据管道、代理协调、领域特定调整和可审计控制平面上的新、可防御的护城河。
AI 原生供应商通过端到端工作流程的 AI 化和可信的治理来创造价值。
AI 嵌入型供应商通过利用其分销优势、单点登录和权限集成来建立优势。
控制平面本身具有构建护城河的潜力,因为身份感知的工具权限授予、策略存储、可追溯性和可观察性仪表板都需要大量投资和针对真实客户工作负载的调整。
垂直深度将比水平外观更具优先性,因为特定领域的 AI 解决方案需要针对特定行业的需求进行定制。
实际的模型选择将超越单一模型基础,性能优势将来自供应商为每个独特任务选择和评估模型的能力,而不是任何单个基础 LLM 供应商的优越性。
你可能感兴趣
技术泰坦的冲突
信息技术
abiresearch
2024-04-15
泰坦冲突 : 中国的崛起加剧了与日本在亚洲利益的竞争
科法斯
2018-03-13
泰坦的冲突(英)2026
建筑建材
PitchBook
2026-01-26
泰坦转债:纺织机械制造的领跑者
东吴证券
2023-10-26
进退两难的泰坦
文化传媒
麦格理
2018-02-22
泰坦能源技术2024 年报
港股财报
2025-04-25
泰坦股份:2022年一季度报告
财报
2022-04-28
泰坦股份:2023年年度报告
财报
2024-04-16
泰坦股份:2023年半年度报告
财报
2023-08-25
泰坦股份机构调研纪要
发现报告
2024-05-09