一、简评
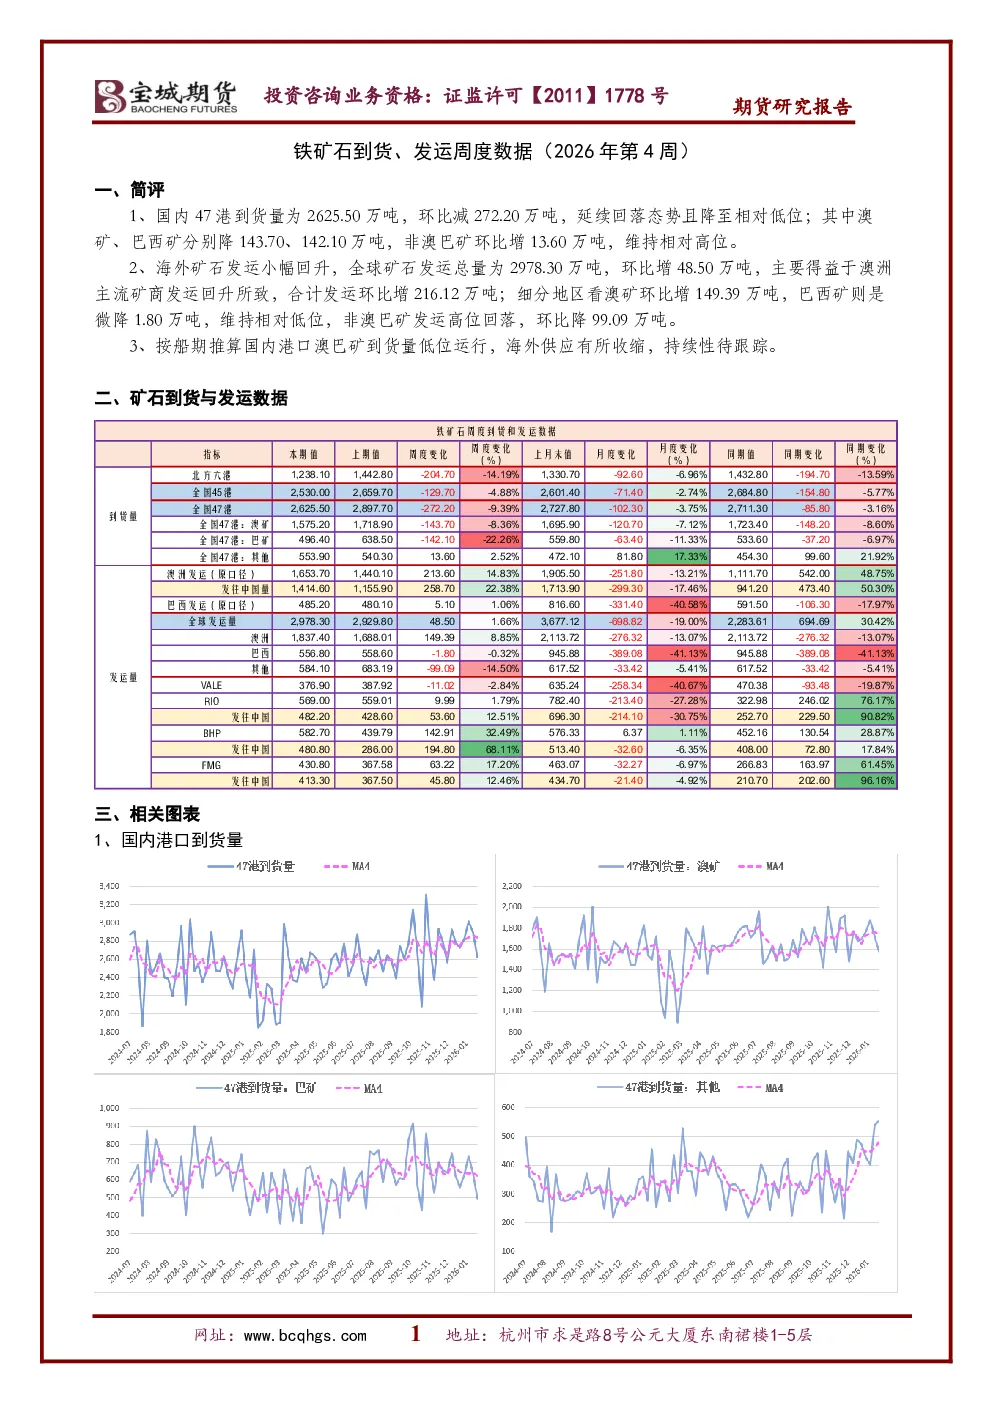
国内47港铁矿石到货量为2625.50万吨,环比减少272.20万吨,延续回落态势并降至相对低位;其中澳矿和巴西矿分别减少143.70万吨和142.10万吨,非澳巴矿环比增加13.60万吨,维持相对高位。海外矿石发运小幅回升,全球总量为2978.30万吨,环比增加48.50万吨,主要受澳洲主流矿商发运回升推动,合计发运环比增加216.12万吨;澳矿环比增加149.39万吨,巴西矿微降1.80万吨,维持低位,非澳巴矿发运高位回落,环比减少99.09万吨。按船期推算,国内港口澳巴矿到货量低位运行,海外供应收缩,持续性需跟踪。
二、数据详情
- 国内港口到货量:
- 47港总到货量2625.50万吨,环比-9.39%(-272.20万吨);
- 澳矿到货1575.20万吨,环比-8.36%(-143.70万吨);
- 巴西矿到货496.40万吨,环比-22.26%(-142.10万吨);
- 其他矿种环比增加13.60万吨。
- 全球铁矿石发运量:
- 总量2978.30万吨,环比+1.66%(+48.50万吨);
- 澳洲发运1837.40万吨,环比+8.85%(+149.39万吨);
- 巴西发运556.80万吨,环比-0.32%(-1.80万吨);
- 其他地区发运减少99.09万吨。
- 四大矿商发运量:
- VALE:发运376.90万吨,环比-2.84%(-11.02万吨);
- RIO:发运569.00万吨,环比+1.79%(+9.99万吨);
- BHP:发运582.70万吨,环比+32.49%(+142.91万吨);
- FMG:发运430.80万吨,环比+17.20%(+63.22万吨)。
三、推算国内到货量
基于船期数据,国内港口澳巴矿到货量持续低位,海外供应收缩趋势明显,但需关注其持续性。
四、结论
国内铁矿石到货量延续回落,海外发运小幅反弹但主要依赖澳洲供应,整体供应端压力仍存,需持续关注澳巴矿发运变化对国内港口库存的影响。