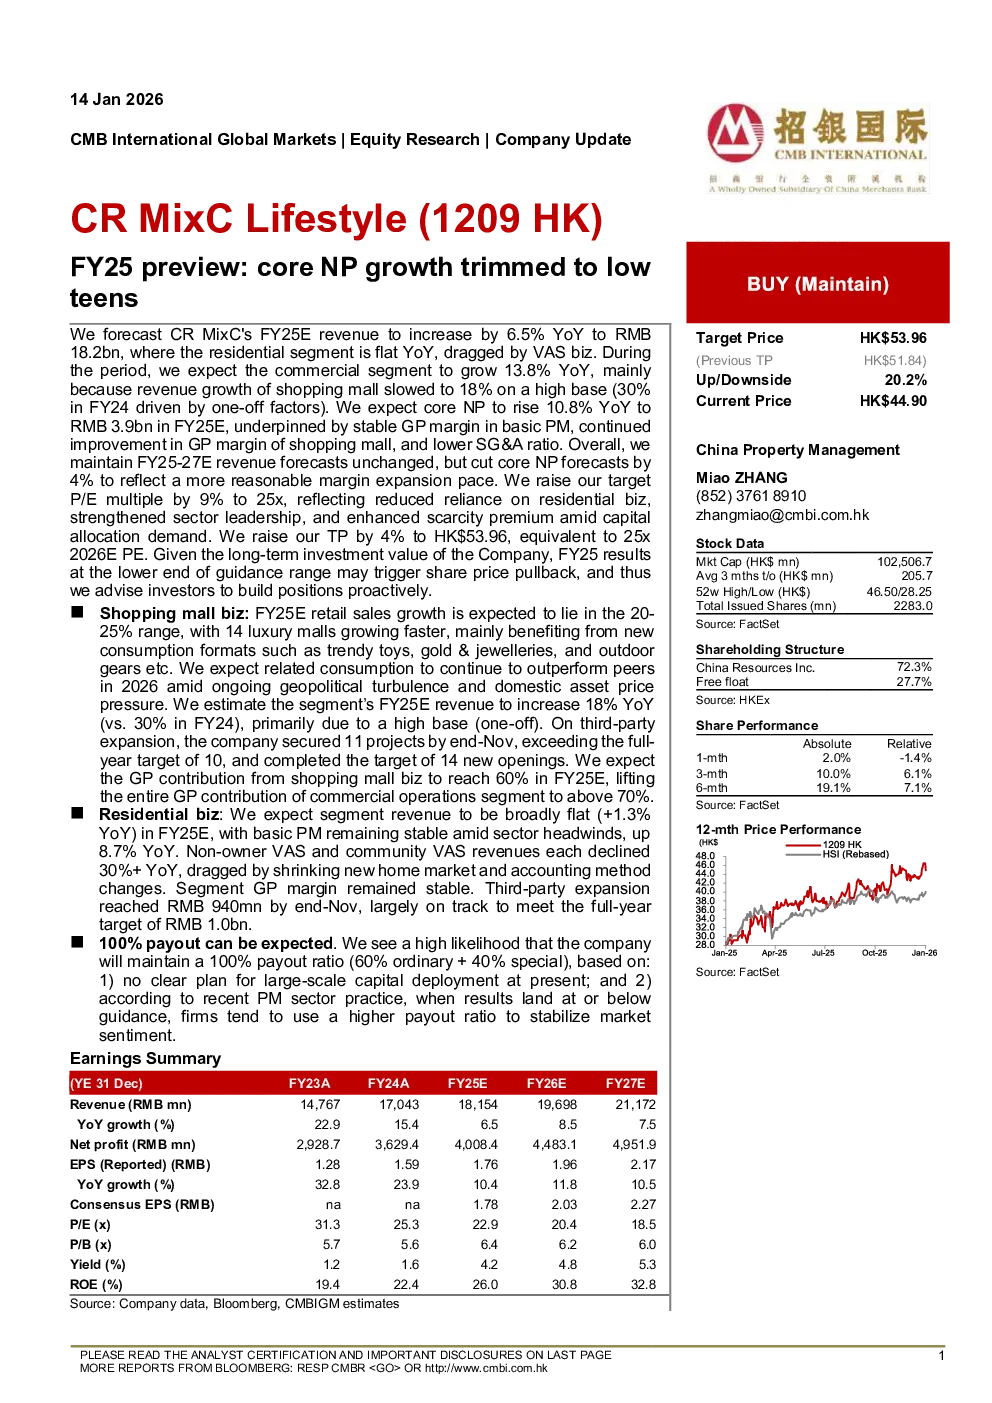
FY25 预览:核心净利润增长预期下调至低双位数
核心观点:CR MixC 预计 FY25E 营收同比增长 6.5% 至 182 亿元人民币,其中住宅板块持平,受 VAS 业务拖累;商业板块增长 13.8%,主要因购物中心收入增速放缓至 18%(FY24 为 30%)。核心净利润预计同比增长 10.8% 至 39 亿元人民币,得益于基础物业管理利润率稳定、购物中心利润率持续改善以及销售及管理费用率降低。维持 FY25-27E 营收预测不变,但将核心净利润预测下调 4% 以反映更合理的利润率扩张速度。
关键数据:
业务板块分析:
研究结论与建议:预计公司 FY25 结果可能落在指引区间下限,可能引发股价回调。鉴于公司长期投资价值,建议投资者主动布局。预计公司将继续维持 100% 派息比例(60% 普通股息 + 40% 特别股息),基于当前无大规模资本开支计划,且近期物业管理行业实践显示,业绩达或低于指引时,公司倾向于使用较高派息率稳定市场情绪。