行情回顾与基本面
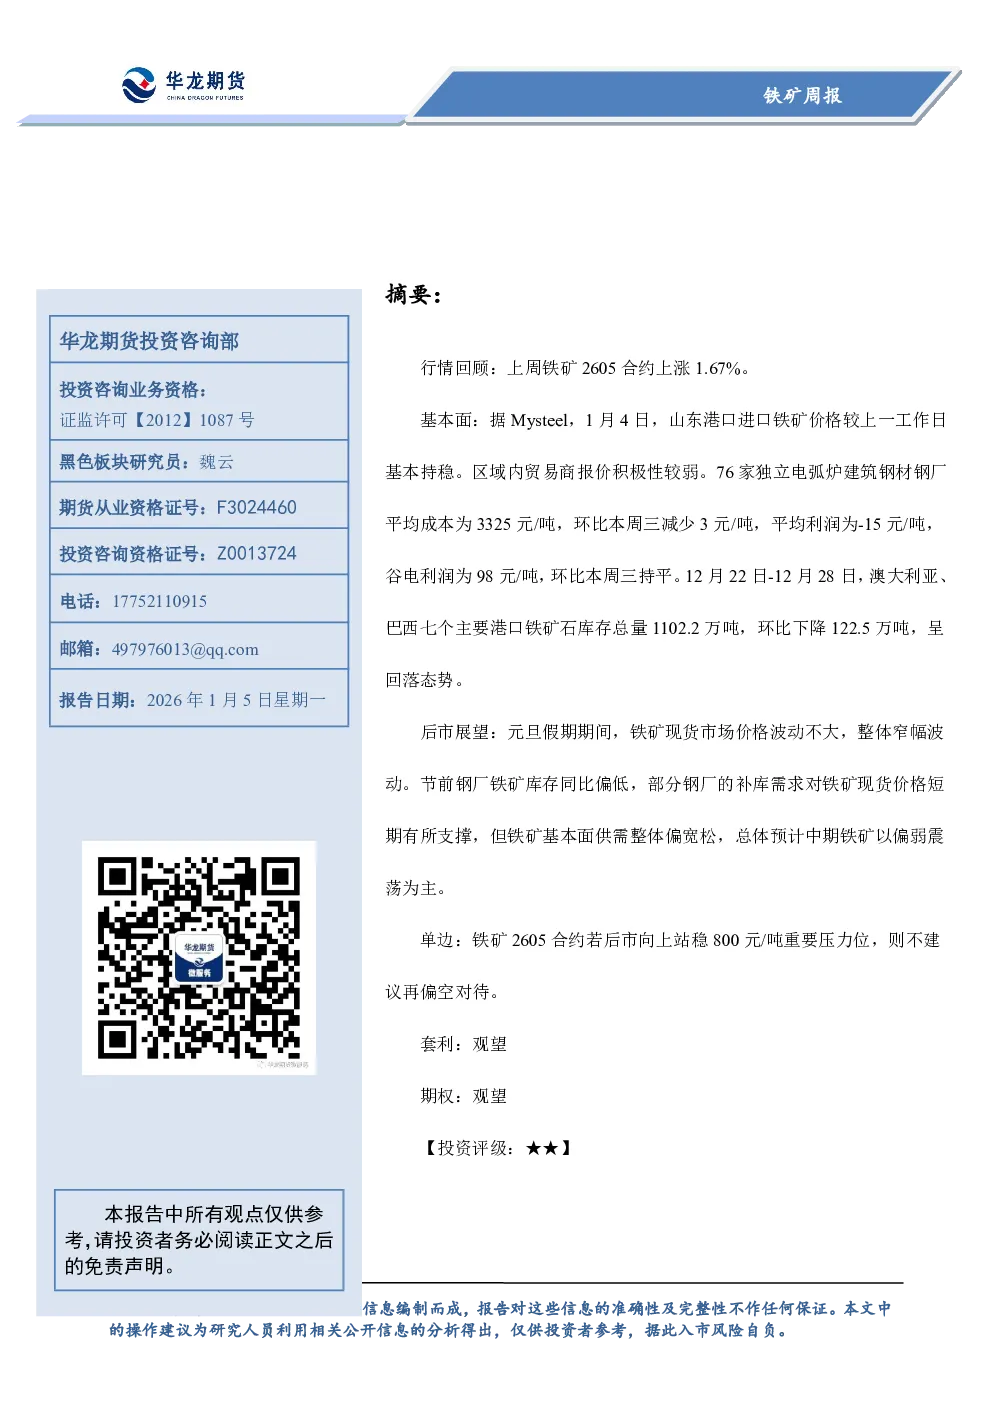
上周铁矿石2605合约上涨1.67%。山东港口进口铁矿石价格基本持稳,贸易商报价积极性较弱。76家独立电弧炉建筑钢材钢厂平均成本为3325元/吨,环比减少3元/吨,平均利润为-15元/吨,谷电利润为98元/吨,环比持平。12月22日-12月28日,澳大利亚、巴西七个主要港口铁矿石库存总量1102.2万吨,环比下降122.5万吨,呈回落态势。
供应端与需求端
截止至2025年11月,中国铁矿砂及精矿进口数量为11,054万吨,较上月减少77万吨;进口均价为101.49美元/吨,较上月增加0.94美元/吨。澳大利亚铁矿石发运量为6,184.9万吨,较上月减少499.3万吨;巴西铁矿石发运量为3,096.3万吨,较上半月增加170.8万吨。247家钢厂日均铁水产量数据未在摘要中详细展开。
基本面分析
12月22日-12月28日,全球铁矿石发运总量3677.1万吨,环比增加212.6万吨;澳洲巴西铁矿发运总量3059.6万吨,环比增加244.8万吨。中国45港铁矿石到港总量2601.4万吨,环比减少45.3万吨;北方六港铁矿石到港总量1330.6万吨,环比增加74.2万吨。当前库存量已降至今年第四季度以来的最低水平。
后市展望
元旦假期期间,铁矿石现货市场价格窄幅波动。节前钢厂铁矿库存同比偏低,部分钢厂补库需求短期支撑现货价格,但基本面供需整体偏宽松,预计中期铁矿石以偏弱震荡为主。
操作策略
单边:铁矿石2605合约若后市向上站稳800元/吨重要压力位,则不建议再偏空对待。套利、期权策略建议观望。
免责声明
本报告基于公开信息编制,对信息的准确性及完整性不作保证,操作建议仅供参考,据此入市风险自负。