核心观点与关键数据
- 公募基金分红情况:截至12月24日,3583只公募基金实施分红,累计分红总额达2396.3304亿元,分红次数7318次。同比来看,参与分红基金数量增加16.10%,分红总额增加11.01%,分红次数增加15.99%。
- 美国经济“K型分化”:大型企业受益于AI浪潮,利润与股价齐飞;小型企业受通胀、关税及消费降级影响,面临困境,加剧就业市场结构性撕裂与社会贫富差距。
- 日本存储器技术重振:富士通加入软银集团牵头项目,共同开发AI和超级计算机用下一代存储器,旨在重振日本存储器生产技术。
- 数据中心金融风险:大型科技公司通过SPV将逾1200亿美元数据中心支出移出资产负债表,引发对AI领域巨额押注的金融风险担忧。
- 拉尼娜现象回归:新一轮拉尼娜现象正在形成,亚洲洪水、美国暴雪为信号,将扰乱全球天气系统,对农业、能源市场和供应链构成风险。
市场逻辑与后市展望
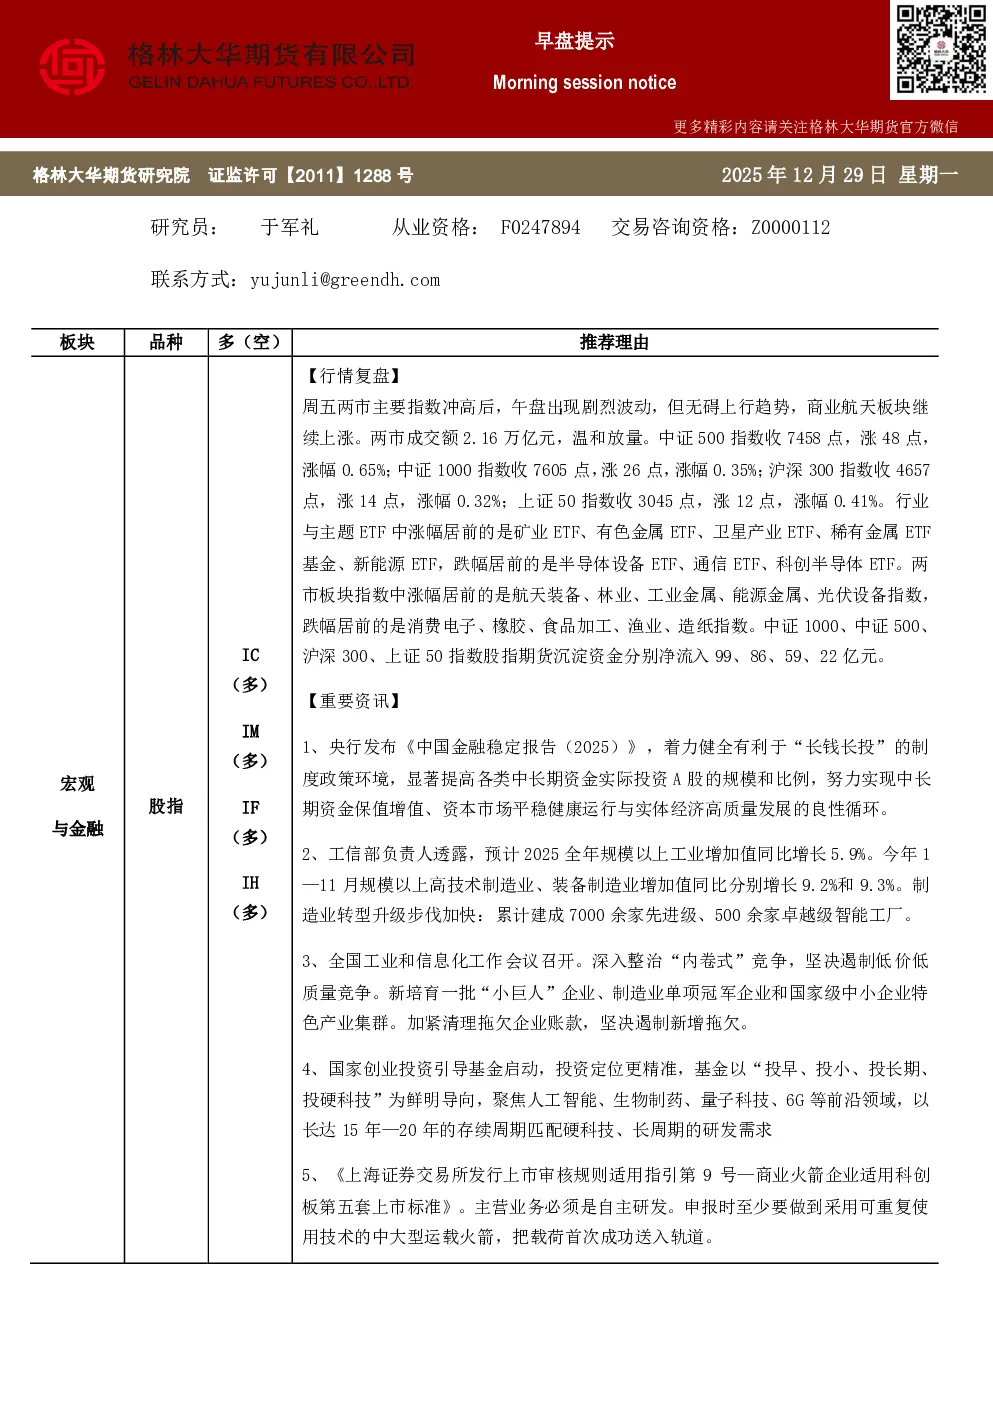
- 市场趋势:周五两市主要指数冲高后午盘波动,但上行趋势不变,成长类指数有望率先进入上升市。高盛判断全球股市步入牛市“乐观阶段”,2026年盈利将继续支撑行情,总回报率(含股息)预计达15%。
- 估值与盈利驱动:市场正由估值修复转向盈利驱动,地域多元化显效。策略上强调保持在场、强化多元配置。
- 外资流入中国:2025年以来全球投资于中国资产的ETF累计净流入831亿美元,科技板块获流入最多(95亿美元),主要来自美欧。美银美林分析师表示,中国市场在AI等领域的技术突破和成本优势,以及应对外部压力的韧性,正重拾全球投资者信心。
- 2026年资金预测:保险、理财、养老金构成三大增量资金,机构对股市增量资金达3.1万亿,公募固收+规模至少翻倍。国际资金开始关注美国以外AI赛道。
研究结论
- 中国科技板块机遇:凭借估值优势、完整产业生态和规模化制造能力,中国科技板块正成为全球资金布局AI的“新战场”。
- 高盛与摩根大通观点:高盛认为中国企业盈利明年可能增长14%,2027年增长12%,估值扩张约10%。摩根大通认为2026年中国股市“大幅上涨风险远高于下跌风险”,看好AI加速、反内卷及流动性配置等因素。
- 谷歌AI算力需求:谷歌AI基础设施负责人表示,公司需每6个月翻倍AI算力,未来4-5年增长1000倍,以应对持续上升的AI服务需求。
- 美国政策影响:美国回归门罗主义可能加速资金流向中国资本市场;美联储降息25基点,每月购买400亿美元短债,资产负债表重新扩张。
- 短期市场动态:周五盘中波动为短线技术修复,元旦前资金有望加速入市。交易策略转向进攻,择机建立以成长类指数为主的股指多单,并开立中证1000指数股指看涨期权。
重要事项提示
- 报告信息源于公开资料,格林大华期货研究院不保证信息准确性及完备性,观点仅供参考,不构成买卖建议。投资者据此决策自行承担风险。