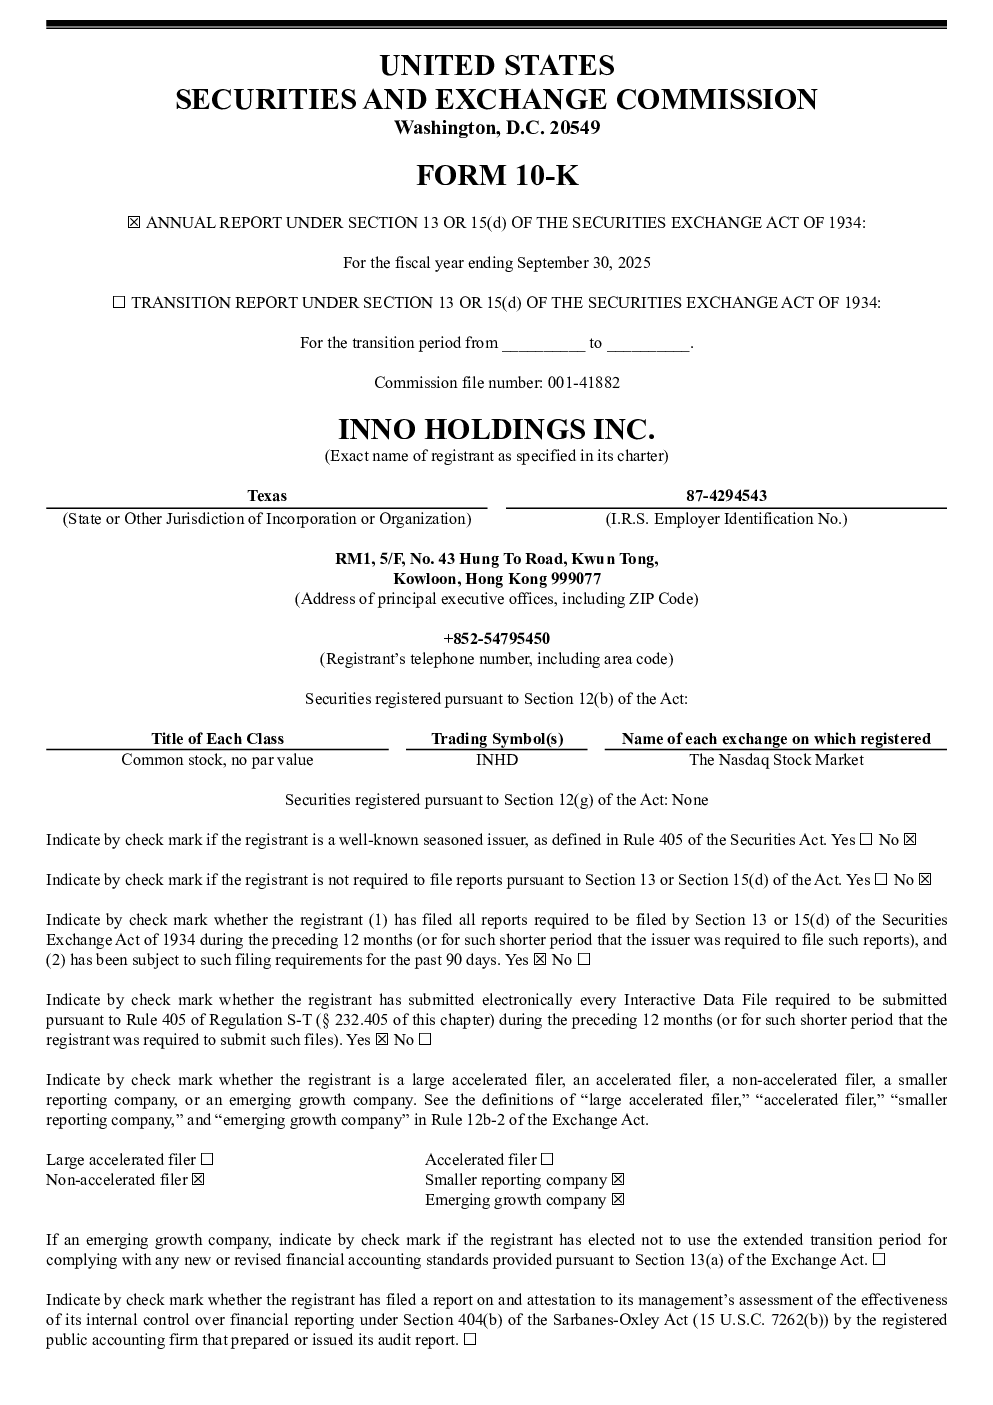
公司概况
INNO HOLDINGS INC.(以下简称“INNO”或“公司”)是一家从事二手消费电子产品生意的创新科技公司。公司从供应商处采购二手智能手机和平板电脑等消费电子产品,然后将其销售给东南亚、中东、欧洲等地区的批发商,再由批发商转售给其下游的批发或零售客户。公司主要通过其位于香港的子公司 Lear Group Limited 和 Baymax High Technology Co., Limited 开展业务。
业务模式
INNO 的主要业务是二手消费电子产品的买卖。公司专注于采购和销售质量像新一样(Like-New)的电子产品,并采用动态库存管理、快速响应客户需求、灵活的产品定价算法以及香港的战略性地理位置等竞争优势。公司目前主要面向批发客户,并计划未来拓展产品线,包括笔记本电脑、智能手表和耳机等配件,以及进军东南亚和中东等战略海外市场。
财务状况
2025 财年,INNO 的收入同比增长 100%,达到 2846,250 美元,主要得益于其新业务——二手电子产品交易的开展。然而,公司也录得了 7009,846 美元的净亏损,主要原因是收入增长的同时,成本、费用和其他收入(费用)也大幅增加。公司主要通过运营产生的现金流量、股权融资以及循环信贷额度等方式进行融资。
风险因素
INNO 面临着多种风险,包括:
- 业务转型风险:公司从钢铁业务转型到二手电子产品业务,经验有限,存在执行新业务模式、获取稳定供应、维持客户关系、有效竞争和实现盈利的不确定性。
- 增长策略风险:公司计划进军新行业,如 Web3 技术,但存在合作无法最终确定、技术无法成功开发或商业化以及市场接受度不达预期的风险。
- 香港市场风险:公司主要在香港运营,其业务、财务状况和经营成果受香港的经济、政治、法律和监管环境的影响。
- 客户和供应商集中度风险:公司收入和采购高度依赖少数主要客户和供应商,存在客户减少采购量、面临财务困难或终止合作关系,以及供应商关系中断的风险。
- 盈利能力风险:公司没有保证未来能够盈利,盈利能力可能无法持续。
- 增长管理能力风险:公司预计需要大幅扩张以应对客户群和市场机会的增长,这可能对公司管理层、运营和财务资源造成巨大压力。
- 管理团队和人才风险:公司高度依赖管理团队和其他员工的技能、洞察力和服务,未来成功取决于其持续吸引、培养、激励和留住高素质和技能型员工的能力。
- 融资活动风险:公司可能需要未来进行新的或额外的融资,如果无法以可接受的条件获得资金,可能会对运营和财务结果产生不利影响。
- 证券所有权风险:公司普通股的市场价格可能波动剧烈,并可能低于发行价,投资者可能无法以或高于其购买价格出售其股票。
- 纳斯达克上市风险:公司可能无法满足纳斯达克维持上市地位的要求,导致其普通股被摘牌。
- 证券诉讼风险:公司可能面临证券诉讼,这将耗费大量成本和时间,并可能对公司业务、经营成果和声誉产生重大不利影响。
内部控制
INNO 的内部控制制度尚处于发展阶段,目前没有正式的网络安全措施、专门的网络安全团队或特定的协议来管理网络安全风险。公司正在评估其网络安全需求,并制定适当的措施来增强其网络安全态势。
管理层和董事会
INNO 的董事会由 5 名董事组成,其中 3 名符合纳斯达克上市标准的“独立董事”。董事会下设审计委员会和薪酬委员会,负责监督公司的风险管理和执行公司治理。
股权激励计划
INNO 实施了 2023 年和 2025 年的全面激励计划,向员工授予激励股票期权,以鼓励员工为公司创造价值。
关系人交易
INNO 与其前任首席执行官、少数股东及其关联公司存在一些关联交易,公司已采取措施确保这些交易符合相关法律法规,并最大程度地减少潜在的利益冲突。