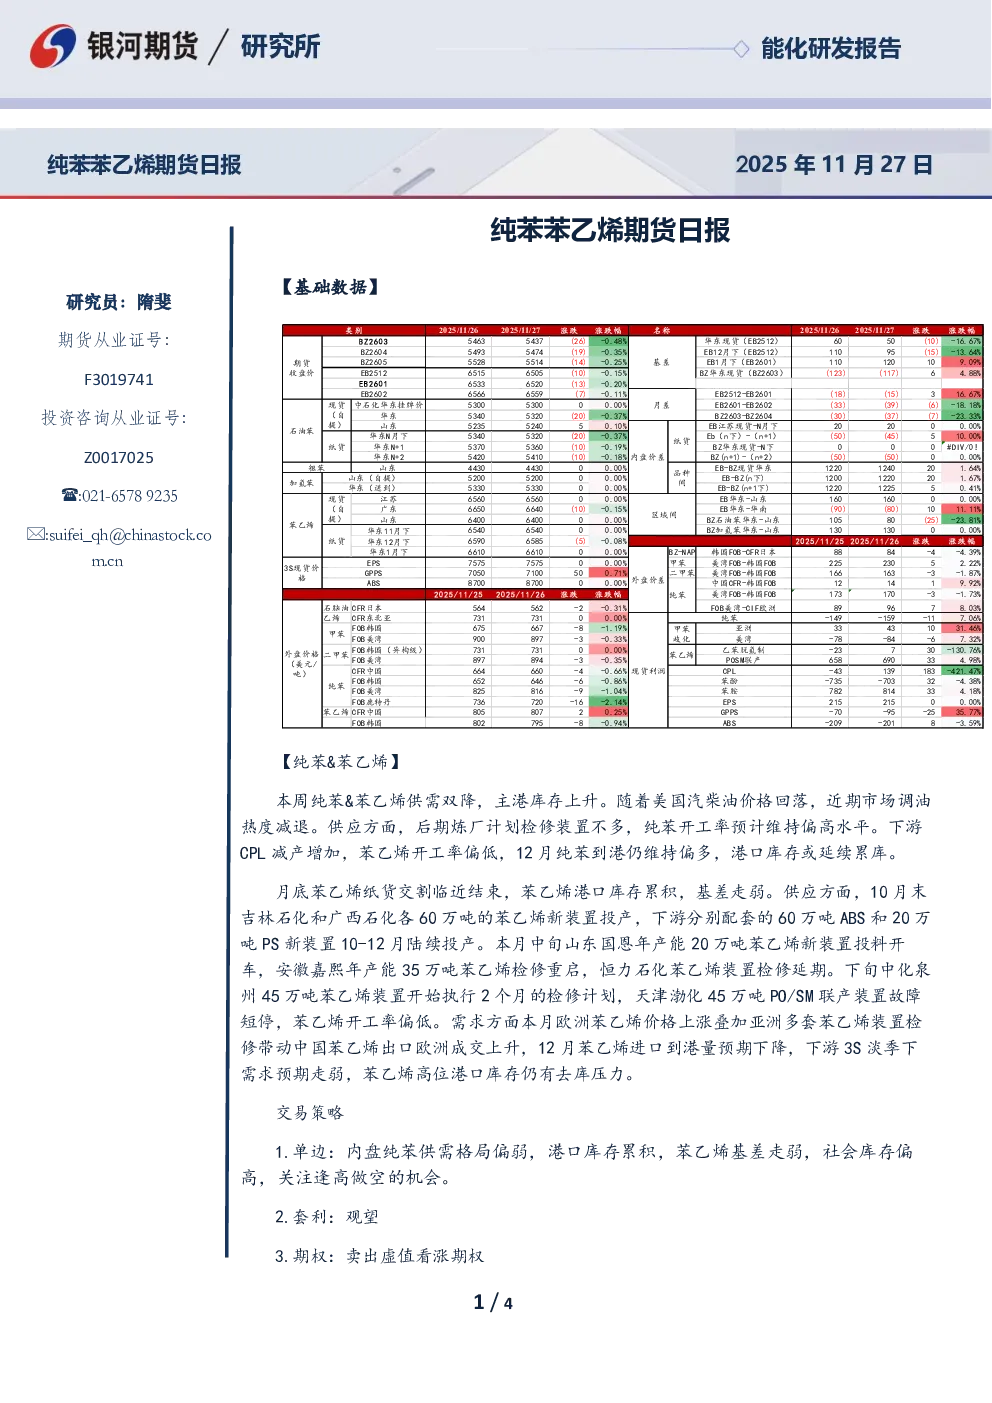
- 市场概况:本周纯苯和苯乙烯供需双降,主港库存上升。美国汽柴油价格回落导致市场调油热度减退,纯苯开工率预计维持偏高水平,而下游CPL减产增加,苯乙烯开工率偏低。12月纯苯到港量仍偏多,港口库存或延续累库。月底苯乙烯纸货交割临近结束,港口库存累积,基差走弱。
- 供应情况:吉林石化和广西石化各60万吨苯乙烯新装置于10月末投产,配套ABS和PS新装置于10-12月陆续投产。山东国恩20万吨苯乙烯新装置投料开车,安徽嘉熙35万吨苯乙烯检修重启,恒力石化苯乙烯装置检修延期。中化泉州45万吨苯乙烯装置开始2个月检修,天津渤化45万吨PO/SM联产装置故障短停,苯乙烯开工率偏低。
- 需求情况:欧洲苯乙烯价格上涨叠加亚洲多套苯乙烯装置检修带动中国苯乙烯出口欧洲成交上升,12月苯乙烯进口到港量预期下降。下游3S淡季下需求预期走弱,苯乙烯高位港口库存仍有去库压力。
- 交易策略:单边方面,内盘纯苯供需格局偏弱,港口库存累积,苯乙烯基差走弱,社会库存偏高,关注逢高做空的机会。套利方面,观望。期权方面,卖出虚值看涨期权。
- 关键数据:
- 纯苯华东现货价格:6050元/吨,下跌10元/吨,跌幅16.67%。
- 苯乙烯华东现货价格:6050元/吨,下跌10元/吨,跌幅16.67%。
- 纯苯期货价格:5447元/吨,下跌26元/吨,跌幅0.48%。
- 苯乙烯期货价格:5528元/吨,下跌14元/吨,跌幅0.25%。
- 苯乙烯港口库存:上升。
- 纯苯港口库存:上升。
- 研究结论:纯苯和苯乙烯市场供需格局偏弱,库存累积,价格承压,建议关注逢高做空机会。