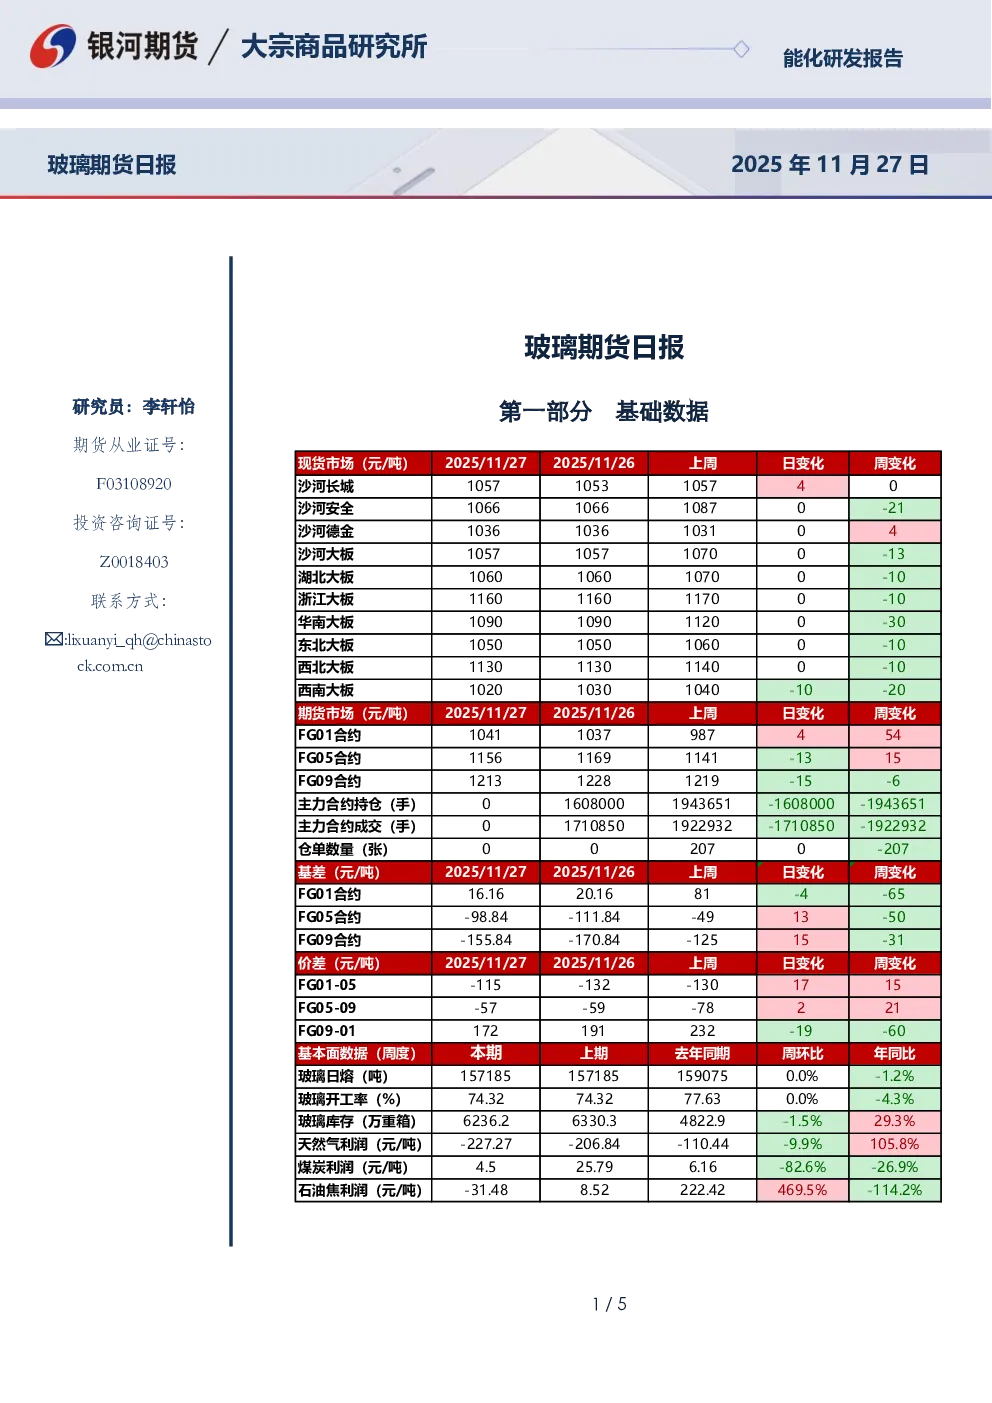
基础数据
- 现货市场:沙河、湖北、浙江、华南、东北、西北、西南大板市场价格变动区间分别为0-1057元/吨、0-1060元/吨、0-1160元/吨、0-1130元/吨、0-1050元/吨、0-1130元/吨、0-1020元/吨。
- 期货市场:FG01、FG05、FG09主力合约价格分别为1041元/吨、1156元/吨、1213元/吨,主力合约持仓分别为1943651手、1608000手、1943651手,主力合约成交分别为1922932手、1710850手、1922932手,仓单数量分别为207张、0张、0张,基差分别为-16.16元/吨、-98.84元/吨、-155.84元/吨,价差分别为-115元/吨、-57元/吨、-17元/吨。
市场研判
- 市场情况:玻璃现货市场价格普遍上涨,沙河、湖北、广东、浙江大板市场价格变动较大。
- 重要资讯:
- 浮法玻璃周均利润:天然气燃料-227.27元/吨,煤制气燃料4.50元/吨,石油焦燃料-31.48元/吨。
- 全国浮法玻璃日产量:15.72万吨,环比-0.57%,本周产量110.39万吨,环比-0.57%,同比-0.86%。
- 全国浮法玻璃库存:6236.2万重箱,环比-1.49%,同比+27.23%,折库存天数27.5天。
- 沙河地区供应减量,市场情绪波动,整体产销提高,库存下降。
- 逻辑分析:玻璃期价低位快速反弹上涨,主要受空头持仓集中平仓和产线冷修推动。11月内6条产线停产,涉及日熔4400吨,下周计划放水冷修两条产线。沙河及湖北地区供应减量带动盘面价格上涨,中下游采购情绪好转,产销显著好转,厂家涨价。厂库环比去库1.5%至6236.2万重箱。利润方面,厂家利润收窄。短期,玻璃节前供应端收缩速度决定冬储力度,若冷修加速兑现,预期自我实现促进库存下降,则价格能够稳定;若冷修力度减弱,玻璃弱势基本面将延续至一季度。
交易策略
- 单边:市场开启冷修预期逻辑,价格修复上涨。
- 套利:估值角度05合约空纯碱多玻璃策略。
- 期权:观望。
相关附图
- 玻璃基差、1-5价差、仓单数量、主力合约持仓、主力合约成交、日熔、厂家库存、表需、天然气为燃料利润、石油焦为燃料利润、煤炭为燃料利润等图表。
研究结论
玻璃市场短期受产线冷修推动价格上涨,但长期走势取决于冷修力度和供应端收缩速度。若冷修加速兑现,价格有望稳定;若冷修力度减弱,弱势基本面将延续至一季度。