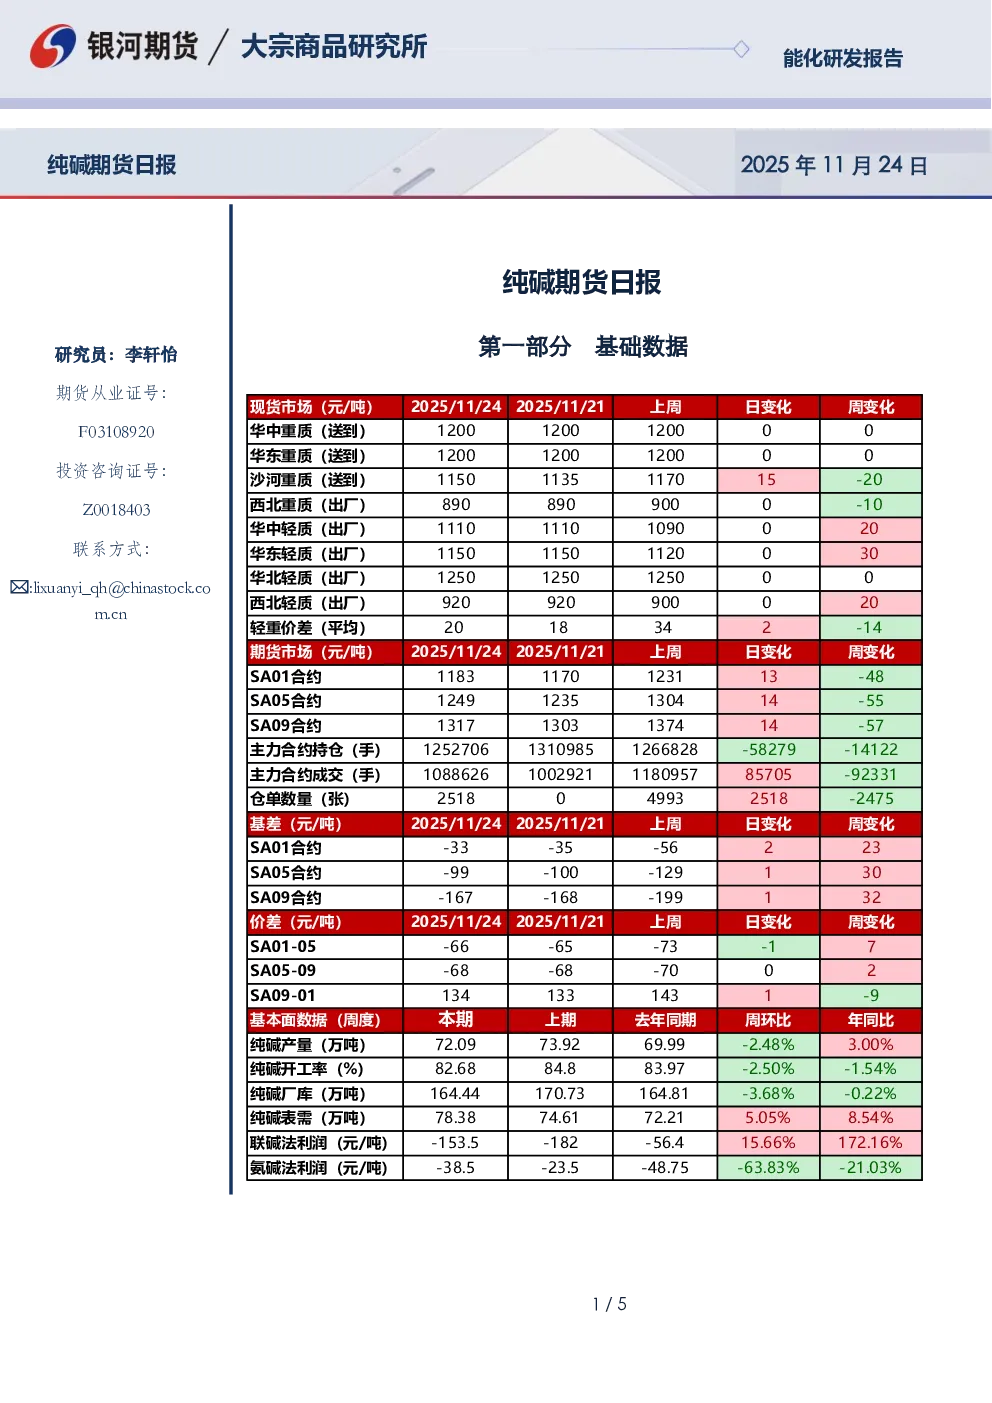
基础数据
- 现货市场:2025年11月24日,华中、华东重质纯碱(送到)价格均为1200元/吨,沙河重质为1150元/吨,西北重质为890元/吨;华中、华东轻质纯碱(出厂)价格分别为1110元/吨和1150元/吨,华北轻质为1250元/吨,西北轻质为920元/吨;轻重碱价差为20元/吨。
- 期货市场:SA01合约价格为1183元/吨,SA05合约为1249元/吨,SA09合约为1317元/吨;主力合约持仓为125267手,成交量为108862手;仓单数量为2518张;基差SA01合约为-33元/吨,SA05合约为-99元/吨,SA09合约为-167元/吨;价差SA01-05为-66元/吨,SA05-09为-68元/吨,SA09-01为134元/吨。
基本面数据
- 纯碱产量:本期72.09万吨,环比下降2.5%,年同比上升3.0%。
- 纯碱开工率:82.68%,环比下降2.5%,年同比下降1.54%。
- 纯碱厂库:164.44万吨,环比下降3.68%,年同比基本持平。
- 纯碱表需:78.38万吨,环比上升15.05%,年同比上升8.54%。
- 联碱法利润:-153.5元/吨,环比上升15.66%,年同比上升172.16%。
- 氨碱法利润:-38.5元/吨,环比下降63.83%,年同比下降21.03%。
市场研判
- 市场情况:沙河重碱价格上涨15元至1150元/吨,青海重碱价格变动0至890元/吨,华东轻碱价格变动0至1150元/吨,轻重碱价差为20元/吨。
- 重要资讯:江苏井神、重庆湘渝、青海五彩设备恢复生产。
- 逻辑分析:纯碱价格跟随玻璃上涨修复,但玻璃冷修逻辑利空纯碱需求端,节前需关注冷修预期力度。上周纯碱产量72.1万吨,环比下降2.5%。需求端,玻璃日熔15.8万吨,环比下降900吨;光伏玻璃日产量8.9万吨;重碱理论日度需求为5.3万吨;轻碱需求持续增加,厂家轻碱涨价。预计本周价格震荡修复,中长期价格区间仍下移。
交易策略
- 单边:预计本周价格震荡修复,中长期价格区间仍下移。
- 套利:关注05合约空纯碱多玻璃价差机会。
- 期权:中期卖虚值看涨期权。