第一部分数据分析由研究员刘倩楠撰写,提供相关研究背景和基础数据支持。
第二部分行情研判包含以下内容:
- 重要资讯:
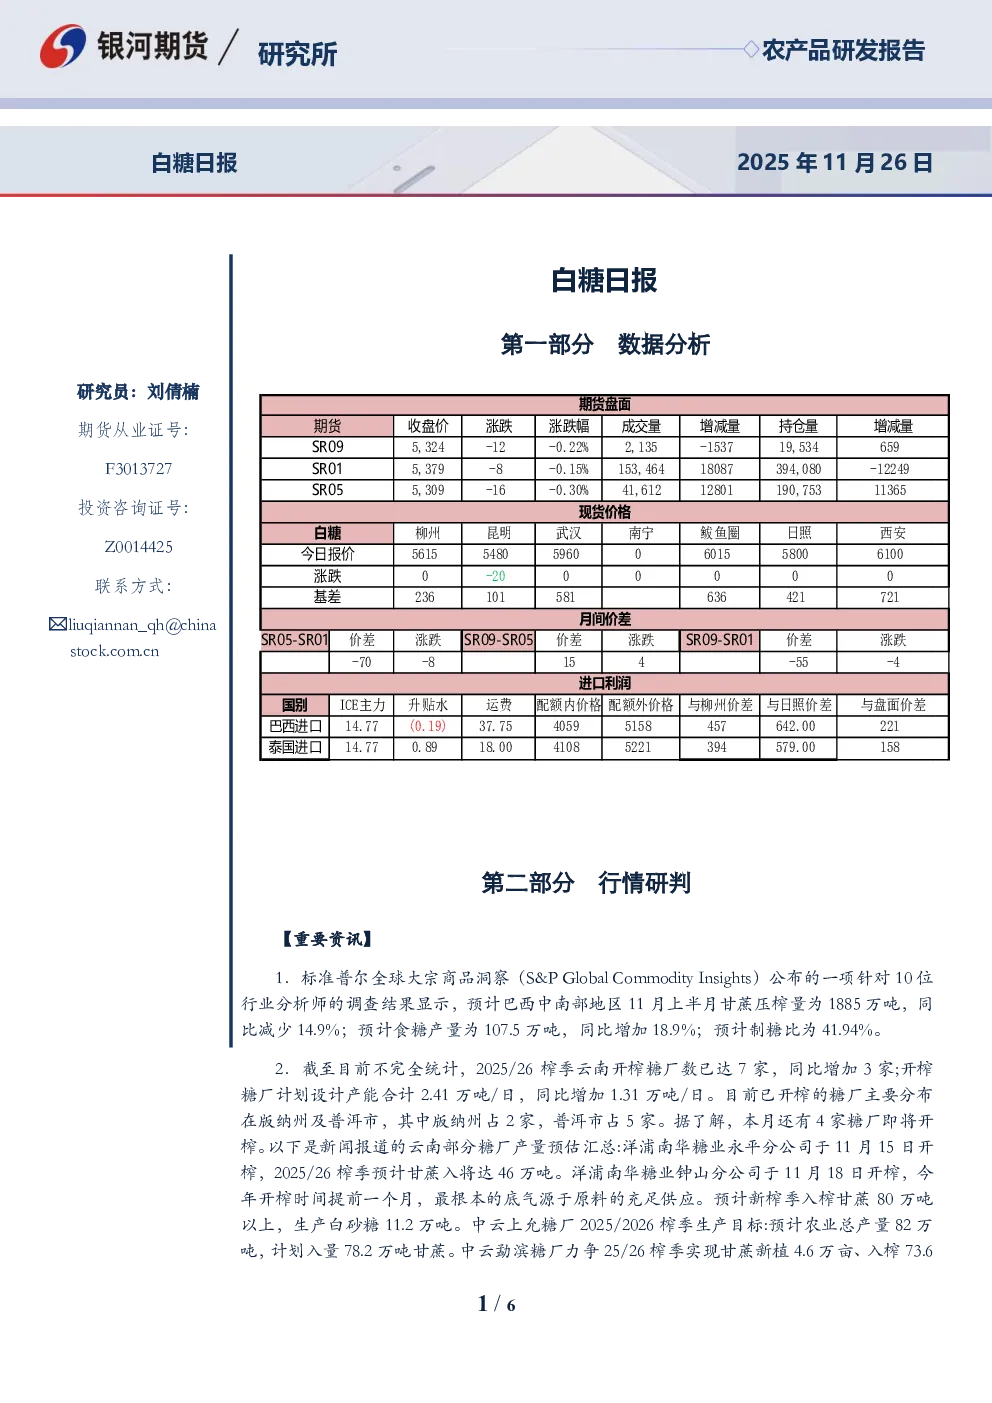
- 标准普尔全球大宗商品洞察预计巴西11月上旬甘蔗压榨量同比减少14.9%,但食糖产量同比增加18.9%,制糖比预计为41.94%。
- 云南2025/26榨季开榨糖厂数同比增加3家,设计产能增加1.31万吨/日,主要分布在版纳州及普洱市,本月还有4家糖厂即将开榨。部分糖厂产量预估如下:
- 洋浦南华糖业永平分公司预计入榨甘蔗46万吨。
- 洋浦南华糖业钟山分公司预计入榨甘蔗80万吨以上,产糖11.2万吨。
- 中云上允糖厂预计入榨甘蔗78.2万吨。
- 中云勐滨糖厂力争产糖9.8万吨。
- 孟连昌裕糖业有限责任公司2025/26榨季首车甘蔗已入境,标志着新榨季生产序幕拉开。
- 逻辑分析:
- 国际市场:巴西制糖比下降,糖产可能不及预期,供应压力缓解,国际糖价有筑底迹象,短期震荡略偏强。ISMA预估2025/26榨季印度食糖产量为3435万吨,净产量3095万吨;印度决定出口150万吨食糖。
- 国内市场:短期糖厂陆续开榨,新榨季产量增加,供应销售压力增加,但国内收紧糖浆和预拌粉进口,前期点价成本高,生产成本对盘面有支撑。10月进口食糖量超预期增加,广西糖厂陆续开榨对盘面形成压力,价格走弱,但跌至低位预计继续向下空间有限。
- 交易策略:
- 单边:短期国际糖价震荡略偏强,国内价格跌至低位预计继续向下空间不大,可考虑逢低建仓多单。
- 套利:多1月空5月。
- 期权:低位卖出看跌期权。
第三部分相关附图展示相关数据图表。
作者承诺以勤勉态度独立客观出具报告,并清晰反映研究观点。免责声明:报告内容仅供参考,不构成投资建议,客户需独立判断,银河期货不担保内容准确性或完整性,不对使用报告导致的损失负责。
联系方式:银河期货有限公司研究所,北京、上海地址及联系方式提供。