豆粕
- 库存情况:截至2025年11月21日,全国港口大豆库存942.5万吨,环比减少50.10万吨;油厂大豆库存714.99万吨,环比减少32.72万吨;豆粕库存115.15万吨,环比增加15.86万吨。全国饲料企业豆粕物理库存7.98天,较上一期减0.25天。
- 现货价格:国内豆粕现货价格基本持稳,市场购销情绪活跃,部分饲料企业考虑布局采购明年一季度基差合同。油厂压榨量高位,豆粕去库缓慢,供应宽松,现货基差承压。
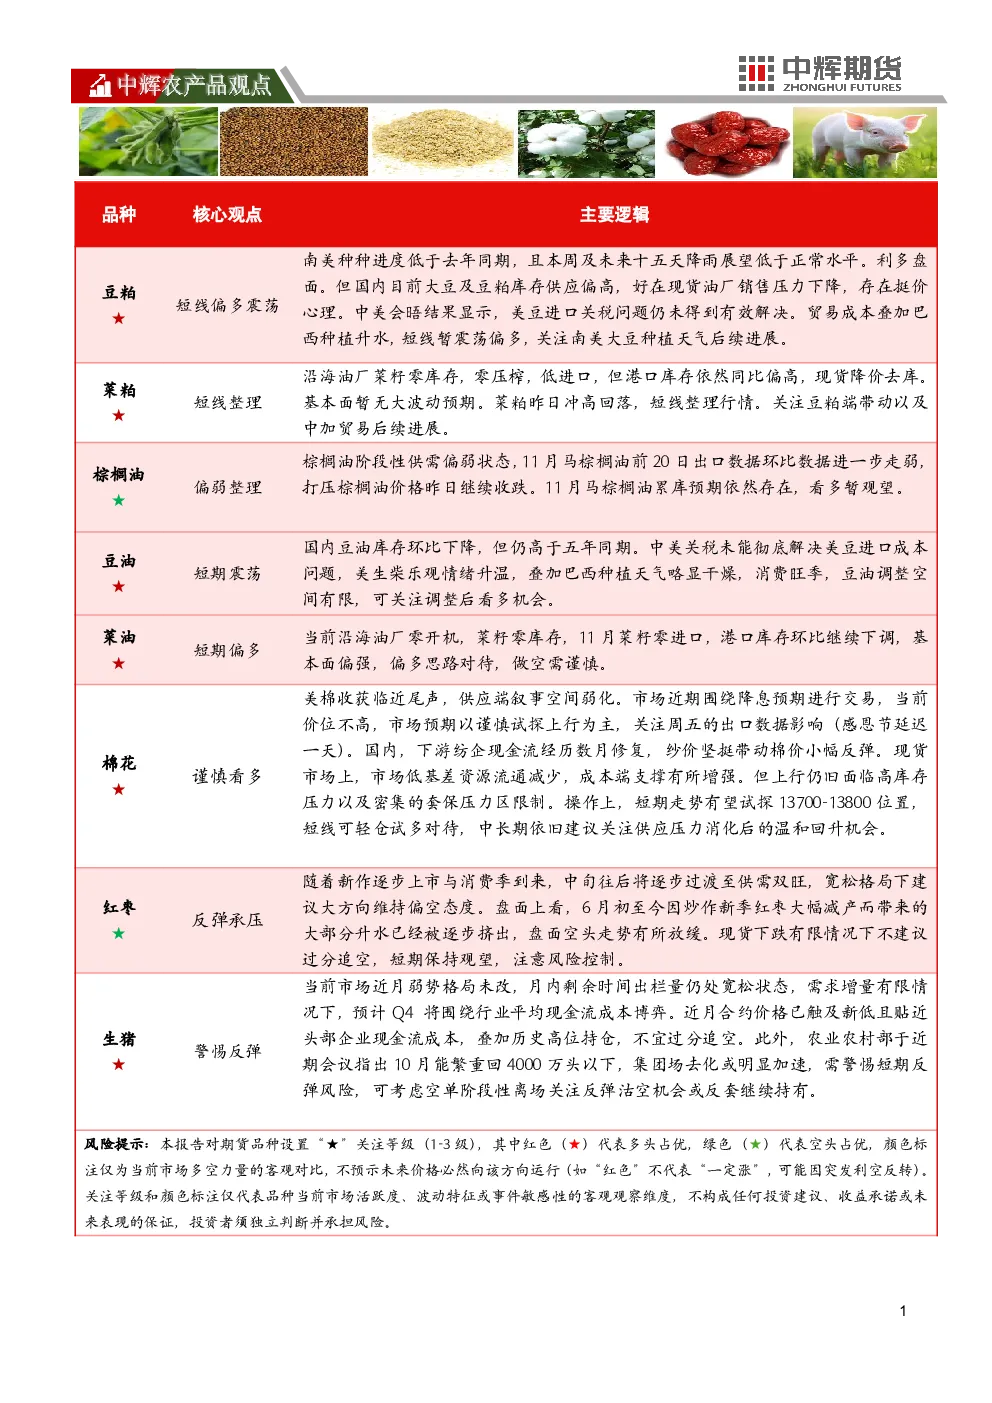
- 观点:南美天气升水存在调整有限,短线暂震荡偏多,关注南美大豆种植天气进展。
菜粕
- 库存情况:截至2025年11月21日,沿海地区主要油厂菜籽库存0万吨,菜粕库存0.01万吨,未执行合同0.01万吨。
- 市场情况:现货市场成交节奏放缓,库存去化压力强。港口库存压力同比偏高,豆菜粕价差暂难带动菜粕替代消费。
- 观点:基本面近弱远强,菜粕短线整理行情,关注豆粕端带动及中加贸易后续进展。
棕榈油
- 库存情况:截至2025年11月21日,全国重点地区棕榈油商业库存66.71万吨,环比增加1.39万吨。
- 产量情况:马来西亚11月1-20日棕榈油单产环比上涨7.96%,产量环比上涨10.32%。
- 出口情况:马来西亚11月1-20日棕榈油出口量环比下降20.5%-40.62%。
- 观点:11月马棕榈油前20日出口数据环比走弱,累库预期存在,看多暂观望。
棉花
- 供应情况:美国新棉收获进度达79%,检验进度约40.2%;印度新棉日上市量在1.6万吨~2.0万吨,已收购近4.25万吨;巴西棉花加工进度73.87%。
- 库存情况:全国商业库存环比上升至328.24万吨,新疆商业库存上升至231.15万吨,内地主要省份库存上升至20.72万吨。
- 需求情况:下游棉花现货交投变化不大,棉布春夏订单略有增加。纱厂、布厂开机率环比基本持平。
- 出口情况:10月纺织服装出口222.6亿美元,同比下降12.6%。
- 观点:美棉收获临近尾声,供应端叙事空间弱化。市场围绕降息预期交易,当前价位不高,关注出口数据影响。国内下游纺企现金流修复,纱价坚挺带动棉价小幅反弹,但上行仍面临高库存压力和套保压力。短期走势有望试探13700-13800位置,短线可有限空间试多,中长期关注温和回升机会。
红枣
- 供应情况:新季红枣整体产量预计维持在50万~60万吨,过剩格局维持。阿克苏地区主流收购价格5.3-6.3元/公斤,阿拉尔地区主流收购价5.5-6元/公斤。
- 库存情况:最新红枣本周36家样本点物理库存在10330吨,环比增加490吨,同比增加4415吨。
- 需求情况:下游需求到货走货情况未显著好转,客商对性价比较高的旧货采购积极,对新季产区原料采购积极性减弱。
- 观点:随着新作逐步上市与消费季到来,中旬往后将逐步过渡至供需双旺,宽松格局下建议大方向维持偏空态度。盘面空头走势有所放缓,现货下跌有限不建议过分追空,短期保持观望。
生猪
- 供应情况:截至11月10日集团整体出栏进度落后2%左右,短期供给压力并不十分突出,社会端口依然有一定压栏后置情绪。标肥价差近期走扩至-0.73元/kg,二育维持零星进场。
- 产能情况:10月钢联样本企业新生仔猪数量环比增加10.53万头至578.13万头,再次确认后续压力。10月官方产能去化加速或不明显,仍需进一步亏损推进。
- 需求情况:下游屠宰环比维持增量、冷库维持被动入库,关注后市腌腊行情。
- 观点:当前市场近月弱势格局未改,月内剩余时间出栏量仍处宽松状态,预计Q4将围绕行业平均现金流成本博弈。近月合约价格已触及新低且贴近头部企业现金流成本,不宜过分追空。农业农村部于近期会议指出10月能繁重回4000万头以下,集团场去化或明显加速,需警惕短期反弹风险。