市场情况与重要资讯
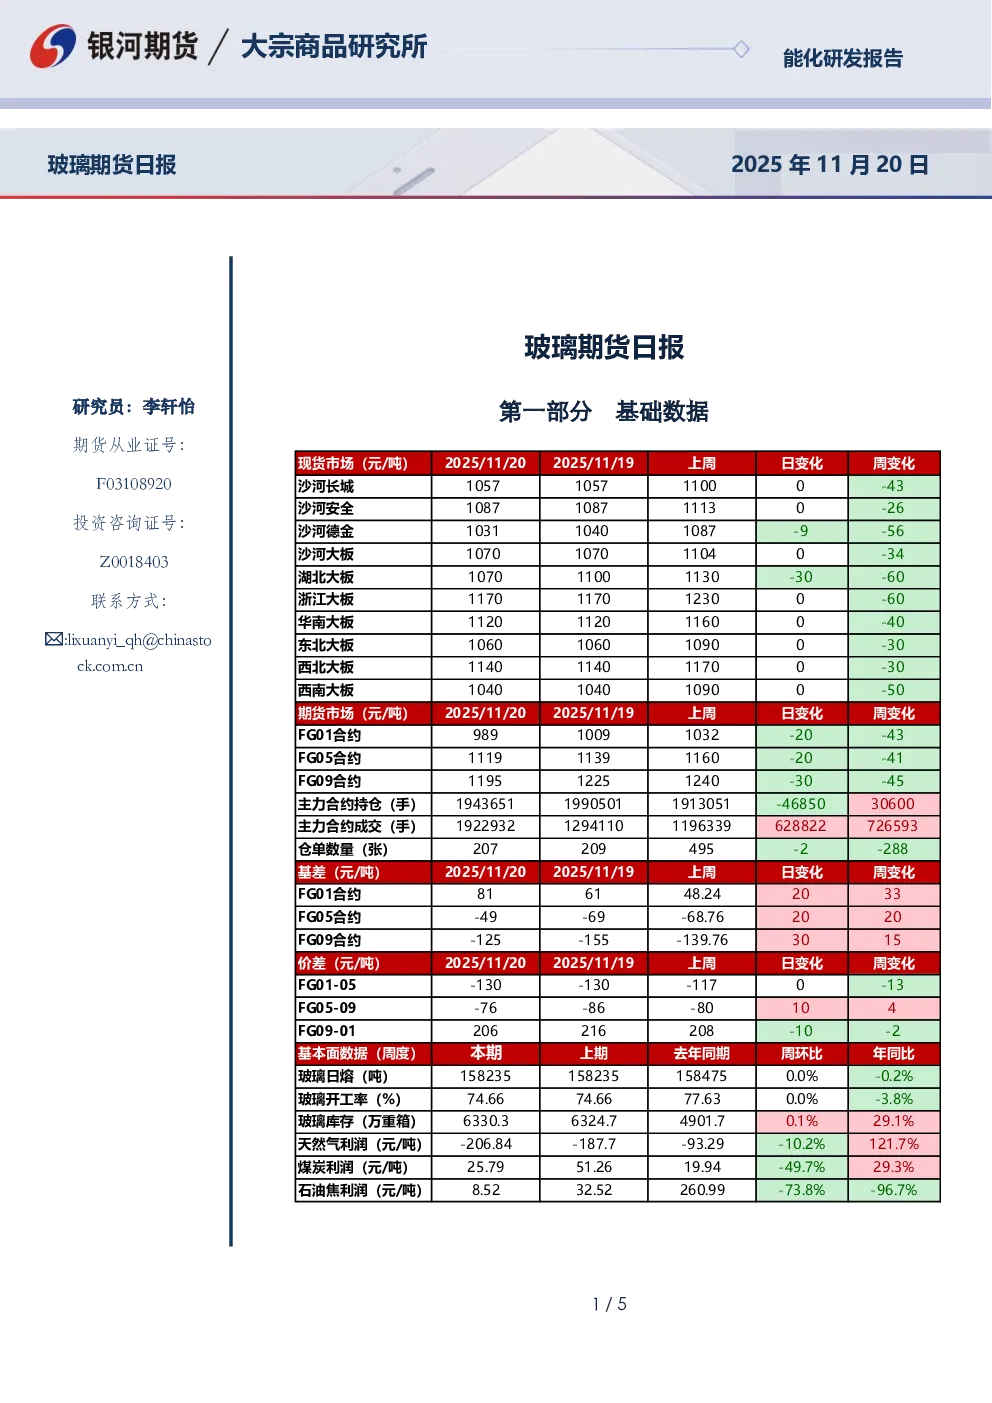
- 玻璃现货市场价变动:沙河大板0-1070元/吨,湖北大板-30-1070元/吨,广东大板0-1140元/吨,浙江大板0-1170元/吨。
- 重要资讯:
- 1-10月房屋竣工面积下降16.9%,其中住宅竣工面积下降18.9%。
- 本周玻璃生产成本计算模型显示:天然气燃料玻璃周均利润-206.84元/吨(环比减少19.14元/吨),煤制气燃料玻璃周均利润25.79元/吨(环比减少25.47元/吨),石油焦燃料玻璃周均利润8.52元/吨(环比减少24.00元/吨)。
- 截至2025年11月20日,全国浮法玻璃日产量15.81万吨(环比-0.66%),本周产量111.02万吨(环比-0.34%,同比+0.08%)。
- 截止2025年11月20日,全国浮法玻璃样本企业总库存6330.3万重箱(环比+0.09%,同比+30.72%),库存天数27.7天(较上期+0.2天)。
逻辑分析
- 玻璃期货价格继续下跌,FG01合约跌破千元,午后虽有拉升但随后回落。
- 地产周期性下行,现货端基本面改善有限,需求表现乏力,中游库存较大是主要担忧。
- 成本端支撑减弱:纯碱期价快速下跌,玻璃成本端压力增加。
- 供应方面:玻璃日熔量维持15.8万吨,本周厂库环比增加0.1%至6330.3万重箱。
- 利润方面:煤制气和石油焦燃料玻璃仍保有利润,天然气燃料玻璃亏损增加至-206.8元/吨。
- 短期重点:跟踪厂家以价换量效果,核心关注日度产销数据。
- 若湖北等主产区厂家持续降价但终端需求未实质改善,产销率未能回升,玻璃价格或仍有下行空间。
- 交易策略建议:
- 单边:产销率未能回升,玻璃价格或仍有下行空间。
- 套利:估值角度空纯碱多玻璃策略。
- 期权:观望。
- 风险提示:玻璃01合约持仓量达199万手(同比增加86.6%),多空博弈加剧,关注监管风险。