研报总结
一、螺纹、热卷
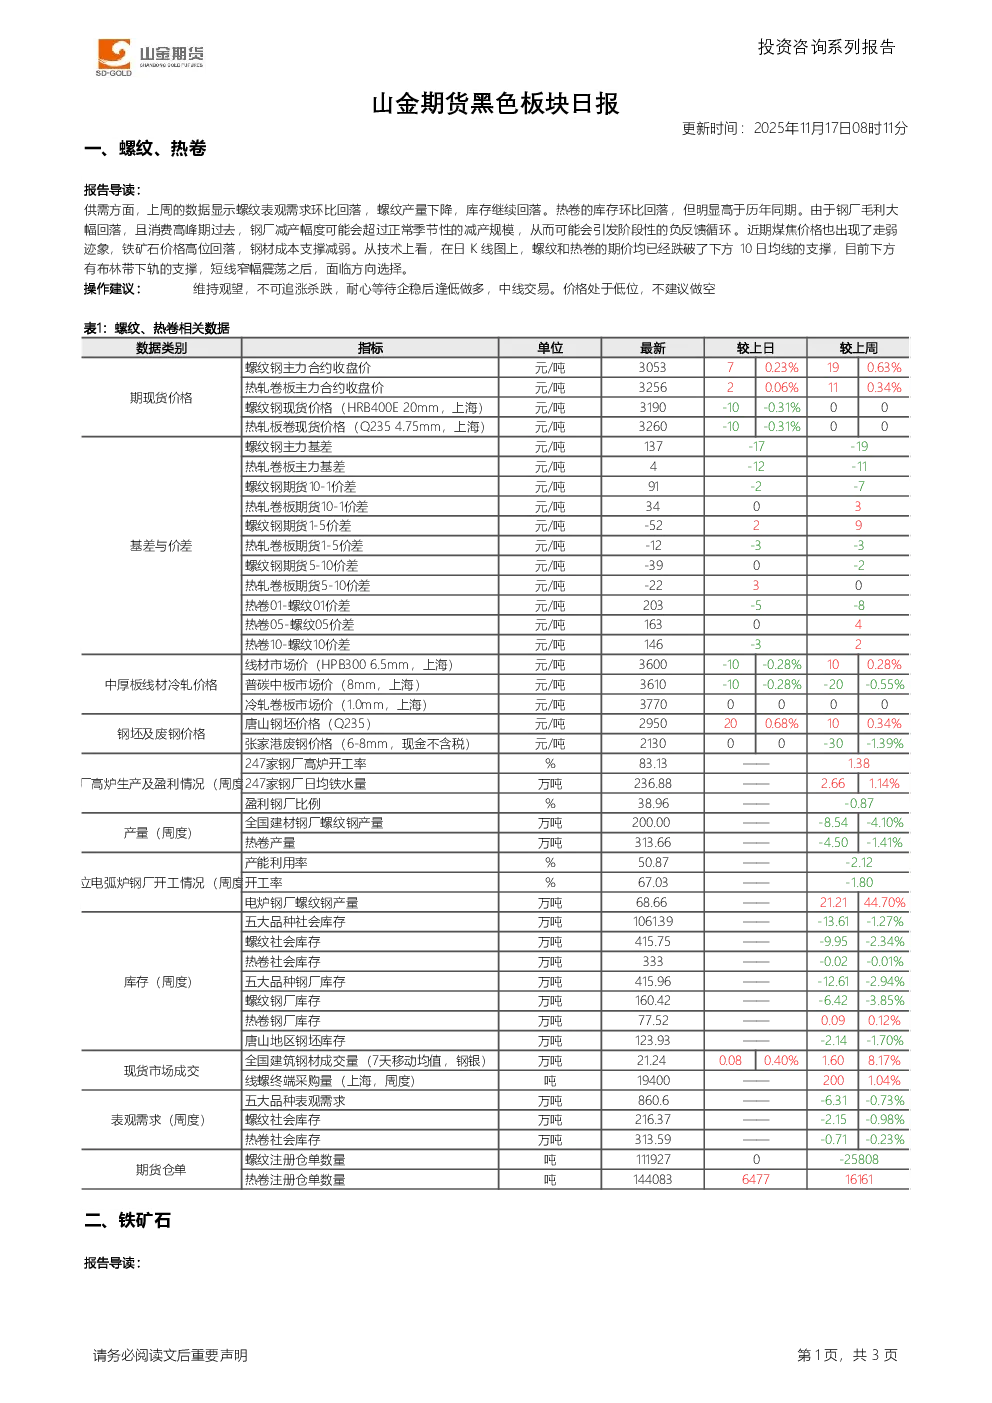
- 供需情况:上周螺纹表观需求环比回落,产量下降,库存继续回落;热卷库存环比回落但高于历年同期。
- 市场风险:钢厂毛利大幅回落,消费高峰期已过,钢厂减产可能超季节性规模,引发负反馈循环;煤焦价格走弱,铁矿石价格高位回落,成本支撑减弱。
- 技术分析:螺纹和热卷期价跌破下方10日均线支撑,目前下方有布林带下轨支撑,短线窄幅震荡后面临方向选择。
- 操作建议:维持观望,不可追涨杀跌,耐心等待企稳后逢低做多,中线交易。价格处于低位,不建议做空。
二、铁矿石
- 需求情况:上周样本钢厂铁水产量环比回升,但五大钢材品种产量环比继续回落;消费淡季来临,预计铁水产量将沿季节性趋势回落,钢厂压减产量对原料价格形成压制。
- 供应情况:全球发运从高位回落,预计到港量将有所减少;港口库存不断回升,钢材库存去化缓慢,压制市场情绪。
- 技术分析:01合约期价跌破布林带中轨支撑,目前上方有密集成交区构成的阻力。
- 操作建议:维持观望,耐心等待价格企稳后逢低做多。
产业资讯
- 高炉开工率:中联钢调研显示全国高炉个数开工率74.21%(环比持平,同比增加0.33%),容积开工率78.36%(环比减少0.18%,同比增加1.21%);Mysteel调研247家钢厂高炉开工率82.81%(环比减少0.32个百分点),炼铁产能利用率88.8%(环比增加0.99个百分点),日均铁水产量236.88万吨(环比增加2.66万吨)。
- 电炉开工率:中联钢调研显示全国电炉个数开工率60.90%(较上周五上升1.28个百分点),产能利用率52.55%(上升0.61个百分点)。
- 焦炭价格:河北市场钢厂对焦炭采购价上调50/55元/吨,一级湿熄焦报1760元/吨,一级干熄焦报2140元/吨(顶装焦)。
- 炼焦煤价格:蒙古国ETT公司炼焦煤竞拍价下跌,1/3焦原煤起拍价94.4美元/吨(较上期下跌2.4美元/吨),挂牌数量3.2万吨全部底价成交。
- 铁矿石库存:全国45个港口进口铁矿石库存总量15129.71万吨(环比增230.88万吨),日均疏港量326.95万吨(增6.02万吨);全国钢厂进口铁矿石库存总量9076.01万吨(环比增66.07万吨),样本钢厂进口矿日耗292.63万吨(环比增3.93万吨),库存消费比31.02天(环比减0.19天)。
- 钢材库存:钢银电商数据显示,城市总库存量910.07万吨(环比减少23.25万吨),建筑钢材库存472.99万吨(环比减少9.93万吨),热卷库存236.45万吨(环比减少11.23万吨)。