核心观点与关键数据
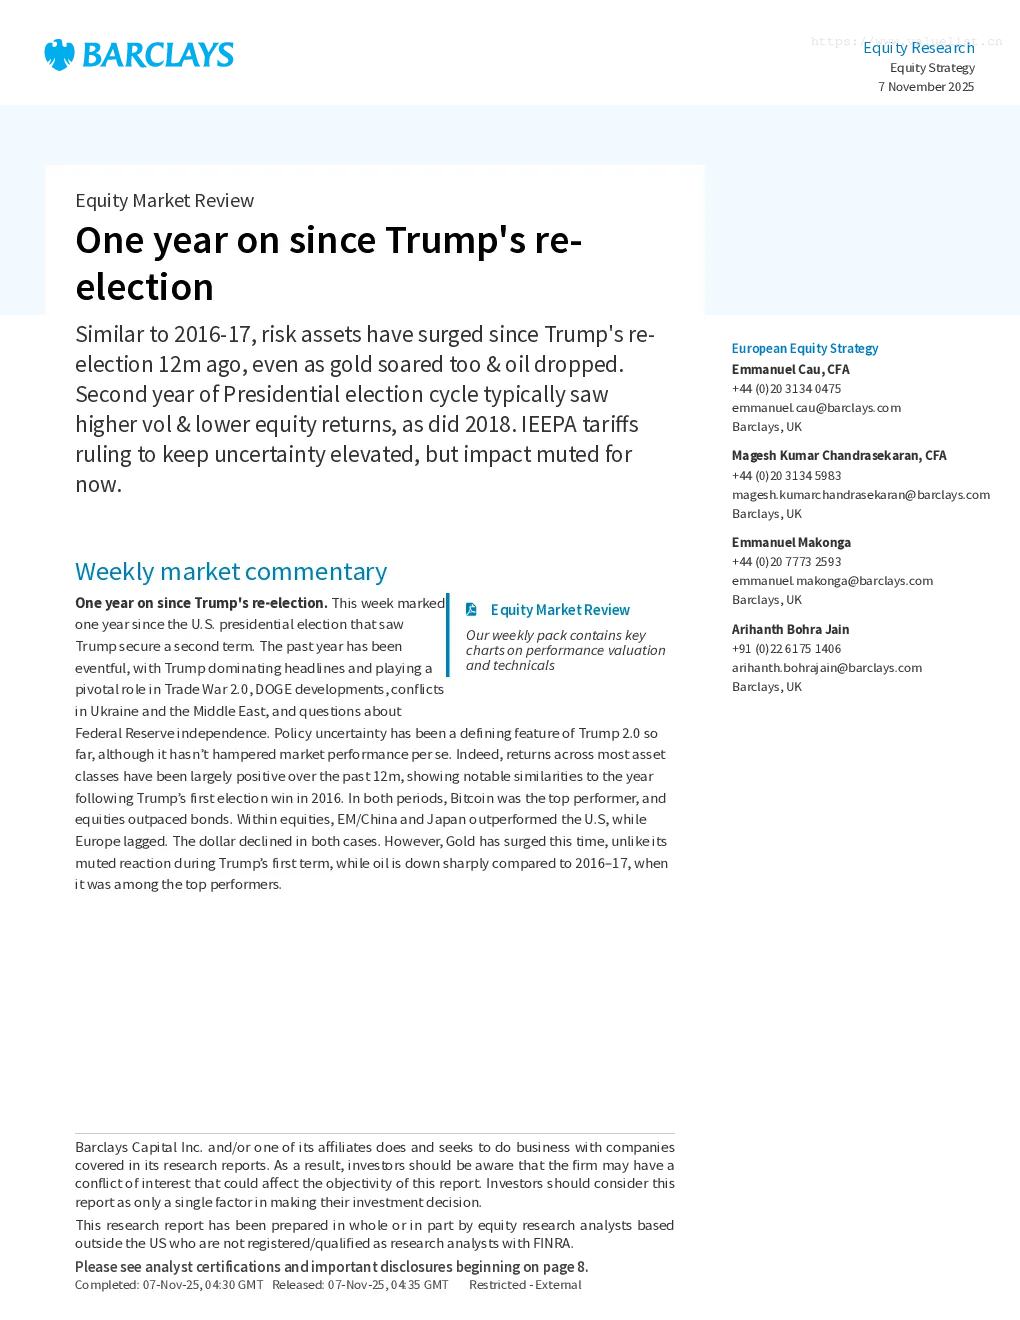
- 市场表现回顾:自特朗普2016年当选以来,风险资产持续上涨,黄金飙升,油价下跌。与2016-2017年类似,特朗普连任后的一年也呈现相似趋势,比特币表现最佳,股票跑赢债券,新兴市场/中国和日本跑赢美国,欧洲落后,美元下跌。但与2016年不同,此次黄金表现强劲,而油价则大幅下跌。
- 历史规律:美国大选周期的第二年通常波动率上升,股票回报率下降,2018年也符合这一规律。自1927年以来,美国总统任期的第二年的美国股票通常表现最差,临近中期选举时尤为明显。特朗普第一任期也呈现类似模式,贸易战导致增长放缓,股市下跌,而美联储持续加息。
- 未来展望:随着2026年美国中期选举临近,预计波动率将上升。特朗普可能继续推行贸易政策,即使最高法院否决IEEPA,他仍可能通过其他法律手段达到类似效果,因此关税问题仍将是焦点,但市场影响预计将保持温和。
关键数据
- 资产流入:现金净流入超过1万亿美元,美国和新兴市场基金为股票市场提供主要资金支持。股票市场连续八周流入,本周流入39亿美元,为自2022年9月以来的最高水平。美国和新兴市场基金继续吸引大部分流入,全球基金和日本也出现健康流入。
- 行业表现:全球各行业本周均出现流入,科技股领先,金融股和医疗保健股也出现强劲流入,电信和材料股相对落后。欧洲方面,金融股出现大幅流出,工业板块基本持平,公用事业和医疗保健股流入最多。
- 固定收益:固定收益基金本周出现健康流入,美国国债和投资级债券强劲流入,高收益债券流出。欧洲方面,政府债券小幅流出,投资级债券和高收益债券健康流入。
- 货币市场基金:本周流入1170亿美元,为今年第三次超过1000亿美元的周度流入。截至今年,货币市场基金已连续第三年流入超过1万亿美元。
研究结论
- 特朗普连任后的市场表现与2016年类似,但黄金表现更强劲,油价则大幅下跌。
- 美国大选周期的第二年通常波动率上升,股票回报率下降,预计2026年中期选举临近将加剧这一趋势。
- 关税问题仍将是焦点,但市场影响预计将保持温和,特朗普可能继续通过其他法律手段推行贸易政策。
- 资金持续流入股票市场,美国和新兴市场基金为市场提供主要支持,科技股和金融股表现突出。